a16z が 14 枚のグラフで解説:AI 投資にバブルはない。計算資源もトークンもすべて急上昇中
あわせて、広く誤読されている 3 つの指標(下落するトークン曲線、半年分の受注残、5% の初級職)も解説します。
- データセンター向け空調・電源機器メーカーが 7600 万ドル分の納品を減らしました。これが AI 減速のシグナルとされ、a16z はこの件を公的データで 3 回調査しました。
- 調査結果は「需要は異例なほど高いが、サプライチェーンが足を引っ張っているかどうかはデータでは答えられない」というものでした。あわせて広く誤読されている 3 つの指標を解説します。
- 拡散された「AI 需要崩壊」カーブは、そもそも需要を測ったものではありませんでした。
AI 計算資源とハードウェア需要は記録的、しかし供給が逼迫 🤖
シリコンバレーのトップ VC、a16z(Andreessen Horowitz)の毎週データ連載「Charts of the Week」が更新されました。14 枚すべて公的データからです。見どころはその過程にあります。「AI はバブルか」が騒がれる中、多くは株価とセンチメントの議論ですが、今回はセンサス局、ニューヨーク連銀、Indeed、ADP などの数字から、3 つの具体的な問いを検証しています。AI インフラ需要は本当に減速しているのか。初級職は AI に奪われたのか。企業の AI への支出は減っていないか。答えが出ないところは、はっきり「分からない」と述べています。
データセンター用空調メーカーが納品できない
Vertiv はデータセンター向け冷却・電源機器のサプライヤーであり、今回のインフラブームの勝者の一社です。2026 年第 2 四半期の総収益は 32 億 7000 万ドル、前年同期比 24% 増でした。
しかし、この四半期は約束した量を納品できませんでした。自社ガイダンスより約 7600 万ドル、ウォール街のコンセンサス予想より約 1 億 2000 万ドル下回った。7600 万ドルは、この四半期の前年同期比増加分(6 億 3000 万ドル)の約 12% に相当する(この換算は当サイトによる)。
同社は「minor timing shifts」と説明しています。一時的なサプライチェーンの混雑に加え、導入規模と複雑さの増大による複数段階プロジェクトの遅延だといいます。つまり、受注はあるが、納品が遅れている、ということです。

Vertiv に供給問題があるなら、他社も同様でしょう。それは他のデータに見えるでしょうか? 次の 3 つの手がかりを検証します。
空調受注は10年で2倍、同じグラフの物料搬送は上昇後に下落
最初の手がかりは受注額です。米国センサス局が業種別に集計する製造業受注のうち、データセンター関連で最も目立つのは空調です。

空調は 2 倍になりました(タービン・発電・送配電は同期間に約 3 割増で 2 倍には至りません)。高性能計算は電気を熱に変えます。機械が増えれば熱も増え、冷却機器の需要が高まります。発電・送配電の伸びも同じ理屈です。
グラフには 4 本目の線がある:物料搬送設備。2016 年は 2.4 付近、2023 年に 3.7 まで上昇し、現在は 2.85 に下落。上がってまた下がりました。上記 3 本が一貫して上向きなのとは対照的です。この線は公開ページでは言及されておらず、当サイトがグラフから読み取りました。
2 枚目のグラフは同じ現象の別の側面です:発注済みだが工場が未納の分、「未完了注文」(unfilled orders)です。

未完了注文が積み上がるのは、通常、需要が供給を上回っているサインです。ただし、工場側の滞留なのか、需要過多なのかは区別できません。区別するには別の指標が必要です。
バックログ解消に半年。しかしこの数値は 2024 年以降ほぼ横ばい
区別できる指標に切り替える:バックログ比率(backlog ratio)。未完了注文を毎月の出荷量で割り、「月」単位で表す。
この指標で元のデータを見てみましょう。

GSCPI はニューヨーク連銀が作成する指数で、運賃や納期遅延などのデータから算出されます。「基準から標準偏差いくつ分高いか」を示します。このグラフの 2 本の線は対照的です:
バックログ比率:高いが、3 年間ほぼ変わらず。これは需要が一貫して大きいことを示し、サプライチェーンが突然壊れたわけではありません。GSCPI:世界のサプライチェーンは確かに逼迫しており、通常の変動幅の約 2 倍に迫ります。a16z の見解は、世界のサプライチェーン問題は実在しますが、それがデータセンター機器に具体的に影響しているかは、このデータからは判断できません。
輸入 4 分類中 3 分類はほぼ横ばい、電力変換のみ 2 割減
3 つ目の手がかりは実物輸入です。センサス局は金額と数量の両方を集計しているため、「支出」と「到着量」を分けて見られます。サプライチェーンが詰まっていれば、数量は減少するはずです。

4 分類のうち異常なのは電力変換のみ:数量は 2 割以上減り、金額は 2 割以上増えた。他の 3 分類の数量は直近で 90~110 の間にあり、昨年 1 月とほぼ同水準。変動は大きい(最安 64、最高 126)ですが、一貫した下落トレンドではありません。つまり、変換機器は実際に滞留している可能性がありますが、他は平常通りです。
ここでこのデータが答えられないことが一つあります:サプライチェーンの混乱がなければ、輸入はどれだけ増えていたかです。公開ページもこの点を明記しています。
3 つの手がかりから分かるのは:受注は 10 年で 2 倍、バックログは 5.7 か月、輸入数量は減少していません。すべて「買い手が売り手より急いでいる」ことを示しています。サプライチェーンがさらに悪化しているかは、この 3 つでは判断できません。しかし、需要減速の兆候はこのデータには一切ありません。
初級職が難しいのは AI が原因ではない。本当の競争相手はリモートワーク 💼
a16z はこれまで、AI は仕事を奪うより生み出す側だと論じてきました。ただし、持続的な弱点は認めています:初級職の難しさです。今回の新たな観察は、テック業界の初級職は以前からごく僅かで、この数年ほとんど変わっていない、というものです。
テック業界の初級職は、元々この程度しかない

このグラフで誤読しやすい点:測っているのは「職業内での初級の割合」であり、「市場全体での初級の割合」ではありません。ソフトウェア開発の行の意味は、この業界の求人のうち、初級と明記されているのは 25 分の 1 以下、ということです。
圧縮されているのは中級。上級は増加中

テックの区分では、初級の小さな帯は 7 年間ほぼ動いていません。実際に変化しているのは中層だ:中級のシェアは約 7 ポイント減、上級は約 9 ポイント増。押し出されているのは、数年の経験がありますがスペシャリストには達していない層です。
初級求人が実際に減っている業界を探すなら、テックより医療が該当する:初級の母数が大きく、しかも減少トレンド。2020 年約 44%、2025 年約 37%。(公開ページは「2023 年から」とありますが、グラフでは 2021 年から下落しています。)
企業は今や世界中の人材プールから即戦力を選べる
シェアは変わりませんが、若者にとって難しくなっているのは確かです。公開ページはこのギャップをリモート採用によるものとしています:企業はもはや地元で未経験者を雇う必要がありません。

近年「オフィス回帰」の声は大きいですが、この線は下がっていません。

この 2 業界では約半数が何らかの長距離勤務状態にあり、コロナ前からほぼ 2 倍。a16z 自身も「信じ難いほど高い」と認めつつ、方向性は常識と整合的と述べます。
AI があなたの仕事を奪ったわけではないだろう。しかし、リモートワークは奪ったかもしれません。
a16z Charts of the Week · Moses Sternstein
AI の実使用と企業消費は依然好調、減退の兆候なし 📈
今回は最も実用的なパートです:企業が AI に費やす真剣な支出は、実際に縮小しているのか。a16z の答えは「NO」ですが、まず広く誤読されている指標を分解する必要があります。
「AI 需要崩壊」とされた曲線は、需要を測っていない

このグラフは「AI 需要崩壊」の証拠として拡散されました。しかし、この指数が測るのは トークン支出強度:使用トークン量と単価の両方を織り込んだもの。純粋な使用量ではありません。⚠️ 具体的なアルゴリズムは SiliconData が非公開のため、使用量と単価の両方に影響されることだけが分かります。
つまり、高価なトークンの使用量は増加しており、安価なトークンの使用量はさらに速く増加。平均するとトークン単価は引き下げられ、指数は下落します。一方で総支出は増加しています。
理屈はもっともですが、現に起きているかは公開ページも確証がありません。ただし、別のデータは少なくとも総支出が増加していることを示す。

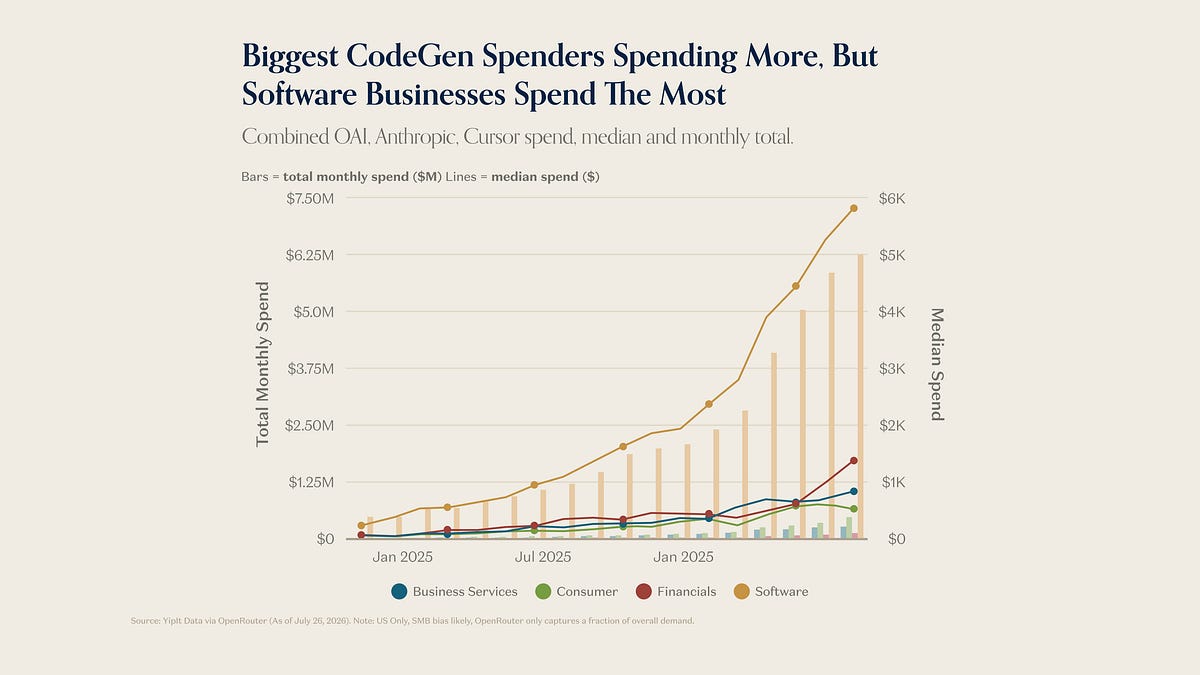
ソフトウェア業界が最も多く使うのは不思議ではありません。異常なのは金融業。中央値の曲線がここ数か月で最も急に上向き、ビジネスサービスを追い抜いて 2 番目に高い位置へ。
実際に上昇しているのは、GPU レンタル価格
トークン指数が誤読されやすい指標なら、GPU レンタルはより直接的だ:使いたければ、時間単位で支払う。

もう一つの指標は長期契約価格:1 年分の期間と価格を事前に固定します。スポットは今週の需給を反映し、長期契約は 1 年後の見通しを含む。

8 か月で、1 年契約の価格は約 1.79 ドルから約 2.43 ドルへ、約 35% 上昇。同じグラフの最左端(0 か月=スポット)は同期間に約 1.99 から約 2.76 へ約 39%。スポットの上昇率の方が高いですが、短期と長期の両端が同時に上昇しています。(公開ページは「almost 40%」とあるが、グラフ上の 12 か月の 2 点から計算すると 35%。)

3 つの要素を結びつけると、今回の連載が示しているのは、データの読み方のデモンストレーションだ:脅威的なシグナルを真剣に受け止め、他のデータで検証できるかどうかを一層ずつ調べ、検証できないところは明確に「できない」と言う。このデータには需要減速の兆候はありません。ただし、答えているのは「需要」という一つの問いだけです。
AI 減速の証拠とされた 3 つの数字、a16z が調べると読み方が間違っていた
a16z が 14 枚の公的データで受注・雇用・GPU レンタルを検証。図解で解説
↓ 一枚で完結 · 動く図あり
Vertiv はデータセンター向け冷却・電源機器メーカーで、今回のインフラブームの勝者の一社。2026 年第2四半期の総収益は 32 億 7000 万ドル(前年同期比 24% 増)だが、約束した量を納品できなかった:自社ガイダンスより約 7600 万ドル、市場予想より約 1 億 2000 万ドル下回った。同社は一時的なサプライチェーン混雑と説明。Vertiv が納品できないなら、他社も同様だろう。a16z はこの線で 3 つの公的データを調査しました。
3 つの手がかりのうち、バックログ比率が最も誤読されやすい。計算式は:発注済みだが工場が未納の量 ÷ 毎月の出荷量。単位は「月」。
✔ この値は 2022 年秋に約 7.1、2024 年以降は一貫して 5.5~6 の間で横ばい
✘ 数値が高くても、サプライチェーンが突然壊れたわけではない。3 年間ほぼ変わっていない
新卒の就職難は AI のせいと言われます。a16z が Indeed のデータを確認:テック業界の初級職のシェアは 7 年間ほぼ変わらず。圧縮されたのは中級層です。(広く引用される「テックの初級は 5% しかない」は、別のグラフの ソフトウェア開発 という一職業の数値で、初級は約 4%。テック業界全体では 6~8%。)
中級 43%
上級 48%
中級 36%
上級 57%
a16z は若者の実感との乖離をリモート採用によるものと説明:情報業で長距離勤務(勤務地から遠くに住み日常的な通勤をしない)の割合は、2020 年 2 月の約 28.5% から 2026 年 2 月には約 46.5% へ。企業は地元で未経験者を雇う必要がなくなりました。著者 Moses Sternstein の言葉:「AI があなたの仕事を奪ったわけではないだろう。しかし、リモートワークは奪ったかもしれません。」
SiliconData の Token Cost Index は昨年 12 月の約 1.00 から 5 月中旬に約 2.11 まで上昇し、その後 1.4520 まで下落。このグラフは「AI 需要崩壊」の証拠として拡散されました。測っているのはトークン支出強度:使用トークン量と単価の両方を織り込んだもの。
もう一方の数字はより直接的:使いたければ時間単位で支払う。そして、1 年分の期間と価格を事前に固定する人が増えています。1 年分を固定するということは、逼迫が続くと見込んでいる証拠です。
納品できなかった額(ドル)。
四半期収益は
32.7億ドル、24%増
機械受注、
10年で約2倍
- × 顧客が
5.7か月待つ - × サプライチェーン
が突然故障
中級 43% → 36%
上級 48% → 57%
「テックの初級は
5%」という説は
ソフトウェア開発
という1職種の話
「お金の使い方の勢い」。
安価なトークンは
さらに増加、
平均単価が
下がっただけ。
オールイン時給。
2025年11月
約1.79、8か月で
約35%増