a16zレポート:Neocloudsに資金殺到、横断型SaaSは消滅するのか?
a16zは16枚の図で、Neocloudの計算基盤、横断型SaaS、企業のToken利用、最先端AIラボの人材争奪を検証し、巨額のAI投資がどう持続的なリターンへ変わるのかを問う。
- Neocloudは異例の速さで成長しているが、その成長が持続的なキャッシュフローになるかは、減価償却、資金調達コスト、稼働率、顧客集中度で決まる。
- AIがSaaSを一様に消すわけではない。独自の文脈、信頼、あるいはAIが生む新需要を持つ製品は、座席数と画面を中心にした汎用ツールより有利だ。
- Tokenが安くなっても請求額が小さくなるとは限らない。ルーティングは1タスク当たりの費用を下げる一方、低価格が新たな用途を解放し、総利用量を増やしうる。
- 高額報酬は希少なAI人材を引きつけられるが、報酬と採用元の図だけでは、文化、研究力、持続的な組織の堀は証明できない。
a16zは四つの戦場を一冊の帳簿に並べた
a16zは最新のデータチャート週報で、16枚の図を使い、四つの戦場を集中的に観察した。Neocloudの計算基盤企業、横断型SaaS、企業のToken利用、そしてAIラボの人材争奪である。一見すると無関係だが、どれも同じ変化を記録している。AIマネーは「未来を信じる」段階から「帳簿を確かめる」段階へ移りつつある。
だからといって、四つの業界を同じ物差しで測れるわけではない。Neocloudでは重い資産を回収できるか、SaaSではワークフローの価値がどう再配分されるか、Tokenでは単価と利用量の両方を見る必要がある。人材データから分かるのは報酬と移動の方向までだ。共通の問いは読者に地図を渡すためのものにすぎない。投資はすでに行われた。次に問うべきは、それがどう収益、効率、長期的な優位へ変わるかである。
最も重く、最初に理解しておくべき投資は、計算インフラである。
Neocloudとは何か? 成長率を見る前に知っておくこと
01 · まず最も重い資金から見る
AI企業がモデルを訓練するとしよう。必要なのはGPUの束だけではない。十分な電力、機械を収容して冷却し続けられるデータセンター、何千枚ものカードをつなぐ高速ネットワーク、そしてシステム全体を安定運用するチームが必要になる。企業は一から自前で建設することもできるし、CoreWeaveのような会社から、すぐ仕事を始められる計算能力一式を借りることもできる。
Neocloudとは後者の事業である。 「小型AWS」のしゃれた呼び名ではなく、AIと高性能計算を中心に供給能力を組み立てる新しいクラウド事業者の一群だ。GPU、電力、機械室、ネットワーク、運用を、利用可能な計算能力としてまとめ、モデル企業や一般企業に販売する。このデータ群が主に追うのはCoreWeave、Nebius、Applied Digital、IRENである。Neocloudは厳密な規制上・会計上の分類ではなく、似た企業群に市場が付けた総称だ。
まず、この耳慣れない言葉を具体的にしよう
従来型クラウドが「汎用計算」を売るのに対し、Neocloudはまず「GPU供給能力」を解決する
AWS、Azure、Google Cloudは、データベース、ストレージ、ネットワーク、汎用計算までを含む総合サービスを提供する。Neocloudの出発点はより狭く、最も不足しているGPU、電力、高密度の機械室を先に解決する。対象が狭いからこそ、急増する一つの需要に合わせて素早く拡大できる。一方で、売上が少数の大口顧客、少数の半導体供給者、一回のハードウェア周期に結びつきやすい。
既存インフラを新産業の出発点へ変えた例は、Neocloudが初めてではない。歴史上、少なくとも三回、似た資産再評価が起きている。鉄道会社は沿線の土地権を通信回線に転用し、天然ガス会社は遊休パイプラインを光ファイバーの通り道に変え、ケーブルテレビ会社は同軸ケーブルをブロードバンド網へ更新した。
基礎資産が先に存在し、その後に新しい通信需要が爆発する。改造と運営をやり切れる企業が、それを別の事業へ変えた。
四回の資産再評価に共通する構造
基礎資産が先に存在し、新需要が後から爆発する。希少なのは資産の名前ではなく、新しい供給能力へ改造し運営する条件だ。
この歴史的な類比は、Neocloudがなぜ素早く走り出せるかを説明するが、次世代の巨大クラウドになれることまでは証明しない。鉄道の通行権や地下パイプラインは何十年も使えるが、GPUは次世代チップが登場すると急速に価値を失う。通信網は幅広い顧客を相手にするが、初期のNeocloud売上は少数の大口顧客に強く依存する可能性がある。類比はここで止め、次はデータを見る。
Neocloudは一本の曲線だけでは判断できない
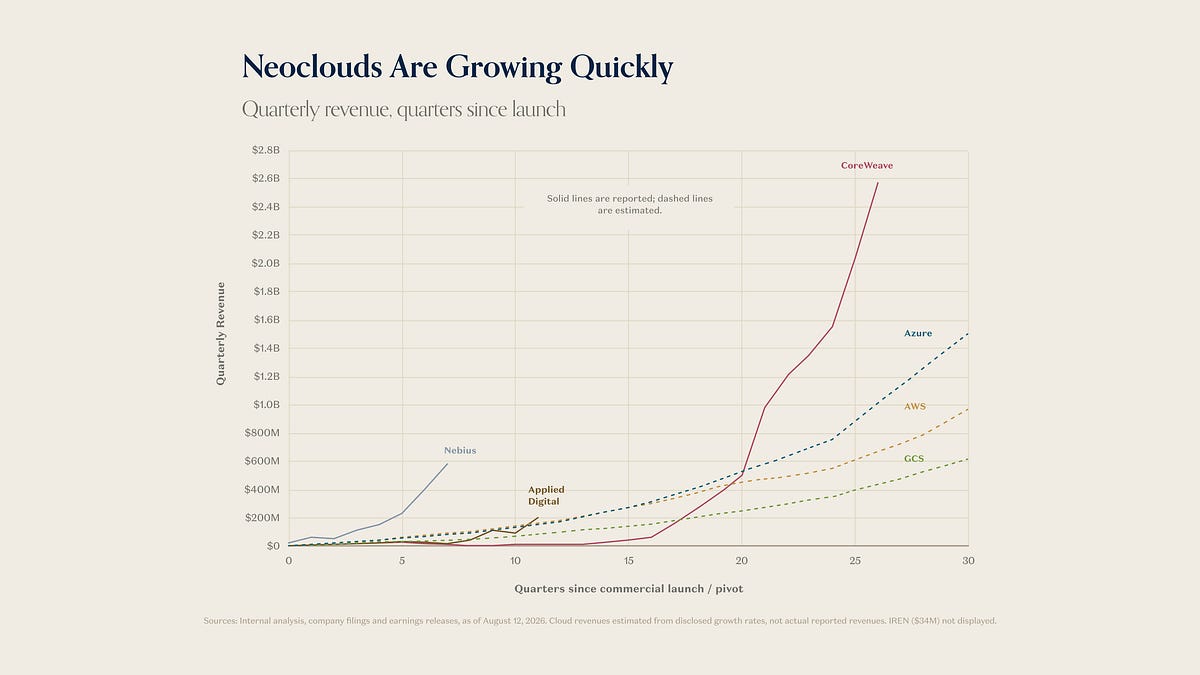
まず速度を見る。図一は、CoreWeave、Nebius、Applied Digitalの初期売上軌跡を、Azure、AWS、Google Cloudが事業を始めた当時の四半期売上と並べている。公平に比べるため、横軸は暦年ではなく「各クラウド事業の開始から何四半期目か」である。CoreWeaveは約25四半期で四半期売上約26億ドルに達した。初期のAWSが近い水準に来たのは、およそ第40四半期だった。
確かに珍しい成長曲線だが、図の描き方にも注意が必要だ。実線は実績、破線には推定が含まれ、初期の大手クラウドにも逆算値がある。この図が答えられるのは「初期の傾きはどちらが急か」までであり、同一基準の監査ではない。破線をすでに起きた未来として扱うこともできない。
データ図 · いずれかの図を押すと拡大表示できます


図二と図三は、熱狂を現実へ引き戻す。最初の速度図が「傾きはどれほど急か」に答えるなら、続く規模図は「現在どれほど大きいか」に答える。AWS、Azure、Google Cloudはいずれも一四半期で数百億ドルを売り上げるが、Neocloud各社はクラウド市場のごく一部にすぎない。異例の速度で成長していることと、まだ第二のAWSにはほど遠いことは同時に成立する。
成長余地が大きいのに、なぜ株価はそろって上がらないのか。株式市場が取引するのは需要の有無ではなく、その需要がすでにどこまで価格に織り込まれたかだからだ。図四では四社の一年間の株価経路が大きく分かれ、図五では売上成長率とEV/過去十二か月売上倍率を並べている。小規模で最も速く成長する企業ほど高い倍率を得る。CoreWeaveもなお倍増しているが、成長率400%—450%の企業ほど評価倍率は急ではない。
ここには見落とされやすい会計上の問題もある。売上倍率は直感的な比較には便利だが、重資産企業を評価する最適な道具ではない。ソフトウェア企業は契約を一件増やしても追加費用が小さい場合がある。Neocloudが計算能力を増やすには、先にGPUを買い、機械室を広げ、電力を接続し、資金を調達しなければならない。同じ一ドルの増収でも、最後に残る現金はまったく違い得る。
図六は、ようやく成長の横に費用を戻す。CoreWeaveの四半期売上は、2025年第三四半期から2026年第二四半期にかけて約14億ドルから26億ドルへ増えた。同じ図でCapexは約27億ドルから71億ドルへ増え、途中では約82億ドルに達した。この拡大期には、設備投資が四半期売上を継続して上回っている。
ただし、71億ドルを26億ドルの売上からそのまま引き、四半期に45億ドル赤字だったと結論づけてはいけない。Capexで購入する資産は複数四半期にわたって使われ、一度に損益計算書へ入るわけではない。その費用は減価償却と資金調達費用として徐々に戻ってくる。CoreWeaveの一次資料では、2026年第二四半期の売上は25.75億ドル、純支払利息は6.40億ドル、純損失は6.26億ドルだった。半期累計から逆算すると、単独四半期の減価償却費は約13.93億ドルで、四半期売上の54%近くになる。これは累計値から逆算した規模であり、会社が単独の四半期項目として直接開示した数字ではない。
それでも、自動的に悪い事業だと決まるわけではない。高い設備投資は翌年の売上能力を先に建てている可能性もある。本当に問うべきは、機械を今後どれだけ長く使えるか、稼働率をどれだけ高く保てるか、どの価格で貸せるか、そして売上が来るまでにどれほどの資金調達費用を負うかである。
Neocloudは「成長は幻想で、費用だけが現実」なのではない。成長も費用も現実であり、成長が最終的に資本消耗を上回れるかが未解決なのだ。
この事業は最終的に、需要の実現、資産の回収、資金の返済という三つの時計を同時に合わせなければならない。
同じ資産で、三つの時計すべてに勝つ
一つでも遅れれば、完成した計算能力は堀から負担へ変わり得る。
少数の大口顧客が計画を変えたとき、新設能力が突然余らないか?
次世代チップの登場後、旧GPUをどの価格で貸せるか?
次の増設には、どれほど高い資金が必要か?
三つの時計のかみ合わせ:需要、稼働率、キャッシュフローが正しい順番で到着しなければならない。
この章の結論はこうだ。Neocloudを見るとき、成長率だけでも債務だけでも足りない。需要の実現、資産の回収、資金の返済を同じ表で見なければならない。
AIはSaaSを一様に「殺した」のではない
02 · 供給能力の次に、ソフトウェアの再評価を見る
NeocloudがAIに必要な供給能力を売る事業なら、SaaSが売るのは企業が日々使うワークフローだ。横断型SaaSとは、コラボレーション、プロジェクト管理、CRM、HRなど、業界をまたいで使える汎用ソフトウェアを指す。病院、飲食店、建設会社など特定業界だけに仕える垂直型ソフトウェアと対になる。
なぜ横断型ソフトウェアが先に疑われたのか。画面、汎用プロセス、情報整理、座席数に応じた課金といった典型的な売り物が、生成AIによって最も組み替えられやすいからだ。将来はAI Agentが仕事の一部を担い、ソフトウェアの座席数を減らし、以前なら買う必要があった軽量ツールを自社で組めるかもしれない。こうした集団的な不安には「saaspocalypse」という大げさな名前まで付いた。
注意すべきは、この割引が現在の業績悪化から生まれたとは限らないことだ。四半期売上は伸び、更新も正常かもしれない。市場が心配しているのは数年後である。AIで開発費が下がり、乗り換えが容易になり、座席の価値が薄まったとき、現在の高い粗利を維持できるのか。だから問題が決算に現れる前に株価が動く。
直近一か月では横断型SaaS株が反発し、Atlassianも興味深い反証を示した。売上と利益がともに予想を上回り、会社はその後見通しを引き上げた。クラウド事業は前年同期比31%増え、受注残はさらに速く伸びた。より重要なのはRovoだ。このAIアシスタントを使う顧客の支出は、使わない顧客のほぼ二倍の速さで増えている。
この数字が重要なのは、あらゆるAI機能が儲かると証明したからではない。別の経路を示したからだ。AIは既存ソフトウェアを迂回するだけでなく、既存ソフトウェアの利用深度と顧客支出を増やすこともできる。Atlassianはすでに顧客、権限、業務記録、協働関係を持っている。Rovoは文脈をゼロから探すのではなく、既存の仕事の仕組みから呼び出せる。
すると問いは「AIがSaaSを殺すか」から、「どのソフトウェアがAIを増分価値に変え、どのソフトウェアからAIが価値を奪うか」へ変わる。
三枚の図は続けて読む:反発、割引、カテゴリー分化


図七は横断型SaaSが最近確かに反発したことを示す。ところが図八では、次四半期の売上成長率と将来売上倍率を比べると、その多くがなおトレンド線より下にある。二枚は矛盾しない。前者は市場が極端な悲観を修正したことを、後者は長期的な疑念が消えていないことを示す。一か月好調だったからといって「saaspocalypse」が終わったわけではない。
図九はソフトウェアをカテゴリーに分ける。過去一年ではサイバーセキュリティと可観測性が明らかに先行した。SaaSでなくなったからではなく、AIがこの種の製品にとって需要増幅器になるからだ。生成コード、Agent、システム接続が増えるほど、攻撃面と障害解析の複雑さも増す。従業員がバイブコーディングできるからといって、企業が自前のセキュリティシステムで済ませるとは限らない。
以前のソフトウェア分化データは、もう一段の背景を加える。垂直型SaaSは特定業界のプロセス、データ、顧客関係を持ち、サイバーセキュリティには信頼の壁がある。一方、汎用の横断型ツールは「ソフトウェアそのものは堀ではない」と見なされやすい。これはまだ市場の判断であり、最終結果ではない。それでも、同じSaaSという名前でも評価が分かれる理由は説明できる。
同じSaaSでも、AIは三つの方向へ押し出し得る
座席数と独立ツールの価値が縮む可能性がある。
製品が使いやすくなり、顧客の利用と支出が増える。
セキュリティや可観測性に新たな購入理由が生まれる。
この章の結論は、AIがSaaSを一様に殺したり救ったりしているのではないということだ。AIはワークフローごとに価値を再配分している。独自の文脈、信頼、新たな需要を提供できる製品には機会があり、汎用機能と座席課金だけに頼る製品は将来を説明しにくい。
Tokenが安くなっても、請求額が小さくなるとは限らない
03 · ソフトウェアの裏側で実際に消費される単位
企業がAIを導入し始めたとき、最も単純な戦略は、すべての仕事を最強モデルに渡すか、エンジニアに予算を与えて任せることだ。しかし仕事は同じではない。日付形式の修正と複雑なコード障害の特定では、必要な推論能力が違う。すべてを高価なモデルに任せれば、最高性能が不要な仕事へ予算を使いすぎる。すべてを安価なモデルに任せれば、難しい仕事が失敗する。
なぜSmart Routerが必要なのか
すべての問題に、最も高価なモデルを呼ぶ必要はない
単純な形式変換は安価なモデルへ、複雑なコード問題は強いモデルへ渡せばよい。DatabricksのSmart Routerは先に仕事を判定し、適切なモデルへ振り分ける。このコーディング課題群では、一問当たり平均約2.13ドル、正答率92.3%だった。比較対象の強力なモデル構成より費用は約35%低く、正答率は1.3ポイント高い。これは特定の評価結果であり、すべての実運用負荷を代表しない。
これが効率フロンティアである。同じ品質なら費用を最小化し、同じ予算なら品質を最大化する。永遠に一番のモデルを探すのではなく、仕事ごとにモデルを割り当てる。安価で能力の低いモデルは、最先端モデルが進歩しても価値を失わない。むしろルーティング全体で大量の一般業務を処理する層になる。
自分で計算する:単価が下がっても、なぜ請求額は増えるのか?
50%なら単価は半分。
利用者、プロセス、Agentの反復が増えるほど利用量も増える。
四枚の図は順に答える:どう節約するか、価格はどう変わるか、資金はどこへ向かうか、成長と関連するか


図十一が扱うのはTokenの価格強度であり、市場全体の支出額ではない。安価なモデルのシェアが増えて指数が下がる一方で、Token量とドル建て総支出は増え続けることがある。「一Token当たりが安い」から「AI企業の売上が減る」へ直接飛ぶと、利用量を見落とす。
これはジェボンズのパラドックスに似ている。蒸気機関が石炭を効率よく使えるようになっても、石炭は売れなくならなかった。効率化で使う価値のある場面が増え、最終需要が拡大し得る。AIも同じだ。一回の仕事が十ドルから一ドルになれば、元の仕事で九ドル節約するだけでなく、以前は自動化に値しなかった九つの仕事が初めて予算に入るかもしれない。
図十二は現実の分布を示す。Rampの企業サンプルでは、どの階層でも従業員一人当たりAI支出が増えているが、先頭と一般企業の差は極端に大きい。上位10%企業の一人当たり支出は中央値企業のおよそ50倍で、最上位と上位10%の間にも大きな差がある。「企業がAIを導入したか」は単純なスイッチではない。チャットボットのアカウントを数個買うだけの企業もあれば、モデルを製品、顧客対応、研究開発、自動化プロセスへ組み込む企業もある。
なぜ先頭企業はこれほど支出できるのか。一つの説明は、価値を生むワークフローをすでに見つけたことだ。使うほどリターンが明確になり、次の投資も大きくなる。BCGは、上場テクノロジー企業107社(年商5億ドル超)を分類した。Token利用が最低の五分位では売上成長率の中央値が約5.1%、最高の五分位では約16.5%だった。だから図十三は魅力的だが、最も慎重に読む必要がある。
このデータは「Tokenを多く買えば売上が伸びる」と証明しない。成長が速く技術力の高い企業ほど、もともとAIを早く導入するかもしれない。業界構造、資本力、経営水準が両方へ影響している可能性もある。確認できるのは相関と、今後追う価値のある方向だけだ。高強度の利用は明確な成長ペナルティを伴っておらず、少なくとも一部の企業は実際の予算で意思表示している。
四枚の図を合わせて初めて論理がつながる。ルーティングが一仕事当たりの費用を下げ、低い費用が一般業務を利用可能にし、新しい用途がToken総量を押し上げ、深く使う企業ほど投資を続ける理由を持つ。効率と需要はシーソーではなく、互いを強めることがある。
この章の結論は、「Tokenが安くなる」という言葉が価格だけを表し、市場全体を表さないことだ。AI支出を決めるのは、価格が下がる速さ、利用量が増える速さ、そして企業が十分に多くの有益な仕事を見つけられるかである。
高報酬で人材は採れるが、堀までは証明できない
04 · 最後の資金は、最も希少な人へ向かう
ここでいう「AI Lab」は一般企業のAI部門ではなく、AnthropicやOpenAIのように最先端の基盤モデルを訓練する研究所を指す。既成モデルを呼び出すだけでなく、次世代モデルをどう訓練し、どのデータを使い、どう評価し、展開するかを決める。研究、分散システム、製品化を同時に理解する人は少なく、人材は計算能力に次ぐ希少な供給力になる。
AnthropicのCEO、Dario Amodeiは、業界の従業員が使命より金銭を重視し始めたと懸念したことがある。一方、Levels.fyiへの投稿データでは、Anthropicのエンジニア総報酬は非常に高い。この二つは矛盾しない。使命は同じ方向を向く人を引きつけ、高報酬は候補者が使命へ参加するために大きな市場機会を犠牲にしなくてよい状態をつくる。
図十四を読むには、まず「総報酬」を理解する必要がある。給与だけでなく、基本給に株式、賞与などを加えたものだ。図では、Anthropicの該当レベルの総報酬は約37.5万ドルから130万ドルまで上がる。上位レベルほど株式と賞与の比重が大きい。数字は高いが、株式評価、権利確定期間、流動性によって最終価値は変わる。
三枚の図が直接答えるのは「いくら払うか、他社比でいくらか、どこから来るか」までであり、「どの組織が強いか」ではない


図十五は、Anthropic、Google、Teslaの近いエンジニア職級を並べ、比較を公平にしようとしている。図ではAnthropicが明らかに高いが、「近い職級」は同じ職務を意味せず、非上場企業の株式は上場株ほど価格を付けやすくない。Levels.fyiは利用者の自己投稿でサンプルも小さいため、報酬の桁を見るには役立つが、完全な報酬調査にはならない。
図十六は別の問いを立てる。研究所はどこから人を採るのか。OpenAIとAnthropicはいずれも大手テクノロジー企業、他のAIチーム、SalesforceやStripeなどのソフトウェア企業から人材を得ており、Databricks、Snowflake、Palantir、DeepMindも共通の供給元として現れる。図ではAnthropicがSaaS企業からより多く採用し、OpenAIは消費者インターネット、マーケットプレイス、広告技術企業から多く採り、対象期間にはNvidiaとTeslaからの採用も見える。
この違いから、Anthropicは企業ソフトウェア文化に近く、OpenAIは消費者製品と大規模配布を重視するのではないか、と推測したくなる。しかしデータは一つの説明を支持するほど強くない。採用元が示すのは人の流れであり、戦略や研究品質を単独で証明しない。
本当の組織優位は、人がどう協働するか、計算資源をどう配分するか、研究成果を製品へ移せるか、重要人材が長く残るか、安全性、速度、事業圧力の間で一貫した判断ができるかにも左右される。報酬図と人材流入図の証明範囲には、これらは含まれない。
報酬図が答えられるのは、市場が希少人材へどの桁まで払うか
現金と株式の構成変化も見える。
報酬図が答えられないのは、どの文化が優れ、どの研究が強いか
サンプル、職務の対応、株式評価には限界がある。
人材流入図が答えられるのは、どの産業経験から人が移ってきたか
組織能力について仮説を立てる助けになる。
人材流入図が答えられないのは、その経験が最終的に何を生んだか
出身企業は、新しい組織の成果を代替する指標ではない。
この章の結論は、資金が最先端研究所への入場券であって、優勝証明ではないということだ。報酬は人材の選択肢を買えるが、その選択肢を継続的な研究と製品の優位へ変えられるかは組織の仕組みが決める。
AIが冷えたのではない。帳簿の付け方が変わり始めた
05 · 四章を一つに戻す
これは複数テーマの週報であり、一つの命題を最初から最後まで証明する論文ではない。四章の対象は違い、同じ物差しでは測れない。Neocloudは資産集約型事業、SaaSはソフトウェアの堀、Tokenは価格と利用量、人材図は報酬と人の流れだけを扱う。
それでも四章を並べると、一つの共通変化が見える。AIは「誰が投資する勇気を持つか」という第一段階から、「誰が投資をリターンへ変えられるか」という第二段階へ進んでいる。共通の問いは地図でしかなく、各章固有の答えを代替しない。
計算能力の帳簿:売上はどれほど速く伸びるか?
減価償却、利息、顧客集中を引いた後に何が残るかも問う。
ソフトウェアの帳簿:AIは代替か、増分か?
答えはSaaSという大分類ではなく、具体的なカテゴリーで決まる。
Tokenの帳簿:一回の利用はどれほど安くなるか?
利用量がそれ以上の速さで増えるかも見る。
人材の帳簿:優秀な人を採用できるか?
組織が報酬を継続的な成果へ変えられるかも見る。
したがって、この16枚の図の最大の価値は、どの株が上がるかを予測することでも、AIがすべての約束を果たしたと証明することでもない。驚異的な成長には費用と回収期間を、ソフトウェアの反発には具体的なワークフローを、Tokenの値下がりには利用量を、高報酬には人を成果へ変える組織能力を併せて問う。より成熟した問い方を読者に与えることが価値である。
第一段階では資本がAIを信じたため資金が流れ込んだ。第二段階では資金がすでに入ったため、一つ一つの支出が自らを説明しなければならない。
4つの帳簿で読み解くAI資金
16枚の図表は計算資源、ソフトウェア、Token、人材を扱っている。実はすべて、「投入した資金は売上、効率、持続的優位性に戻るのか」を問うている。
4つの戦場、4つの採点方法
- Neocloud売上の速さと同時に、GPU、データセンター、減価償却、利息が現金をどれだけ消費するかを見る。
- 横断型SaaSAIは機能を置き換え、ワークフローを強化し、新需要も生む。業界全体は一括りにできない。
- Token単価下落は総額の減少を保証しない。利用量と新しいタスクがより速く増えることがある。
- AI人材報酬と人材流入は競争の激しさを示すが、研究成果や組織的モートは証明しない。
Neocloudの成長は4つの帳簿で見る
- 成長初期売上の伸びは急だが、実績値と予測値は分けて読む。
- 規模速く走ることと、すでに大きいことは別だ。絶対規模は大手クラウドに及ばない。
- バリュエーション需要が強くても、成長がすでに価格に織り込まれていれば株価は上がらない。
- コスト資本支出は減価償却と資金調達コストに変わる。売上から一度に差し引けない。
SaaSは一括消滅ではなく、ワークフローごとに分化する
- 代替汎用機能、軽量ツール、席数依存の価値は置き換えられやすい。
- 強化顧客、権限、作業履歴を持つソフトは、AIで利用を深められる。
- 新需要コード、Agent、システム接続の増加は、セキュリティと可観測性の需要を拡大する。
Token代には一つの基本式がある
- 単価が下がるルーティングと安価なモデルが1タスクのコストを下げる。
- 利用量が増える自動化する価値がなかったタスクも予算に入る。
- 総額を再計算総支出=単価×利用量。単価が半分、利用量が5倍なら、支出は元の2.5倍になる。
持ち帰るべきルールは一つ
驚異的な成長にはコストと回収期間を足す。ソフトの反発にはワークフローを見る。Token値下げには利用量を確認する。高報酬には組織が人を成果に変える仕組みを問う。AIは冷えていない。投資された一円ごとに説明が求められ始めたのだ。
AIに資金は入った。次はどう監査する?
4つの戦場は異なる物差しが必要だが、「投資はどうリターンに変わるか」に答えねばならない。
成長もコストも本物だ。需要が減価償却と資金調達の時計を追い越せるかが問題になる。
AIはSaaSを一様に殺すのではなく、ワークフローごとに価値を再配分する。
単価を半分にして利用量を5倍にすると、総支出は元の2.5倍に増える。
高額報酬は人材の選択肢を買えるが、研究成果や持続的モートを単独では証明できない。
AIは冷えていない。資金はすでに市場に入り、一円ごとに説明が求められ始めた。