
T:0 工程师:AI 会计为什么总在猜?因为总账只记结论,丢了来龙去脉
T:0(Airwallex 旗下)工程师 Erik 的长文:给总账接上再快的 Agent,它也只能猜。复式记账本来就带着一套能用算术核对的「本体」,把被软件丢掉的链接存回来,AI 才能指着证据回答「为什么」。
过去两年,市场上涌现了一批 AI 会计产品,发布页上的承诺大同小异:Agent 嵌进账本、对账从几天缩到几分钟、自动起草波动说明(解释科目余额为什么变了)、「几小时关账,不是几周」、九成多的手工活被自动化。
近日跨境支付公司 Airwallex(空中云汇)旗下的财务技术子公司 T:0 结束私测,面向美国初创企业开放。T:0 的工程团队成员 Erik(@eya0)在 X 上发表了一篇长文《Why Every AI Accountant Fails, and Why Palantir Knew First》。
现有的 AI 会计产品回答不了“为什么”,问题不在模型能力,而在它们脚下那张被软件拍扁的总账。会计在五百年前诞生时就自带了一套本体(复式记账),错在多数软件选择无视它,在过账那一刻把链接丢掉,只剩一张结论清单。
这是 T:0 团队写的产品与架构文章,客户案例和效果数字是厂商自己的说法。作者借 Palantir(一家给政府和大企业做数据平台的美国软件公司)的「对象 / 链接 / 动作」框架,说明为什么先修好账本底座,AI 才能在财务上给出可信的答案。
总账只记“结局”,却把“故事”扔了
要理解这个判断,先得看懂会计软件底层的总账(General Ledger,简称 GL)究竟长什么样。
复式记账的基本规则其实很简单:每笔业务至少记两边,一边借、一边贷,两边金额必须相等。无论打开哪套现代企业资源计划系统(ERP,如 SAP、NetSuite 或 QuickBooks),总账的本质都是一张扁平的流水表:日期、科目、借、贷、备注,动辄几百万行。
每一行分录都是一个故事的结局。至于故事的前因后果与交易链路,总账里全都没有。
Erik 在文章中举了一个具体的年度订阅收费案例:
这笔 4,120 美元的订阅,在总账里是这样一步步记下的
-
3 月 14 日
开出发票:客户签下 4,120 美元的年度订阅。钱还没收到,服务也还没提供。
借应收账款4,120.00 贷递延收入4,120.00递延收入:已开票但服务还没提供,先记成对客户的负债。国内准则一般叫「合同负债」,本文沿用美国准则的叫法。
-
3 月 18 日
客户付款:钱先落在支付处理商(比如 Stripe 这类处理商)那里,还没进公司的银行账户。
借处理商清算4,120.00 贷应收账款4,120.00处理商清算是个中转科目:钱在处理商那儿时记进去,打到银行时转出来,一进一出归零。
-
3 月 21 日
处理商打款:把这笔付款和另外 40 笔打包成一次结算打款付给公司。这笔扣掉自己的手续费 123.60,净额 3,996.40 随整批进入银行。
借银行存款3,996.40 借手续费123.60 贷处理商清算4,120.00只看这一笔:4,120.00 − 123.60 = 3,996.40。
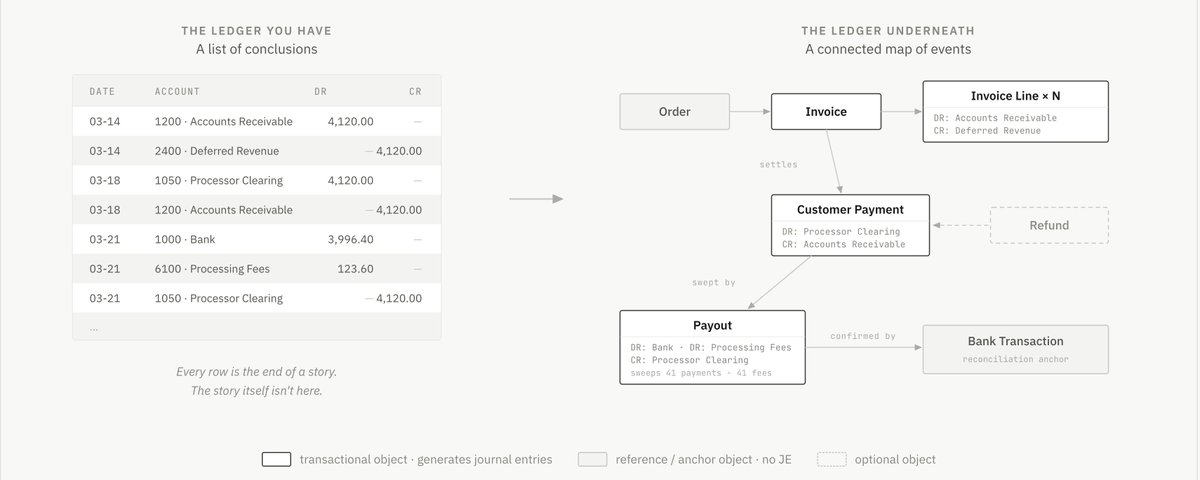
三个日期、7 行分录、5 个科目;借方合计 12,360.00,贷方合计 12,360.00。
 图 1:左边是总账里孤立的 7 行,右边是连起来的同一笔生意。
一笔商业事件,在总账里变成了 7 行互相孤立的分录,前后一周、横跨三个日期、分散在五个科目里:应收账款、递延收入、清算账户、手续费、银行存款。支出方向的每一块钱也一样,从公司卡扣款到从两个账户出资的工资发放。图 1 右边只画了这一条收入线,完整的地图覆盖整个总账:账单、工资、公司卡、转账、股权。
故事的其余部分散落在账本之外:支付处理商、计费系统、银行流水、数据仓库。这就是月末关账存在的原因——一队人从结论倒推故事;审计则是第二队人重做同样的事,风险更高、掌握的背景更少。
现在,把前沿大模型接入到这套扁平的总账上,向它提出 CFO 真正关心的问题:
“为什么这个月递延收入变了?”
T:0 团队说他们做过这个测试——导出一份总账交给前沿大模型,同一个问题问三遍,得到三个自信、写得漂亮、却彼此矛盾的答案。这不是模型能力不够,而是答案根本不在数据里。总账记录了结论,却扔掉了连接。要求 AI 仅凭一张扁平总账去解释业务,就像让人光凭电影片尾的演职员名单去推导完整剧情。你能得到一段流利、符合语法、看似合理的文字,但那只是一个猜测。
行业的解法:更快的簿记员
开头列的这些产品,背后的工程是真的,对账、起草、关账确实都变快了。
T:0 团队的真实反应是:那又怎样?
每一款这类产品都接受了总账的现状——一张扁平的结论清单,外加一堆互不通话的源系统,然后在上面放一个极快的 Agent。Agent 做数据考古确实更快了:匹配更快、起草更快、关账更快。但它没有改变什么是可知的。
如果数据模型本身回答不了“为什么”,坐在上面的 Agent 也回答不了。它只能猜得更流利。而一个说得流利的猜测,恰恰是 CFO、审计师和董事会永远不能接受的东西。
一个更快的簿记员依然只是簿记员。天花板不在模型,而在底座。
要让 AI 在财务里给出可信的答案,先得修好它脚下的底座,而修底座正是 Palantir 出名的原因。
Palantir 究竟搞明白了什么
Ontology(本体)这个词原本属于哲学系和数据库教科书,现在 CEO 们也会在财报电话会上讨论它。在 Palantir 的演示里,逻辑始终如一:AI 并不是因为模型弱而失败,而是因为脚下没有坚实的东西可站。因此,在让 AI 接触决策之前,需要先建立组织的数字孪生——存在的对象、对象之间的链接、改变对象的动作,让 AI 在这个模型上运作,而不是面对一堆互不相连的原始表格。
剥离掉神秘感,本体的概念其实很简单,只有三个基本构件:
- 对象(Objects):业务里的名词。一架飞机、一次货运、一张采购订单。它们不是表格里的一行,而是带有属性和生命周期的实体。
- 链接(Links):名词之间的关系。这次货运履约了那张订单;这个零件属于那架飞机。
- 动作(Actions):受控的动词。明确定义、可审计的操作,只有它们被允许改变对象的状态,并写回源系统。
作者认为,这正是 Palantir 做成大生意的关键:模型在有类型的对象和真实关系上推理,给出的答案有现实依据;在原始表格上推理,只能产出看着合理的文字。模型正在商品化,真正的护城河是模型脚下的语义层。
但 Palantir 生意里的难点在于:每个客户的世界都不一样。飞机不是货运,也不是病人。Palantir 必须派工程师针对每个客户、每个对象从零开始建模,因为在日常运营中,本体是高度定制的(Bespoke),必须逐个客户做出选择。
会计天生自带本体
1494 年,卢卡·帕乔利(Luca Pacioli)出版了《算术、几何、比及比例概要》,记录了当时威尼斯商人使用的簿记方法。用现代眼光看,他写下的其实是一套数据结构定义(Schema):每笔经济事件都被记录为特定类型的分录,借贷必须平衡,分录连向结算的事件,并在交易之间串联。复式记账不只是一种记账惯例,它是一套本体,甚至可能是生产环境中运行时间最久的一套。
与 Palantir 的客户不同,会计的本体还是完全标准的。T:0 调研了从 QuickBooks 到 SAP 等 7 家主流 ERP 的对象模型,发现每家系统里都出现了同样的三十多个对象:发票(Invoice)、贷项通知单(Credit Memo)、付款(Payment)、退款(Refund)、预付款(Prepayment)、账单(Bill)、打款(Payout)、工资发放(Payroll Run)等。这些厂商并没有互相抄袭,对象之所以一致,是因为它们对应的是真实的商业事件,而商业在任何地方长得都差不多。名词早在几百年前就确定了。
还有一项特性将会计与 Palantir 曾建模过的所有领域区分开来:在会计里,链接是可以证明的。
在日常运营的本体中,“这批货运与那个供应商相关”是一个建模决定——有用,但属于建模者的断言。而在会计里,一笔退款确凿对应某一笔付款,一笔付款确凿核销某张特定发票。整张图处处都要满足借贷相等的铁律。这是整张图自带的完整性校验,比后人发明“数据校验”这个词早了五百年。其他领域建好本体只能寄希望于它是对的;会计则自带核对机制。对 AI 来说,这种区别至关重要:在靠断言建起来的本体上,你只能相信模型的依据是对的;而在可证的本体上,你可以核对。
这也让当下会计软件的现状显得尤为奇特:本体就在眼前,古老、标准且可用算术验证,却没有系统真正建立在它之上。ERP 把对象存了下来,却在过账那一刻把链接丢掉。分录就是故事死掉的地方。
因此,T:0 换了一种相反的方式来构建系统。
连接型会计地图
T:0 的出发点只有一个:保留故事。财务报表上的每一个数字,都应该是一条可以反向回溯的路径的终点,穿过每一个对象和每一条链接,一直追溯到最初触发它的商业事件。T:0 将其称为“连接型会计地图”(Connected Accounting Map)。
作者在文中称,这套地图已在生产环境中运行,每年为 Reddit、GoodRx、Vimeo 和 MasterClass 等公司的财务团队生成数十亿条会计记录。
说明:这些客户名和「每年数十亿条记录」只出现在作者这篇文章里,Airwallex 新闻稿、T:0 CEO 的发布博客和官网都没有提到,属于公司自述;T:0 公开发布材料写的目标客户是美国初创公司。
这套地图包含三个部分:
对象(Objects)
进入系统的每一笔经济事件,都会变成系统能够理解的标准对象:发票、付款、退款、打款、账单、工资发放、银行交易。不管从哪个源系统进来,同一类事件都是同一种形状;记录知道自己是什么、涉及谁、处在生命周期哪一步。
这听起来理所当然,做起来却极其繁重。本体虽然标准,但现实系统里的数据并不统一。最典型的例子是“deposit”这个词:
- QuickBooks:指正准备送往银行的一批客户付款,T:0 解析成「一批客户付款」。
- NetSuite:指还没开票、客户先付的款项(预付款),T:0 解析成「等待对应发票的预付款」。
- 商业银行对账单:指任何进账的现金,T:0 解析成「等待确认的银行交易」。
一个词代表三件毫无关联的事件,对应三种不同的会计分录。如果把“deposit”读错,图就会把客户的预付款连到别人的银行流水上,下游每个结论都会跟着悄悄出错,而且没人发现。这也是这项工作必须在数据摄入时、一个源系统一个源系统地完成,在任何 AI 出场之前做好的原因;地图无法在事后套在既有系统上。
链接(Links)
每个对象都将关系作为数据来保存。这笔付款核销了那张发票;这次处理商结算打款扫走了这 41 笔付款,并扣掉 41 笔手续费;这笔退款冲销了某笔特定扣款,而扣款又对应着特定合同。
在账本支出侧也是完全相同的逻辑:账单付款核销供应商账单、转账为工资发放出资、银行交易确认钱真的到了。
 图 2:收钱和付钱两条链形状一样,每条连线都能双向核对。
图 2 下面一行是资金流出,结构和收入一侧一样,从供应商和账单开始,最后落到银行交易,中间三步的分录是:
- 账单行:借费用,贷应付账款
- 账单付款:借应付账款,贷账单付款清算
- 付款流出:借账单付款清算,贷银行
「账单付款清算」和前面的处理商清算一样,是钱在路上时用的中转科目,付出去时记进、银行扣款时转出,正常一进一出归零。同样的形状还出现在工资、公司卡扣款、报销和内部转账里。
图底部列出了每条连线怎么核对:收入一侧,付款 = 发票余额,打款 = 付款合计 − 手续费合计;支出一侧,账单付款 = 账单总额;两侧最后都要满足银行到账 = 结算净额,而且处处借等于贷。
回到 3 月那笔 4,120 美元的订阅案例:在 T:0 里,它不再是 7 行分散的分录,而是一条完整路径:合同 → 发票 → 客户付款 → 打款 → 银行流水,人和机器都能顺着它双向走(图 1 右侧起点画的是订单 Order)。这笔付款的 123.60 美元手续费挂在打款上,每条分录仍连着生成它的对象。反过来走也行:从银行里那笔入账出发,先拆出这次打款包含的 41 笔付款,找到这笔 4,120 美元的客户付款,再追到发票和合同。
从一行账倒着查:7 行分录各自挂在哪个业务对象上
- 合同 / 订单生意的起点,不生成分录
- 开出发票
- 发票(发票行)借 应收账款 · 贷 递延收入
- 付款核销这张发票
- 客户付款借 处理商清算 · 贷 应收账款
- 这笔付款被打包进打款
- 打款借 银行存款 · 借 手续费贷 处理商清算同批 41 笔付款、41 笔手续费
- 打款被银行流水确认
- 银行交易对账锚点,不生成分录
会计对链接的要求是:证明不了就不连。如果打款金额对不上,或者付款找不到发票,地图不会去猜,而是记录下缺口并明确提示。在财务领域,一个诚实的缺口远比一个貌似合理的连接更有价值。
动作(Actions)
对象与链接描述世界,过账规则改变世界。T:0 里的每一笔分录都来自规则:当这类对象在特定条件下出现时,查看其链接的对象,并记下这笔分录。过账时不再临场判断,没有“通常这样”。同样的事件输入,每次输出的账目完全一致。
这并不等于会计判断消失了,而是判断挪到了它该在的地方:由人认真做一次,写成人人都能读的规则,而不是每月在上千笔交易里看不见地反复重做。至于 AI 如何改变判断本身,原作者表示会另写文章讨论。
这里也是 AI 介入、并设立边界的地方——读写严格分离:
- 读取侧:AI 可以自由探索整张地图,回答提问、起草报告、调查异常、解释变动,给出的每个结论都有据可查,带着遍历路径。
- 写入侧:AI 只负责设计,绝对不执行(the AI designs, it never executes)。它可以提议过账规则、建议新供应商支出的归类、草拟落实政策的工作流。但每一项提议都必须经过人工审核,转化为规则,交给确定性引擎执行。AI 生成提议,不生成数字;数字只能来自算术。
图 3 把两边并排对照:对象一行,Palantir 要为每个客户从零建模,会计的对象全行业通用;链接一行,Palantir 的连线由建模者断言,会计的连线能用算术核对;动作一行,Palantir 是受控的操作、会写回源系统,T:0 是 AI 设计过账规则、由确定性引擎执行。
 图 3:Palantir 运营本体与 T:0 会计地图逐项对照。
地图上的 Agent 能做什么
清单上的 Agent 只能给昨天的流程提速;地图上的 Agent 能做老流程做不到的事,而且按作者的说法,可以无人盯着做,因为它说的每句话都能拿它走过的图去核对。正是地图对 Agent 的约束,让人敢把真正的责任交给它(需要指出的是,这种独立运作仅限于读取侧的调查和核对,写入账本依然必须经过人审定的规则)。作者说,下面五项里前四项是 T:0 的 AI 现在的工作方式,第五项是下一步方向。先一眼看完:
- 波动分析:以前看着两个余额的差编故事;在地图上沿连线查出背后具体的合同和账单。
- 对账:以前把总账和银行流水一笔笔配对;在地图上拿图里已有的预期去核实。
- 审计:以前人工抽样再推断;在地图上全年全量遍历。
- 关账:以前月底集中拉平;在地图上一直处于关好账的状态。
- 假设推演:在真实账本的分支上算新条款的影响。还没做到。
波动分析:“为什么”变成了查询,不再是命题作文
今天的 AI 波动分析(比较两期科目余额并解释变化)大多是根据叙事去猜:模型看着两个余额的差额,写一个关于差额的故事。
在地图上,问 T:0 为什么递延收入变了,它不会去编故事,而是沿着连线遍历。比如它会给出这样的结果:214 份合同按期履约确认收入,12 份发生了变更,3 笔退款冲销了前期的确认。在支出侧也一样,问“为什么云成本涨了 40%”,它会直接拆到背后具体的供应商账单和卡交易,而不是给出一篇看着合理的段落。AI 追踪的是以数据形式存在的链条,拿出的结论都附带证据,因为证据就是它走过的路径。
对账:不再需要匹配
银行对账之所以存在,是因为总账和银行就像两个互不相识的陌生人,必须有人居中介绍。“银行对账快 90%”是这波产品最爱用的宣传数字。
但在 T:0 里,这种介绍早就完成了。一笔处理商结算打款、一笔账单付款、一次工资出资,每个节点都会预告银行里该出现的一笔流水,精确到金额、账户和时间窗口。3 月那笔打款在银行入账之前,就已经说明了会进来多少钱,其中属于这笔订阅的份额是 3,996.40 美元。银行流水进入时,是拿着图里已有的预期去核实,而不是重新匹配。剩下的少数真正例外,由 Agent 带着完整上下文逐个查:哪条链接断了、图预期的是什么、实际来了什么。匹配得更快只是功能,不再需要匹配才是架构。
审计:从抽样变成全量遍历
审计之所以抽样,是因为手工回溯任何一个数字的源头成本太高,不可能逐笔核查,只能抽样:比如人工抽 60 笔,再推断总体。
在 T:0 里,每个数字都自带来历,验证变成了遍历。银行对账单上任意一笔入账,都能拆到里面的每一笔付款,再追到各自的发票和合同。不再由人抽 60 笔再推断,而是由 Agent 全年持续遍历整张图,带着走过的路径报告发现。审计不再是每年一次的发掘,而是系统一直维持的属性。
关账:不再是一个名词
月末关账之所以存在,是因为脱节的系统慢慢漂移,必须定期强行拉平。
如果账本的链接一直在持续维护,在某种意义上它一直处于关好账的状态,关账就变成了一个确认节点,而不是一场要熬过去的工程。据 T:0 自述,用上地图的财务团队把关账时间缩短了 90%;文中另举了一家的例子,关账从 6 天缩到 3 天。市场在夸口几天关账而不是几周,真正的终点是“关账”不再是一个名词。
OpenAI 财务团队也把零天关账列为目标,至今仍在建设中,见《OpenAI CFO 分享用AI改造财务团队经验》。
假设推演(What-If):在真实账本分支上推演未来(尚未实现)
连接型地图记录了已经发生的世界,同时也可以像代码一样创建分支(Fork)。
按作者的设想,向 AI 提出假设时,它不去空想,而是分叉出真实的事件历史,套用不同的收入政策、合同结构或定价模式,让确定性引擎在分支上重放真实世界,并输出两个世界之间的差异(Diff)。新合同条款下账会是什么样,直接在真实交易上算出来,而不是在电子表格里建模。会计向来是记录过去的学科,能分叉的地图会让它变成排演未来的工具。
回头看这五项:它们都是 AI 能力,没有一项是模型能力。模型和别人用的是同一批,差别在给它们站的是什么。把最聪明的 Agent 放在扁平账本上它会猜,放在地图上它就知道。
三条教训
对于认真思考严肃金融场景中 AI 落地的团队,T:0 总结了三条教训:
- 本体是标准的,数据是混乱的。T:0 原以为难点在于 AI,结果并不是,难点是归一化。7 个 ERP、十几个支付平台,每家把同样的五百年老对象塑造成不同的方言(正如前文提到的 deposit)。没有捷径,每一个被跳过的边角情况,最后都会变成某个人对不上的账。
- 在金融领域,概率成立的链接比没有链接更糟。AI 行业通常习惯了 95% 的置信度:这对推荐系统足够好,对审计却是致命的。一个大概率对的链接,迟早会在某人的收入数字里错一次,而这样一次发现就会毁掉对系统里所有其他链接的信任。T:0 靠的办法是:链接要么被证实,要么就不存在,而且缺了要让人一眼看见。信任像利息一样累积,一次违约就能抹掉多年。
- AI 靠出示路径赢得信任,而不是靠推理说辞。财务总监、审计师或董事会不会因为 AI 的解释听起来严谨就相信它,他们只相信证据。能经受住审计检验的 AI 结论,只有那些能对应到地图路径的结论:这些对象、这些链接、这条规则、这条分录。建好让每个答案都能溯源的底座,信任就不再是盲目的冒险,而变成了一次查验。
结语
行业正在竞相把更聪明的 Agent 架在同样陈旧的总账之上。作者认为,这场比赛的方向跑反了:模型带来的是表达的流利,地图带来的才是真实。而在会计里,真实本身就是产品的全部价值。
作者说,Palantir 证明了组织愿意为了让 AI 值得信赖而围绕本体重构数据,代价是必须逐个客户手工搭建本体。会计从不需要施工队,它的本体自 1494 年起就在眼前,全行业通用,自带校验机制,只是在等待软件认真对待它。
T:0 的自我定位正是那套软件:不是一个更聪明的簿记员,而是一本每个数字都还记得自己来历的账,加上终于读得懂它的 AI。
Palantir 向运营展示了本体的价值,而 T:0 想展示给财务。
为什么每个 AI 会计都会失败?Palantir 早就看清了财务底座
过去两年,市场上涌现了一批承诺“几小时关账”、“对账快 90%”的 AI 会计产品。但只要向大模型提出 CFO 真正关心的核心问题——“为什么这个月递延收入变了?”,模型问三遍就会给出三个自信、优美却自相矛盾的答案。
这不是模型能力不够,而是答案根本不在数据里。无论 SAP、NetSuite 还是 QuickBooks,底层总账本质上都是一张拍扁的流水清单:记录了每笔业务的借与贷,却在过账瞬间把商业事件的来龙去脉丢弃殆尽。
“要求 AI 仅凭一张扁平总账去解释业务,就像让人光凭电影片尾的演职员名单去推导完整剧情。你能得到一段流利、符合语法的文字,但那只是一个猜测。”行业现有的做法只是在扁平清单上架设更快的簿记员,做数据考古变快了,却永远回答不了“为什么”。
连接型会计地图:让每个报表数字都带着回溯路径
来自 Airwallex 旗下 T:0 的核心解法不是制造更聪明的簿记员,而是重建因果底座——连接型会计地图(Connected Accounting Map)。进入系统的每一笔业务被转化为标准对象,对象之间的关系作为数据持久保存,每条连线都必须接受借贷相等的算术硬核验。
开具应收
客户结算
批量结算
银行核对
在这张地图上,人和机器都能顺着连线双向探索:从银行流水反向拆出 41 笔付款并追至原始合同;或从合同正向追踪履约。与此同时,系统为 AI 划定了不可逾越的权力红线——读写严格分离:
全量图遍历与因果归因:AI 沿着连线追溯异常、解释余额变动。每一个结论都天然附带走过的节点路径,结论即是完整证据链。
AI 只设计,绝对不执行:AI 可以建议科目归类、草拟过账规则,但每一条规则必须经人工核准,交由确定性引擎落账。AI 生成提议,绝不直接生成数字。
Palantir 运营本体 vs 会计可证本体
Palantir 证明了企业愿意为可信 AI 重构数据底座,但其代价是派驻工程师为每家企业从零手搭高度定制的本体。会计领域恰恰相反:卢卡·帕乔利在 1494 年就写下了全行业通用的规范,对象完全标准,且处处受数学守恒约束。
底座从扁平清单升级为连接地图后,财务 Agent 的运作模式迎来了五大本质质变:
严肃金融场景的三条硬道理
行业正在竞相把更聪明的 Agent 架在同样陈旧的总账之上,但方向跑反了:模型带来表达的流利,地图带来的才是真实。T:0 在生产环境中总结出三条不可逾越的实践铁律:
1. 本体是标准的,数据是混乱的:真正的工程难点不是调用模型,而是源头方言的归一化。比如“deposit”一词在 QuickBooks 代表待存客户款,在 NetSuite 代表未开票预付款,在银行对账单代表入账流水。一旦在摄入时理解错误,整张因果图就会将资金连到错误实体上,导致下游所有结论全盘失效。
2. 概率成立的链接比没有链接更糟:大模型习惯的 95% 置信度在推荐系统足够优秀,但在财务与审计中是致命缺陷。一次凭空推导的错误链接会瞬间摧毁对整个账本的信任。连接必须被严格算术证实;证明不了就诚实暴露断链缺口,缺口远比合理的编造更有价值。
3. AI 靠出示路径赢得信任,而非推理说辞:CFO、审计师与董事会绝不会因为文字严密而盲信结论。唯一能通过严苛检验的,是 AI 结论所附带的地图回溯路径——遍历了哪些对象、依据了哪条规则、核算了哪些分录。底座健全时,信任不再是冒险,而是一次一目了然的复核。
Why Every AI Accountant Fails, and Why Palantir Knew First
Palantir's marketing team pulled off something rare: they made a data model famous. “Ontology,” a word that used to live in philosophy departments and database textbooks, is now something CEOs say on earnings calls. And if you watch any of their demos, the pitch is always the same. AI doesn't fail because the models are weak. AI fails because it has nothing solid to stand on. So before you let AI anywhere near a decision, you build a digital twin of the organization: the objects that exist, the links between them, the actions that change them. Then you let the AI operate on the model instead of a swamp of disconnected tables.
They're right. We build T:0, an AI-native accounting platform, and we've spent years inside the exact mess that pitch describes. Along the way we arrived at a conclusion that we think matters more than any product announcement in our space:
The domain best suited to this idea isn't logistics, or defense, or manufacturing. It's accounting. And unlike every other domain, accounting doesn't need anyone to invent its ontology. It was born with one, five hundred years ago. Most software just ignores it.
This post is about what happens when you stop ignoring it.

The problem: your general ledger is a list of conclusions
Open any general ledger and what you'll find is rows. Date, account, debit, credit, memo. Millions of them.
Every one of those rows is a conclusion. The end of a story. Here's one. On March 14th, a customer signs a $4,120 annual subscription and an invoice goes out. The payment lands at the processor on the 18th. On the 21st, the processor batches it into a payout with forty other payments, takes $123.60 in fees, and $3,996.40 arrives in the bank. One business event became seven ledger rows, spread across three weeks and five accounts: receivables, deferred revenue, a clearing account, a fee expense, the bank. The same thing happens to every dollar moving the other direction, from the corporate card sweep to the payroll run funded out of two accounts. Every transaction in a business writes a story like this. The ledger keeps the last sentence of each one.
The rest of the story lives everywhere except the ledger: in the payment processor, the billing system, the bank feed, the data warehouse. That's why the monthly close exists. It's a team of humans reconstructing stories from conclusions. It's also why audits hurt: they're a second team reconstructing the same stories, with higher stakes and less context.
Now point an AI at that ledger and ask it the kind of question a CFO actually cares about: why did deferred revenue move this month?
We've run this exact test. Export a general ledger, hand it to a frontier model, ask that question three times. You get three confident, well-written, mutually incompatible answers. Not because the model is weak, but because the answer isn't in the data. The ledger recorded the conclusions and threw away the connections. Asking AI to explain a flat GL is like asking someone to reconstruct a movie's plot from the closing credits. You'll get something fluent, grammatical, and plausible. You'll get a guess.
The industry's answer: faster bookkeepers
The last two years produced a wave of AI accounting products, and the engineering behind them is real. Agents embedded in the ledger. Reconciliations that took days now done in minutes. Flux narratives drafted automatically. “Close in hours, not weeks.” Ninety-something percent of manual work automated.
Our honest reaction: so what?
Every one of these products accepts the ledger as it is, a flat list of conclusions plus a pile of source systems that don't talk to each other, and puts a very fast agent on top. The agent does the archaeology faster. It matches faster, drafts faster, closes faster. What it doesn't do is change what's knowable. If the data model can't answer “why,” no agent sitting on it can either. It can only guess more fluently. And a fluent guess is precisely the thing a CFO, an auditor, or a board can never accept.
A faster bookkeeper is still a bookkeeper. The ceiling isn't the model. The ceiling is the substrate.
Which brings us back to Palantir, because fixing the substrate is exactly what they got famous for.
What Palantir actually figured out
Strip away the mystique and the ontology idea is simple. Three primitives:
- Objects. The nouns of the business. An aircraft, a shipment, a purchase order. Not rows in a table; typed entities with properties and lifecycles.
- Links. How the nouns relate. This shipment fulfills that order. This part belongs to that aircraft.
- Actions. The governed verbs. The defined, auditable operations that are allowed to change the world.
The insight that made Palantir a hundred-billion-dollar company is what this does for AI. A model reasoning over typed objects and real relationships gives you answers grounded in the world. A model reasoning over raw tables gives you plausible text. The moat was never the model; models are becoming commodities. The moat is the semantic layer the model stands on.
But notice the hard part of their business: every customer's world is different. An aircraft is not a shipment is not a patient. Palantir deploys engineers to model each organization from scratch, because in operations the ontology is bespoke. It's a choice someone has to make, customer by customer, object by object.
Keep that in mind. It's about to matter.
Accounting was born with an ontology
In 1494, Luca Pacioli wrote down the bookkeeping system Venetian merchants were already using, and what he published is, in modern terms, a schema. Every economic event gets recorded as typed entries. Debits and credits must balance. Entries link to the events they settle and chain from transaction to transaction. Double-entry bookkeeping is more than a recording convention. It's an ontology, and it may be the oldest one still in production.
Unlike Palantir's customers, accounting's ontology is also standard. We surveyed the object models of seven major ERPs, QuickBooks through SAP, and the same thirty-odd objects appear in every one: invoice, credit memo, payment, refund, prepayment, bill, payout, payroll run. The vendors didn't copy each other. The objects mirror the actual events of commerce, and commerce looks the same everywhere. The nouns were settled centuries ago.
And one property separates accounting from every domain Palantir has ever modeled:
In accounting, the links are provable.
In an operations ontology, “this shipment relates to that supplier” is a modeling decision: useful, but asserted. In accounting, a refund provably belongs to a payment. A payment provably settles a specific invoice. The whole graph has to satisfy the rule that debits equal credits, everywhere, always. That's a built-in integrity check on the entire structure, invented five hundred years before anyone called it data validation. Other domains construct their ontology and hope it's right. Accounting's comes with a proof system attached. For AI, that difference is everything. On an asserted ontology, you have to trust that the model's grounding is sound. On a proven one, you can check.
All of which makes the state of accounting software strange. The ontology is sitting right there, old and standard and mathematically verifiable, and no system is actually built on it. ERPs store the objects, then flatten the links away at posting time. The journal entry is where the story goes to die.
So we built the system the other way around.
What we built: the connected accounting map
T:0 starts from a single premise: keep the story. Every number in a financial statement should be the end of a path you can walk backward, through every object and every link, all the way to the business event that started it. We call the result the connected accounting map.
One thing to be clear about before the architecture talk starts: this isn't a proposal. The map runs in production today, generating billions of accounting records a year for finance teams at companies like Reddit, GoodRx, Vimeo, and MasterClass. Here's its anatomy, in the three parts you now recognize.
The objects
Every economic event that enters T:0 becomes an object the system actually understands: an invoice, a payment, a refund, a payout, a bill, a payroll run, a bank transaction. The same shape no matter which source system it came from. Not a row with a memo field, but a record that knows what it is, who it involves, and where it sits in its own lifecycle.
This sounds obvious and is brutally hard, because while the ontology is standard, the data isn't. Our favorite example is the word “deposit.” QuickBooks uses it for a batch of customer payments on their way to the bank. NetSuite uses it for money a customer paid before you've even invoiced them. Your bank uses it for any cash that shows up at all. One word, three unrelated events, three different journal entries. T:0 resolves each system's dialect into the shared model: the first becomes a batch of customer payments, the second a prepayment waiting for its invoice, the third a bank transaction waiting to be confirmed. Tedious? Completely. But every link in the map depends on the objects at both ends being the right type. Misread “deposit” and the graph connects a customer's prepayment to someone else's bank line, and every conclusion downstream of that link is quietly wrong. This is also why a map can't be bolted onto existing systems after the fact, and why the agents-on-top crowd hasn't built one: the work has to happen at ingestion, one source system at a time, before any AI shows up.
The links
Every object carries its relationships as data. This payment settles that invoice. This payout sweeps those forty-one payments, minus those forty-one fees. This refund reverses that specific charge, which recognized against that specific contract. And identically on the other side of the ledger: this bill payment clears that vendor bill, this transfer funds that payroll run, this bank transaction confirms the whole thing landed.
Remember the March subscription? In T:0 it isn't seven disconnected rows anymore. It's a path: contract to invoice to payment to payout to bank transaction, with the $123.60 fee hanging exactly where it belongs and every journal entry still attached to the object that produced it. Every money journey in the business works the same way, order to cash, bill to payment, payroll to funding: traversable, in both directions, by humans and by machines.

And because this is accounting, we hold the links to accounting's standard: a link exists only when it can be proven. When it can't (a payout that doesn't sum, a payment with no matching invoice) the map doesn't guess. It records the gap and raises its hand. That discipline is what separates an AI that says “I don't know, and here's exactly what's missing” from one that hallucinates a match. In this domain, an honest gap is worth infinitely more than a plausible connection.
The actions
Objects and links describe the world. Posting rules change it. Every journal entry in T:0 comes from a rule: when this kind of object shows up in this condition, look at what it's linked to, and book this entry. No judgment calls at posting time, no “usually.” Same events in, same books out, every single time. To be clear, that doesn't mean accounting judgment goes away. It means judgment moves to where it belongs: made once, deliberately, by a human, and encoded as a rule everyone can read, instead of re-exercised invisibly on a thousand transactions a month. How AI changes the judgment itself is a big enough topic that we'll give it its own post.
This is where AI enters, and just as important, where it stops. The boundary is a read/write split. On the read side, T:0's AI has the run of the map: answering questions, drafting reports, investigating anomalies, explaining variances, always grounded in paths it can cite. On the write side, one rule is absolute: the AI designs, it never executes. It can propose a posting rule, suggest how a new vendor's spend should be categorized, draft the workflow that implements a policy. But every proposal becomes real the same way: reviewed, encoded as a rule, and handed to the deterministic engine, which does exactly what the rule says. Nothing more, nothing probabilistic, nothing creative. The AI generates proposals, not numbers. The numbers come from arithmetic.
If you've followed the Palantir story, you'll recognize the shape: semantic layer underneath, governed actions on top, AI operating on a model of the world rather than raw data. The difference is that our world happens to be the one domain where the model's links are mathematical facts.

What agents can do on a map
This is the part we actually want to talk about, because it's where “AI in accounting” stops meaning faster and starts meaning different. An agent on a list can accelerate yesterday's workflow. An agent on a map can do work the workflow never allowed, and it can do that work unsupervised, because everything it claims can be checked against the graph it walked. That's the whole trade: the map constrains the agent, and the constraint is what makes it safe to hand the agent real responsibility. Four of the five below are how T:0's AI works today. The fifth is where it goes next.
“Why” becomes a query, not an essay. Today's AI flux analysis is narrative guessing: a model looking at two balances and writing a story about the difference. Ask T:0 why deferred revenue moved and it doesn't write a story. It walks the edges. These 214 contracts recognized on schedule, these 12 were modified, these 3 refunds reversed prior recognition. Here they are. Same on the spend side: “why did cloud costs jump 40%?” resolves to the actual vendor bills and card transactions behind the line, not a plausible paragraph about them. The AI isn't correlating. It's tracing chains that exist as data, and every claim arrives with its evidence attached, because the evidence is the path it walked.
Reconciliation stops being matching. Bank reconciliation exists because the ledger and the bank are two strangers describing the same events, and someone has to introduce them. That's why “90% faster bank rec” is the current wave's favorite stat. In T:0, the introduction already happened. A payout, a bill payment, a payroll funding: each is a node that predicts a bank line, down to the amount, the account, and the window. The March payout said $3,996.40 would hit the bank before the bank did. The bank feed doesn't get matched. It gets confirmed against expectations the graph already holds. What's left over isn't a pile of maybes for an agent to triage. It's a short list of genuine exceptions, and the agent investigates each one with the whole story in hand: which link failed, what the graph expected, what actually arrived. Matching faster is a feature. Not needing to match is an architecture.
Audit stops being sampling. Auditors sample transactions for one reason: tracing any single number to its origin is so expensive that checking all of them is unthinkable. Every number in T:0 carries its lineage, so verification becomes a traversal, and traversals are exactly what agents are good at. Any deposit on the bank statement resolves to the payments inside it, and each of those to its invoice and its contract. Instead of a human pulling 60 samples and extrapolating, an agent walks the entire graph continuously, all year, and reports what it finds with the paths attached. The audit stops being an annual excavation and becomes a property the system maintains.
The close stops being an event. Month-end exists because disconnected systems drift apart and must be periodically forced back into agreement. That's all it is: an artifact of disconnection. A ledger whose links are maintained continuously is, in a meaningful sense, always closed, and the close becomes a checkpoint you confirm rather than a project you survive. This one isn't theoretical either. Finance teams on the map have cut close times by 90%, and one took a six-day close to three. The market brags about closing in days instead of weeks. The actual endgame is that “the close” stops being a noun.
The ledger learns to run scenarios. This is the fifth capability, the one still ahead of us, and the one we find most exciting. A connected map records the world that happened, and it can also branch. Ask the AI a what-if and instead of speculating, it forks the real event history, applies the different revenue policy or contract structure or pricing model, and lets the deterministic engine replay the world on the branch. Then it hands you the diff between the two worlds. What do the books look like under the new contract terms, computed on our actual transactions rather than modeled in a spreadsheet? Accounting has always been the discipline of recording the past. A map that can branch turns it into an instrument for rehearsing the future, with the same auditable rigor as the books themselves.
Notice that every one of these is an AI capability, and none of them is a model capability. The models are the same ones everyone else has. What's different is what we gave them to stand on. Put the smartest agent in the world on a flat ledger and it guesses. Put it on the map and it knows.
The hard lessons
Three things we learned building this, for anyone thinking seriously about AI in finance:
- The ontology is standard. The data is chaos. We expected the hard problem to be the AI. It wasn't. It was normalization. Seven ERPs, a dozen payment platforms, and every one of them shapes the same five-hundred-year-old objects differently. The unglamorous work of turning “deposit means three things” into one clean object model is the foundation everything else stands on. There is no shortcut, and every skipped edge case comes back as someone's reconciliation break.
- In finance, a probabilistic link is worse than no link. The broader AI industry runs happily on 95% confidence: fine for recommendations, fatal for audit. A link that's probably right will eventually be wrong inside someone's revenue number, and one such discovery destroys trust in every other link in the system. The discipline that saved us: links are proven or they're absent, and absences are loudly visible. Trust compounds the same way interest does. A single default wipes out years of it.
- AI earns trust by showing its path, not its reasoning. No controller, auditor, or board will ever trust an AI because its explanation sounds rigorous. They trust evidence. The only AI conclusions that survive contact with an audit are ones that resolve to a path through the map: these objects, these links, this rule, this entry. Build the substrate that makes every answer traceable, and trust stops being a leap of faith and becomes an inspection.
Closing thoughts
The industry is racing to put smarter agents on top of the same old ledger. We think the race is backwards. A model gets you fluency. A map gets you truth. In accounting, truth is the entire product.
Palantir proved that organizations will rebuild their data around an ontology to make AI trustworthy, and they had to construct that ontology by hand, customer by customer. Accounting never needed the construction crew. Its ontology has been in plain sight since 1494, standard across every business on earth, proof system included. It has simply been waiting for software to take it seriously.
T:0 is that software. Not a smarter bookkeeper: a ledger where every number still knows its own story, and an AI that can finally read it.
Palantir showed operations what an ontology is worth. We're showing finance.