a16z 发布最新消费 AI 榜单:流量之外,谁在真正为AI付费?
首次加入个人卡支出数据:谁每月花 903 美元,钱流向哪些工具,AI 又怎样让更多普通人愿意持续使用?
消费 AI 很火,但掏钱的主力,还是拿它写代码、做内容、干活的那批人。
a16z 最新发布的第七期消费级 AI 应用榜单,由 Olivia Moore 撰写,第一次加入了 YipitData 跟踪的美国个人卡支出数据。结果很直观:前 1% 的付费者每月平均花 903 美元买 AI 工具,中位数付费者每月只花 25 美元。
下一场竞争,是让普通人也愿意天天用 AI。 光靠“提高效率”还不够:产品得让人想用、愿意常用,也得找到让更多人用得起的收费方式。
谁在真正付费?钱集中在少数工作与创作用户手里
付费者在增加,支出却高度集中
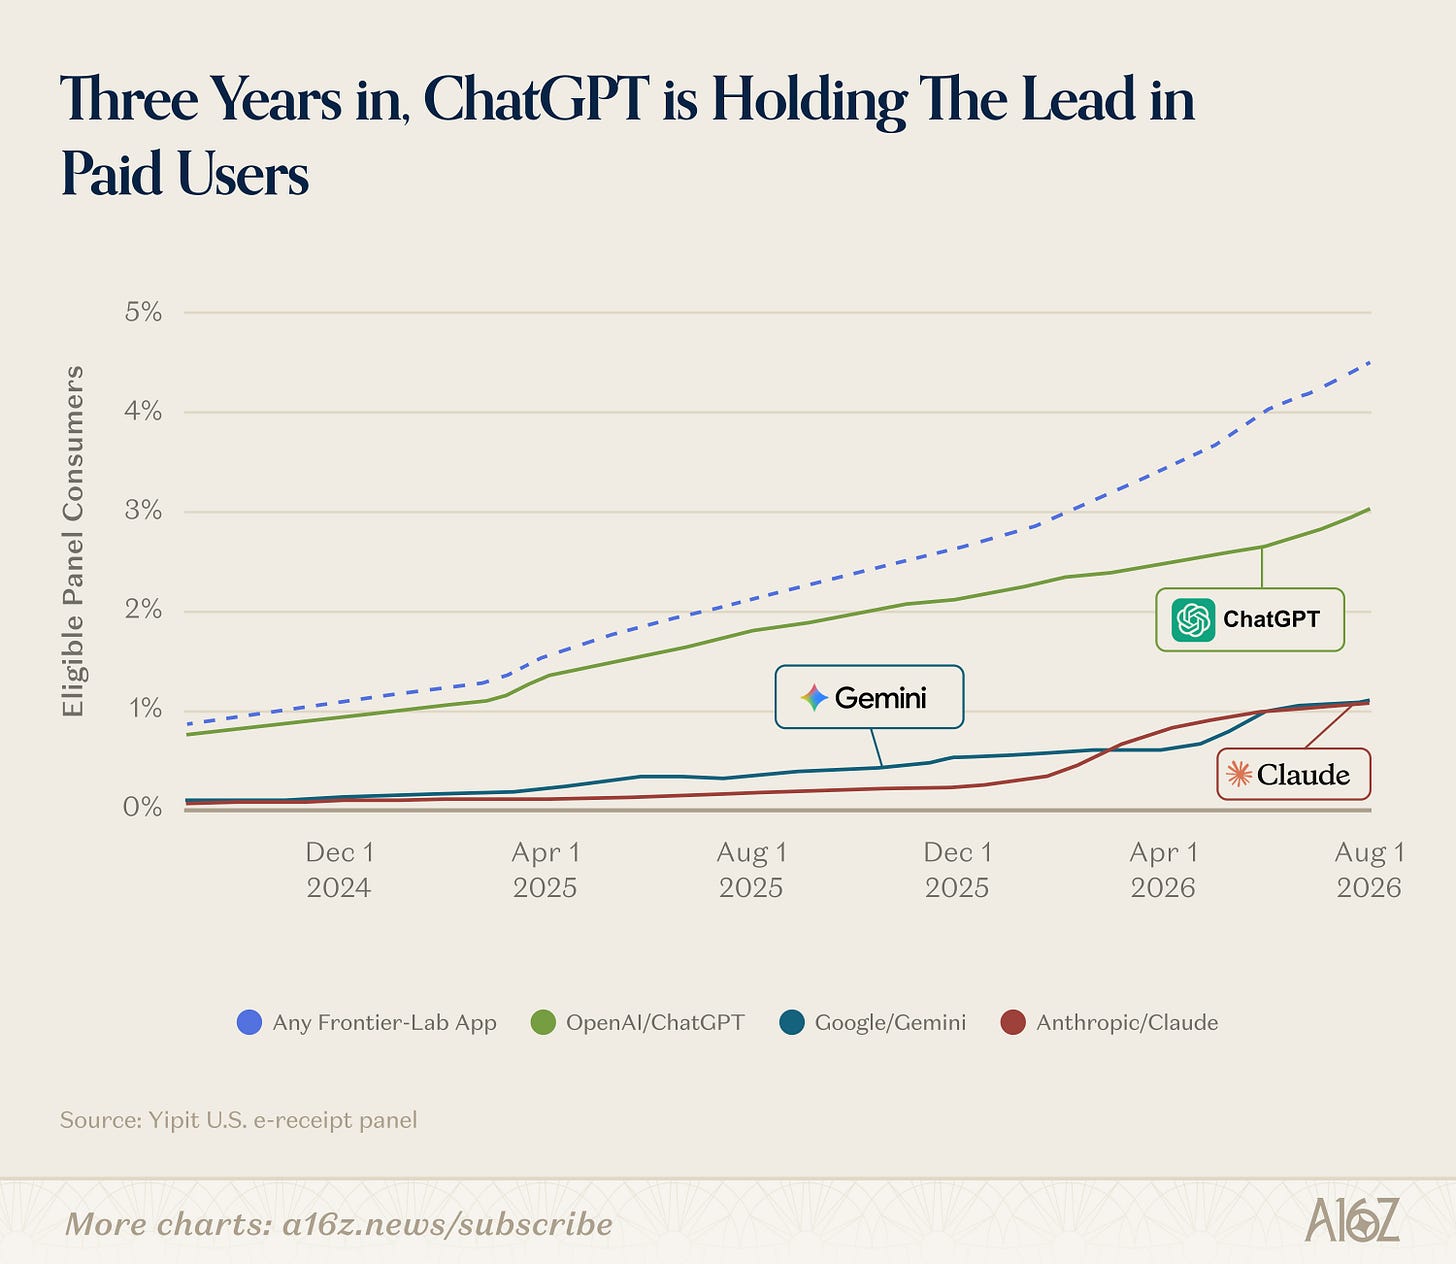
报告引用的美国调查中,接近一半的受访消费者表示用过 AI,每天使用的约占总体消费者的 25%。在 YipitData 的合资格美国个人电子收据样本中,至少订阅 ChatGPT、Claude 或 Gemini 一款的消费者比例约为 4.5%,一年前为 2.1%。使用调查与订阅数据来自不同样本;付费基数在扩大,再看个人卡支出,增长仍很不均衡。


与此同时,重度付费群体的支出正在加速。在观察到的消费卡支出样本中,消费 AI 呈现出明显的幂律分布 (这里指支出高度集中在少数付费者身上):
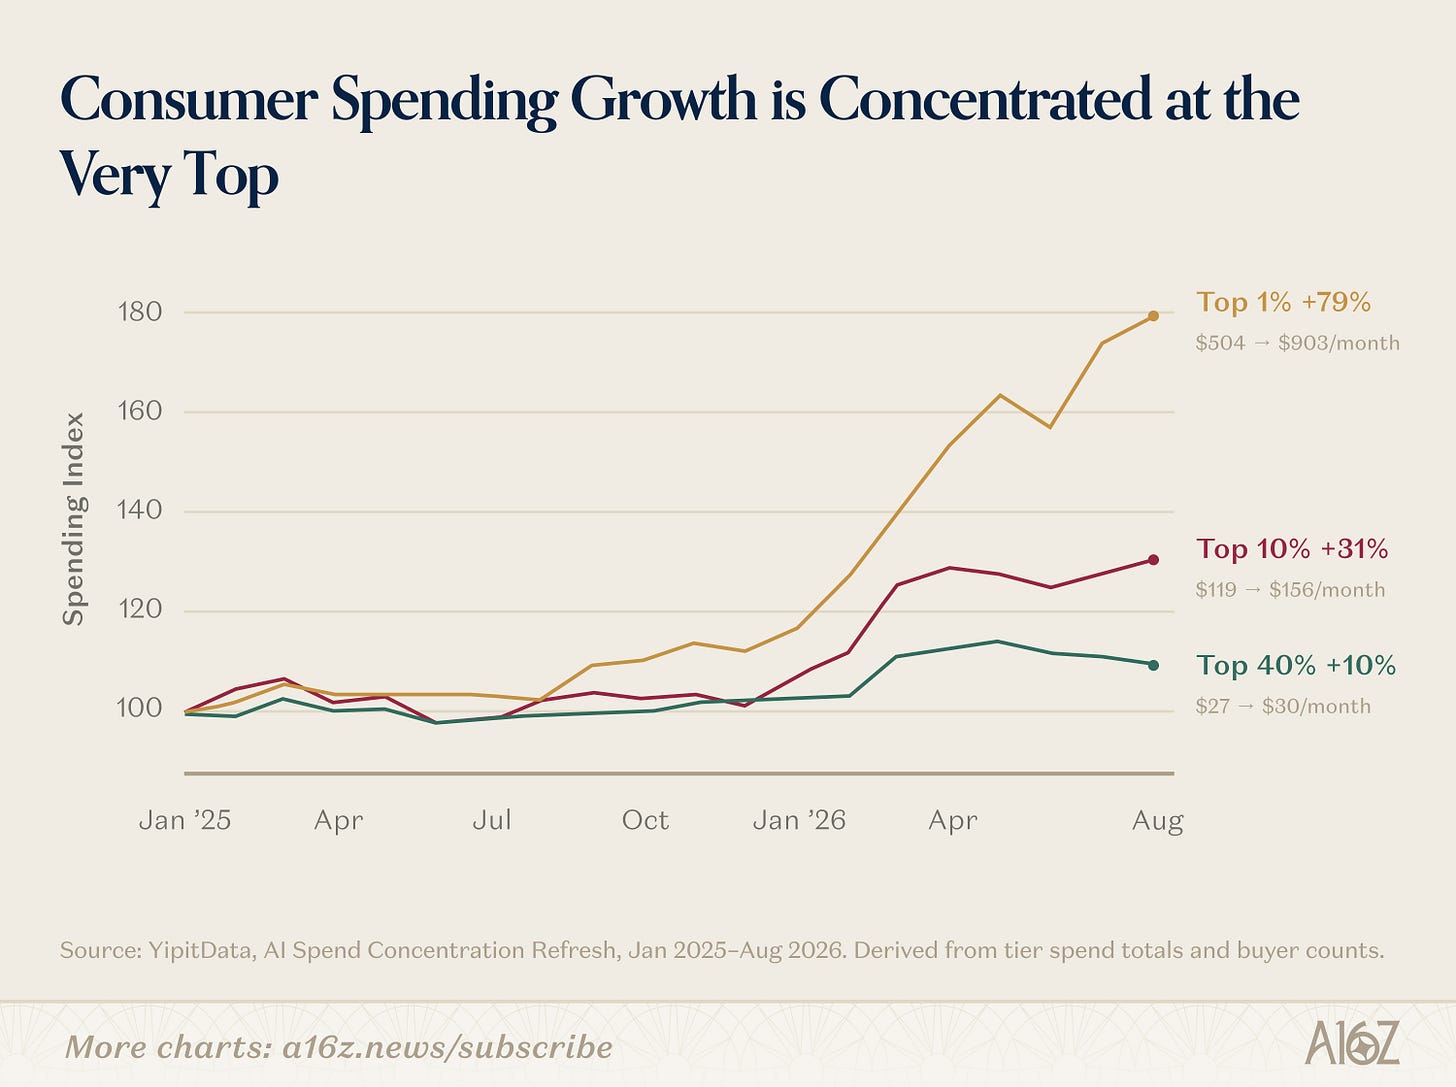
- 极高集中度: 付费排名前 10% 的用户,贡献了整个观察样本中约一半的消费额;最头部的 1% 消费者,支出更是占到了总盘子的 19.5%——这比后 50% 付费人群加起来的总和(16.6%)还要多。
- 支出差距悬殊: 最头部 1% 付费者每月平均花 903 美元,在过去一年半里增长了约 80%;最高 10% 组的人均月支出增长 31%,最高 40% 组增长 10%。新增支出明显更集中在最重度用户身上。全体付费者的中位数则仍是每月 25 美元 左右,长期变化不大。
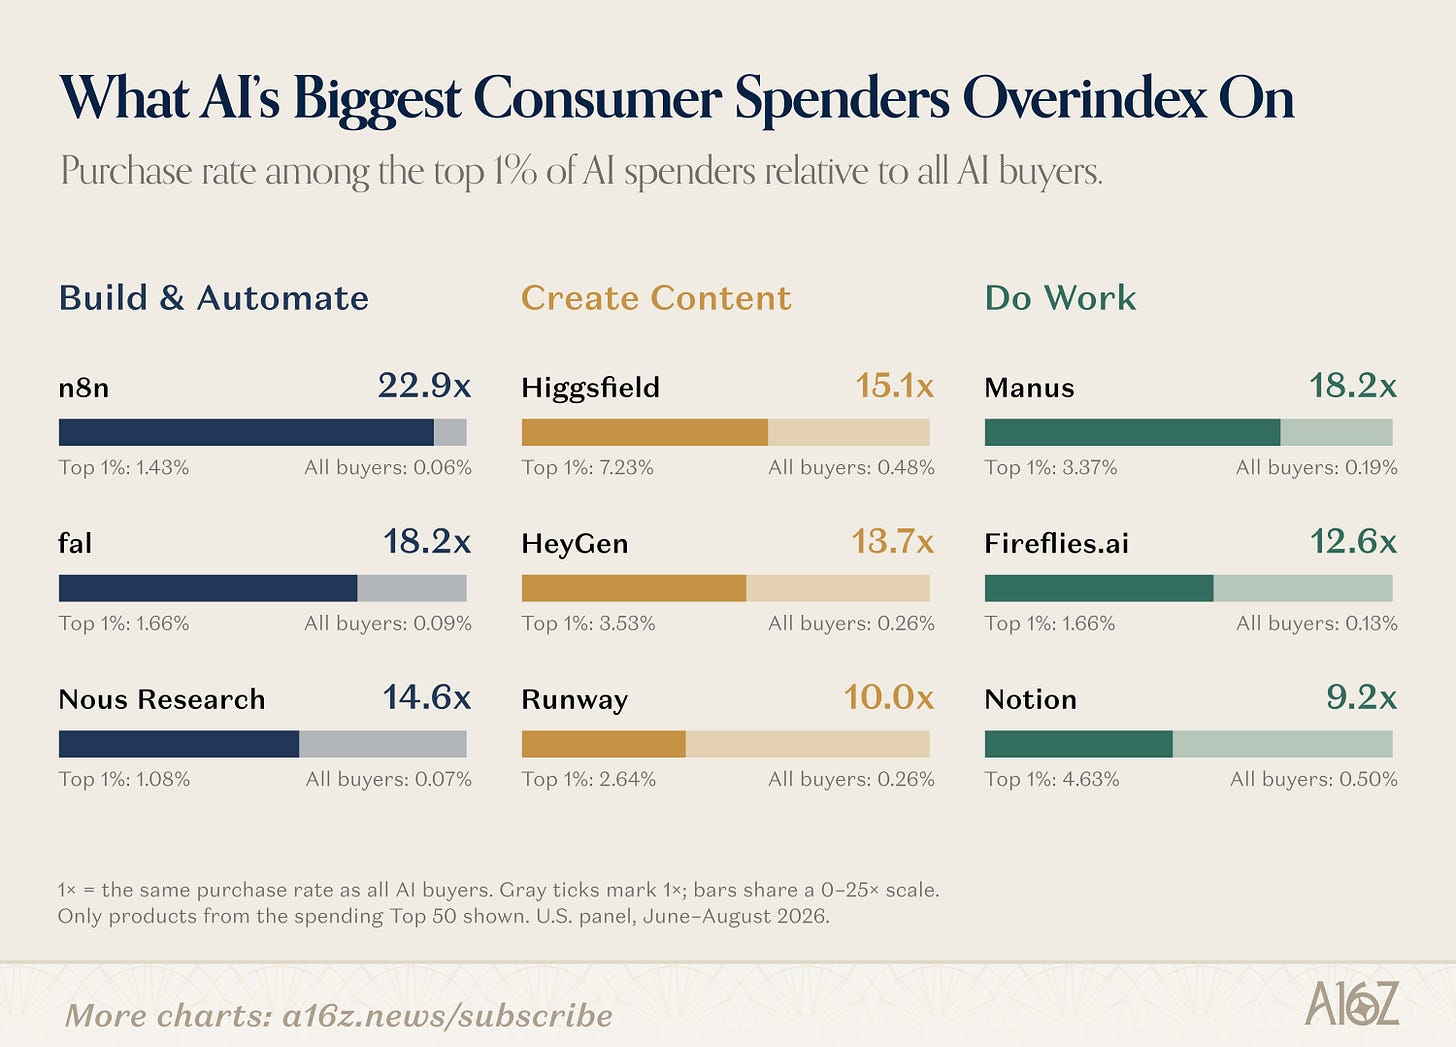
- 他们到底在买什么? 这批用户的购买倾向更偏向用于构建、创作与完成工作的工具,而非日常聊天。这更接近 Prosumer (用个人身份购买专业工具来工作或创作的人) 的使用方式。统计显示,前 1% 支出群体更偏向购买自动化工作流搭建平台(如 n8n)、AI 开发者基础设施(如 fal、Nous Research)、以及高门槛创意工具(如视频生成工具 Higgsfield、设计平台 Figma、数字人生成器 HeyGen、智能工作流工具 Manus 等)。这里的“购买倾向更强”指的是该工具在前 1% 支出群体中的购买率相对全体 AI 购买者购买率的比值,并不代表绝对多数人都在购买。例如在工作流工具 n8n 上,前 1% 支出者的购买率为全体 AI 购买者的 22.9 倍,但在前 1% 群体中的实际购买率也仅为 1.43%(全体购买者中为 0.06%)。

在配套访谈中,Olivia 补充了一条常见的采用路径:有人先个人使用与工作相关的 AI 工具,发现好用后再带入团队,工具厂商随后补充隐私、安全和团队方案。这是产品驱动增长的过程。(PLG,Product-Led Growth,用户通过产品体验自发采用,并把它带给同事或团队) 这说明被归类为“个人消费”的支出并不等于纯粹的娱乐消费,许多工作相邻场景也是由个人自费启动的。企业统一采购的软件开支不在本次个人卡统计范围内。
在这种高度集中的支出结构下,多工具付费也并不普遍。YipitData 的样本显示,在所有已经为至少一款 AI 产品付费的用户中,仅有 13% 的人还会为至少另一款 AI 工具付费。样本中多数人的支出只涉及一款 AI 工具。新工具需要讲清额外解决了什么问题,才能让尝试它的人愿意多付一份钱。
流量榜看不到的地方,也有人在付钱
为了看清不同维度的数据指向,本期报告实际由三个各自独立的 Top 50 榜单构成:
| 榜单维度 | 衡量指标与数据源 | 统计口径说明 |
|---|---|---|
| 网页端 Top 50 | 月度网站访问(Similarweb) | 衡量桌面及网页端访问热度,不包含应用内使用 |
| 移动端 Top 50 | 月活跃用户数 MAU(Sensor Tower) | 衡量移动应用活跃规模,不与网页端简单累加 |
| 个人支出 Top 50 | 观察到的美国个人卡支出(YipitData) | 追踪个人付费与高客单需求,不代表企业全球总营收 |
三张榜分别观察网页访问、移动活跃与个人付款,不是 100 个去重产品的合并排行,也不是测试底层技术跑分的模型能力榜。AI 原生产品和已有产品都可上榜,前提是生成式 AI 已经成为核心体验。
本期首次进入这个榜单系列的产品共有 11 款,创系列新低。主要用于成人内容的产品被单独移出综合排行;报告估计,若计入,它们将占网页前 50 席的 20% 以上。


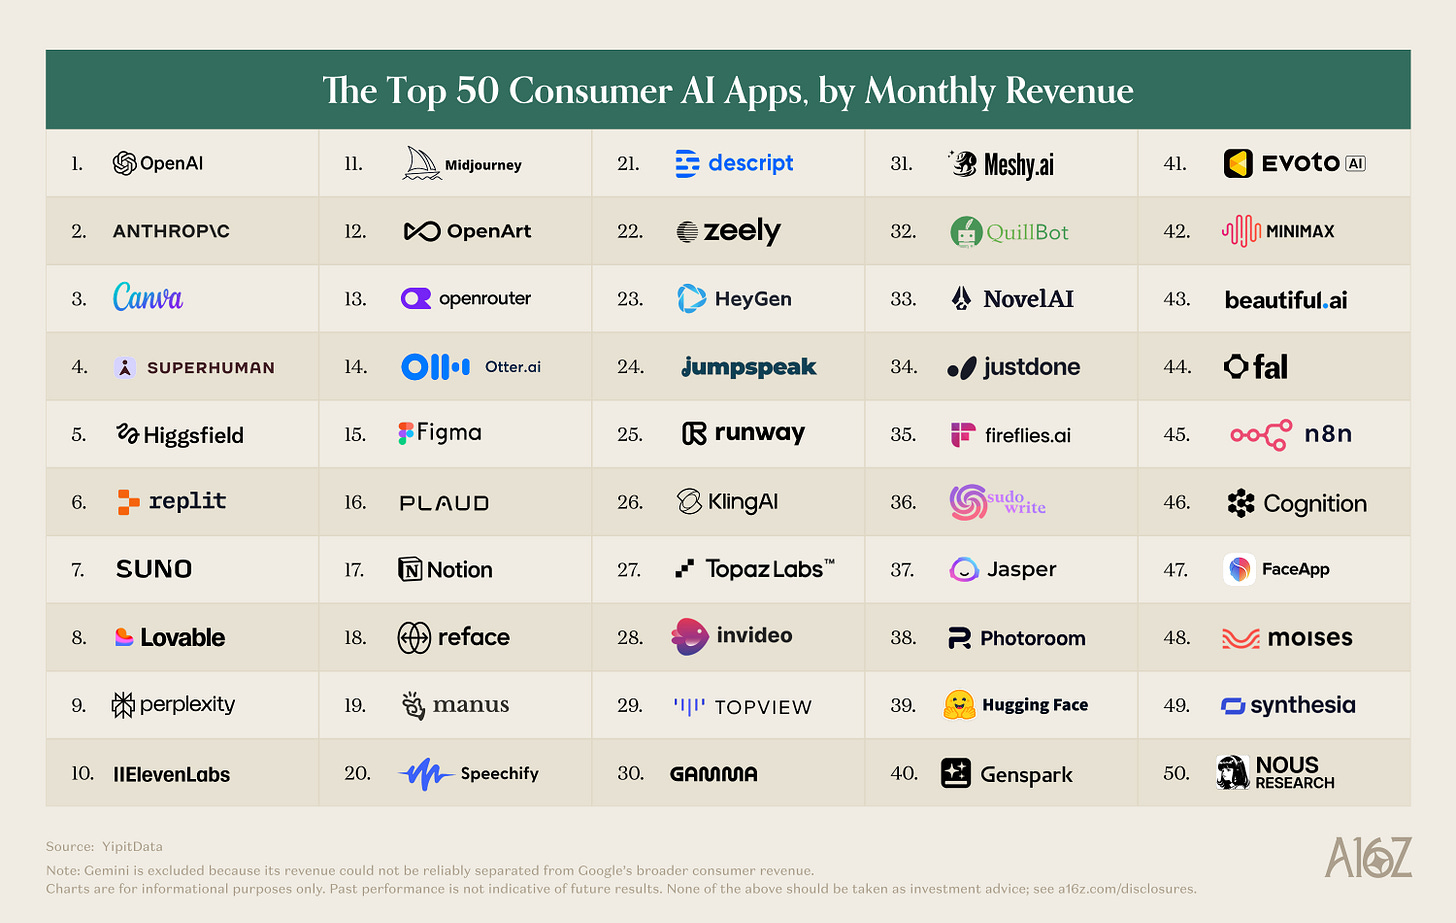
不同的使用入口与付费人群,让网站热度和个人付款呈现出不同的排名:在个人卡消费支出排名前 50 的 AI 厂商中,有多达 29 家没有进入网页与移动两张流量榜的前 50 名。 这表明仅看网页与移动访问容易遗漏某些产品形态(如桌面端应用或嵌入即时通讯的工具),单看浏览器和手机应用,会漏掉这些入口中的使用与付款。
在个人卡支出榜中,OpenAI 位列第 1,Anthropic 位列第 2,Canva 位列第 3,Superhuman 位列第 4。值得注意的是,Gemini 并未出现在支出榜前 50 名中,这是因为其消费端收入目前无法从 Google 整体庞大的消费业务中可靠单独拆分,并不是因为其排名低或不赚钱。

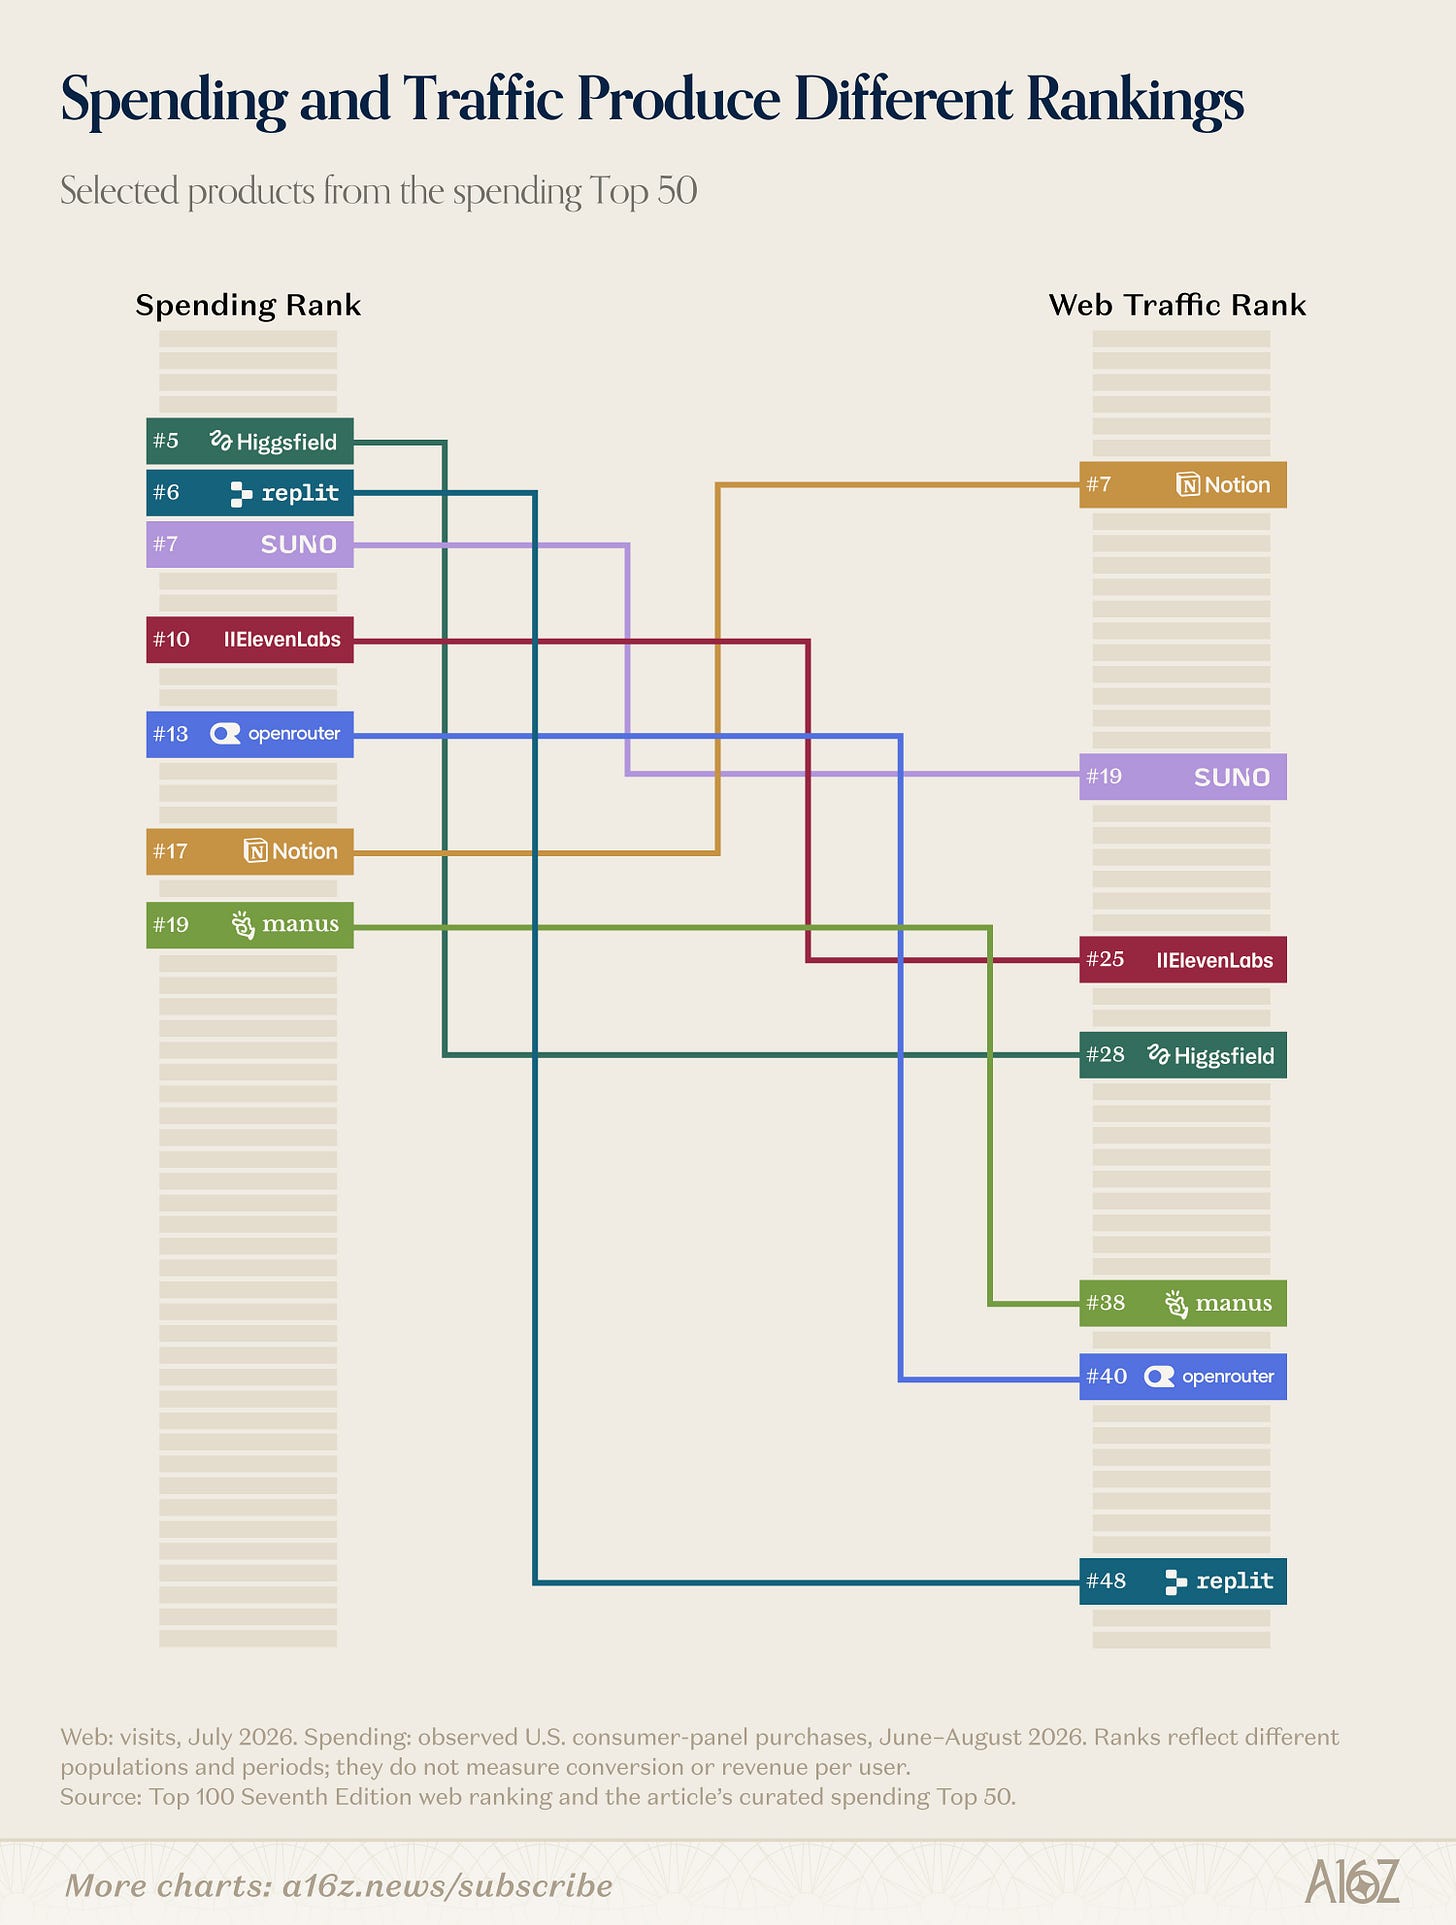
同时,由于个人卡支出榜(追踪美国个人卡支出)与流量榜衡量的人群样本与统计周期不同,两者的名次差异不能直接用来推算转化率,也不能直接证明每个用户带来的收入更高。不过,这种对照能够有效提示流量数据可能会遗漏高付费需求:
| 产品 | 个人卡支出榜名次 | 网页流量榜名次 |
|---|---|---|
| Higgsfield | 第 5 名 | 第 28 名 |
| Replit | 第 6 名 | 第 48 名 |
| Suno | 第 7 名 | 第 19 名 |

想判断一个工具有没有付费需求,除了看访问量,还要看它进入什么工作场景、用户有没有实际付款。
它在哪里受欢迎,又在哪里被付费?
ChatGPT
ChatGPT 同时出现在三份榜单中。
数据采用本期三张总榜。支出榜以商户统计,OpenAI、Anthropic 分别对应 ChatGPT、Claude;各榜统计时期与人群不同,不能据此计算付费转化率。

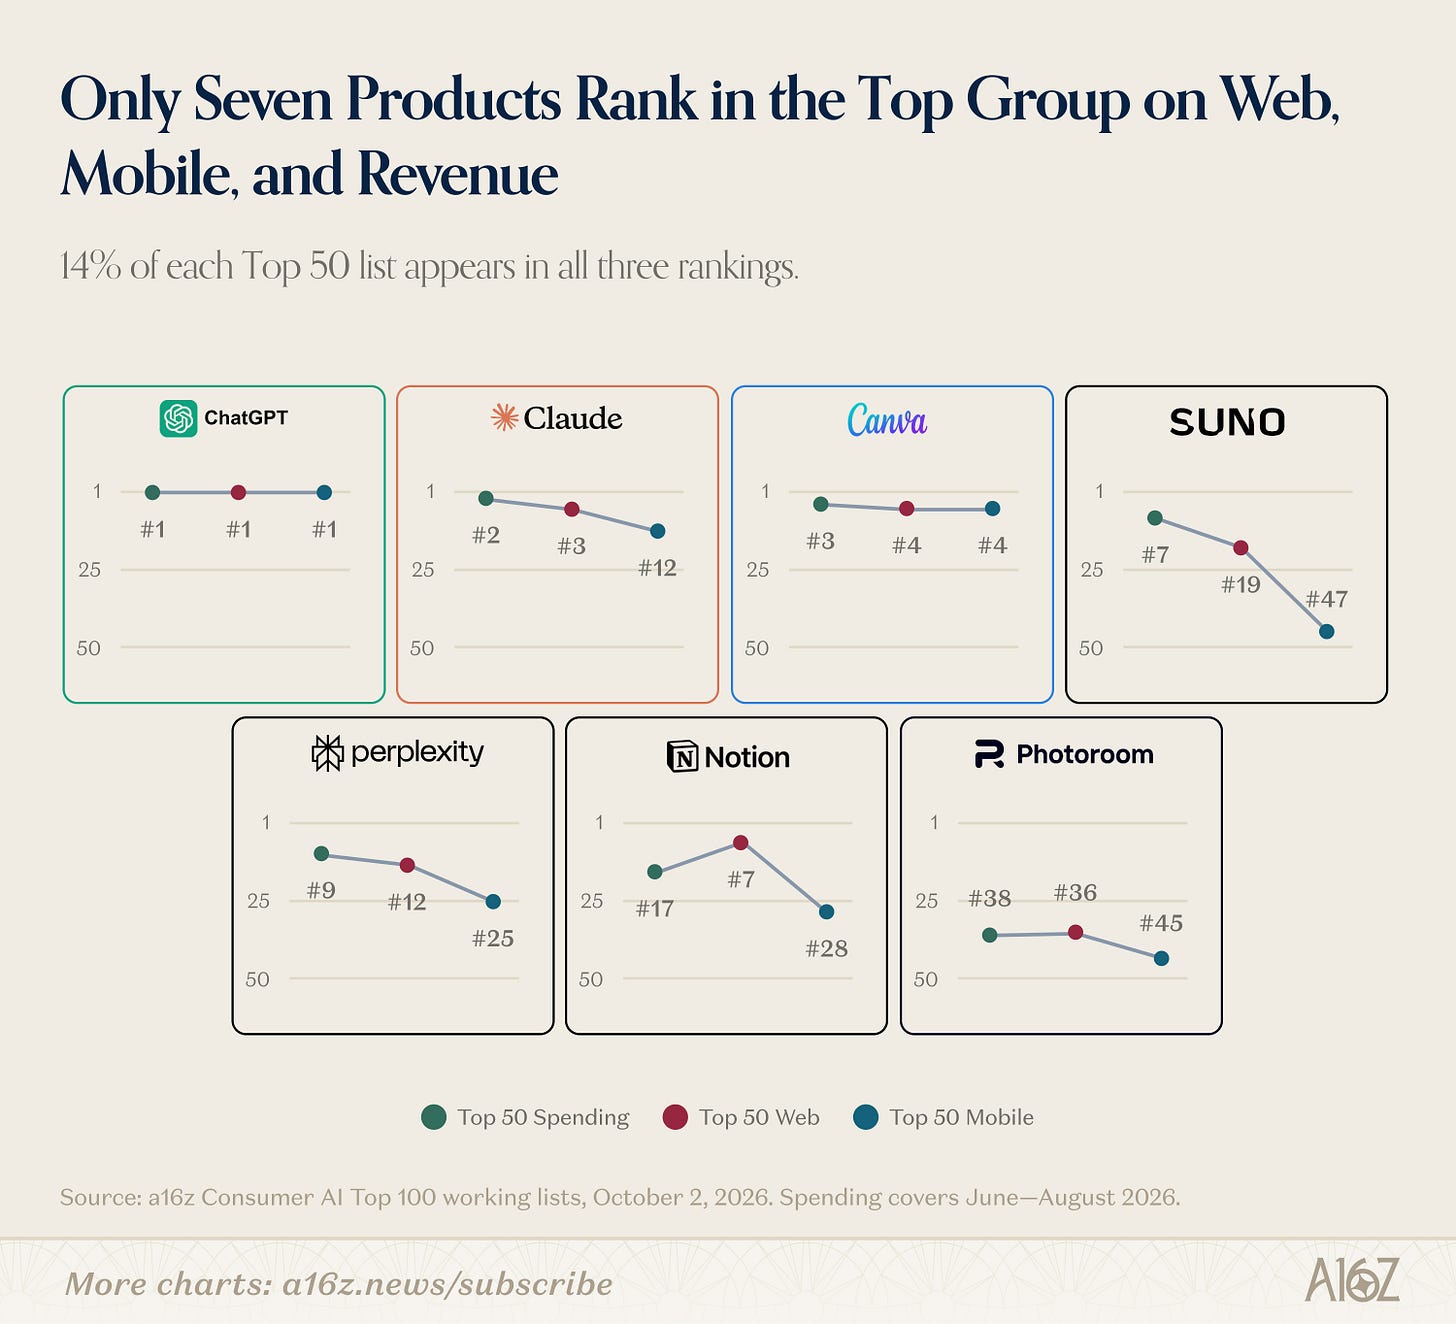
在全部追踪产品中,仅有 7 家公司同时跨越网页流量、移动月活和个人消费支出三大榜单:除了在三张榜单均稳居第一的 ChatGPT 之外,还包括模型厂商 Claude(支出第 2、网页第 3、移动第 12)与音乐生成平台 Suno(支出第 7、网页第 19、移动第 47)、两家原生应用 Perplexity(支出第 9、网页第 12、移动第 25)与 Photoroom(支出第 38、网页第 36、移动第 45),以及两家老牌生产力工具 Canva(支出第 3、网页第 4、移动第 4)和 Notion(支出第 17、网页第 7、移动第 28)。
三大助手:ChatGPT 做大众,Claude 做专业,Gemini 靠生态
作为整个生成式 AI 产业的基础底座,OpenAI、Anthropic 与 Google 旗下的主力助手之间的角逐一直最受瞩目。这里比较的是三款助手面向消费者的产品定位与订阅方案。从最新数据来看,三者正在走向截然不同的商业与产品形态。
ChatGPT:规模领先,同时做大众与工作场景
无论是网页访问量(约为第二名 Gemini 的 2 倍、Claude 的 6 倍),还是移动端月活 (MAU,即每月至少打开一次应用的活跃用户数),ChatGPT 均保持着明显领先。尤其在移动端,ChatGPT 的月活分别达到 Gemini 的 2.5 倍与 Claude 的 14 倍,与网页端的差距形成鲜明对照。在 YipitData 追踪的美国个人订阅样本中,ChatGPT 的付费订阅规模约为另两家的 3 倍。
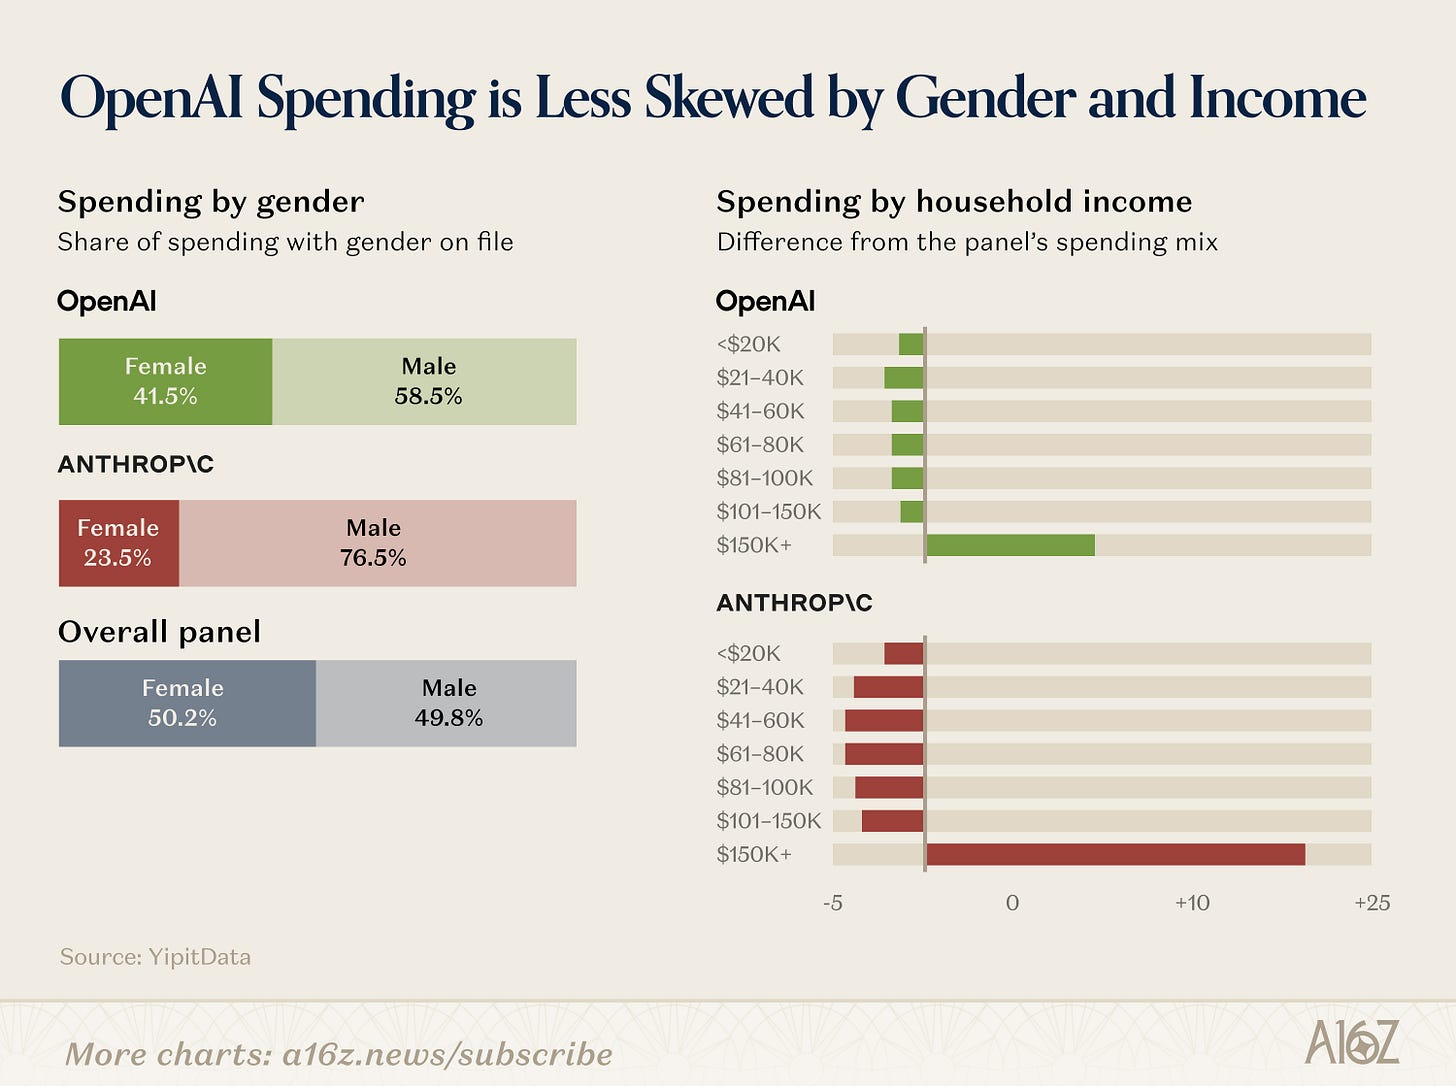
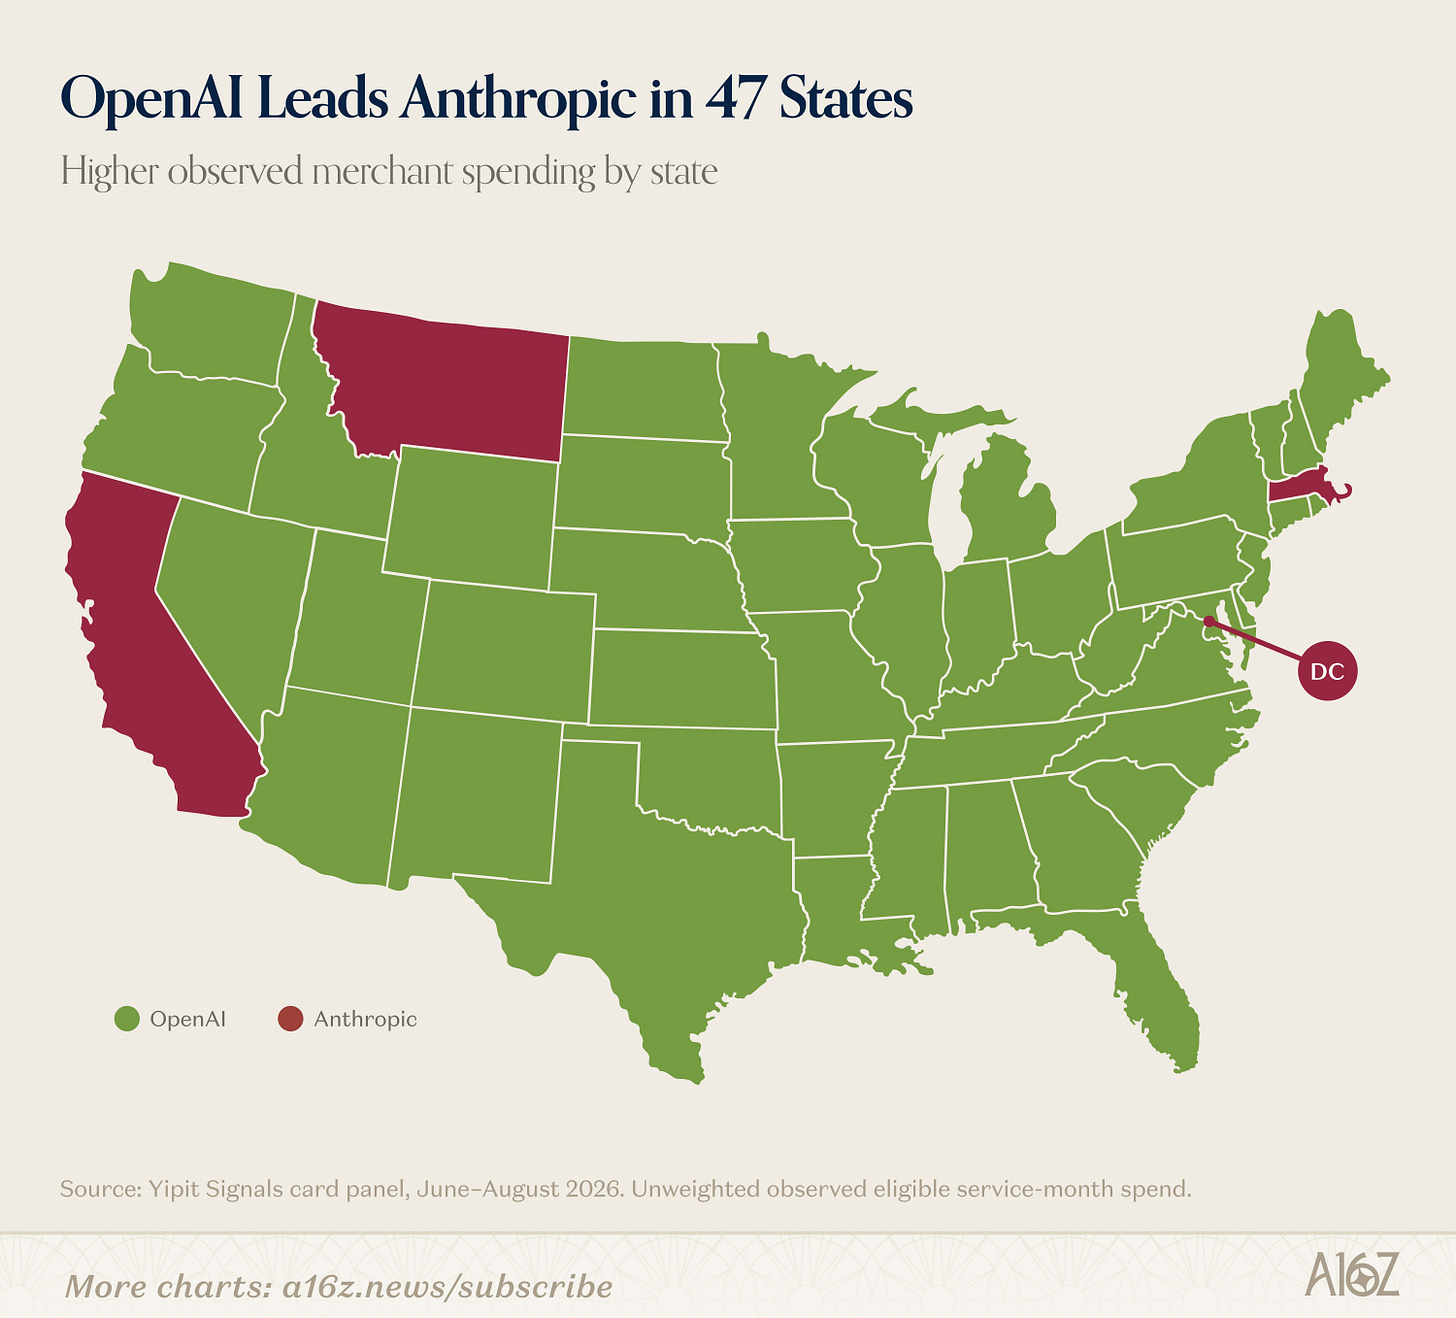
在观察到的 OpenAI 商户支出中,女性贡献约 41.5%,男性约 58.5%,覆盖了较为广泛的家庭收入阶层。在全美各州的观察商户支出对比中,除了加利福尼亚、马萨诸塞、蒙大拿以及华盛顿特区由 Anthropic 领先之外,ChatGPT 在其余 47 个州的支出均处于领先位置。支出更均衡并不等于用户人数按同样比例分布。在功能迭代上,OpenAI 近期推出的几十项更新中,既涵盖深入日常的图像生成与个人财务助手,也包括面向团队协作的 ChatGPT Work 等专业工作区。


此外,在追踪的美国个人订阅样本中,ChatGPT 订阅者里仅有 8% 同时订阅了 Claude。也就是说,样本中大多数 ChatGPT 订阅者没有同时购买 Claude。这个比例从 ChatGPT 订阅者这一侧观察,不能反过来当成 Claude 用户的同订比例;两款产品也不必只争取同一批人的同一种用途。
Claude:专业需求带来更高的付费档位
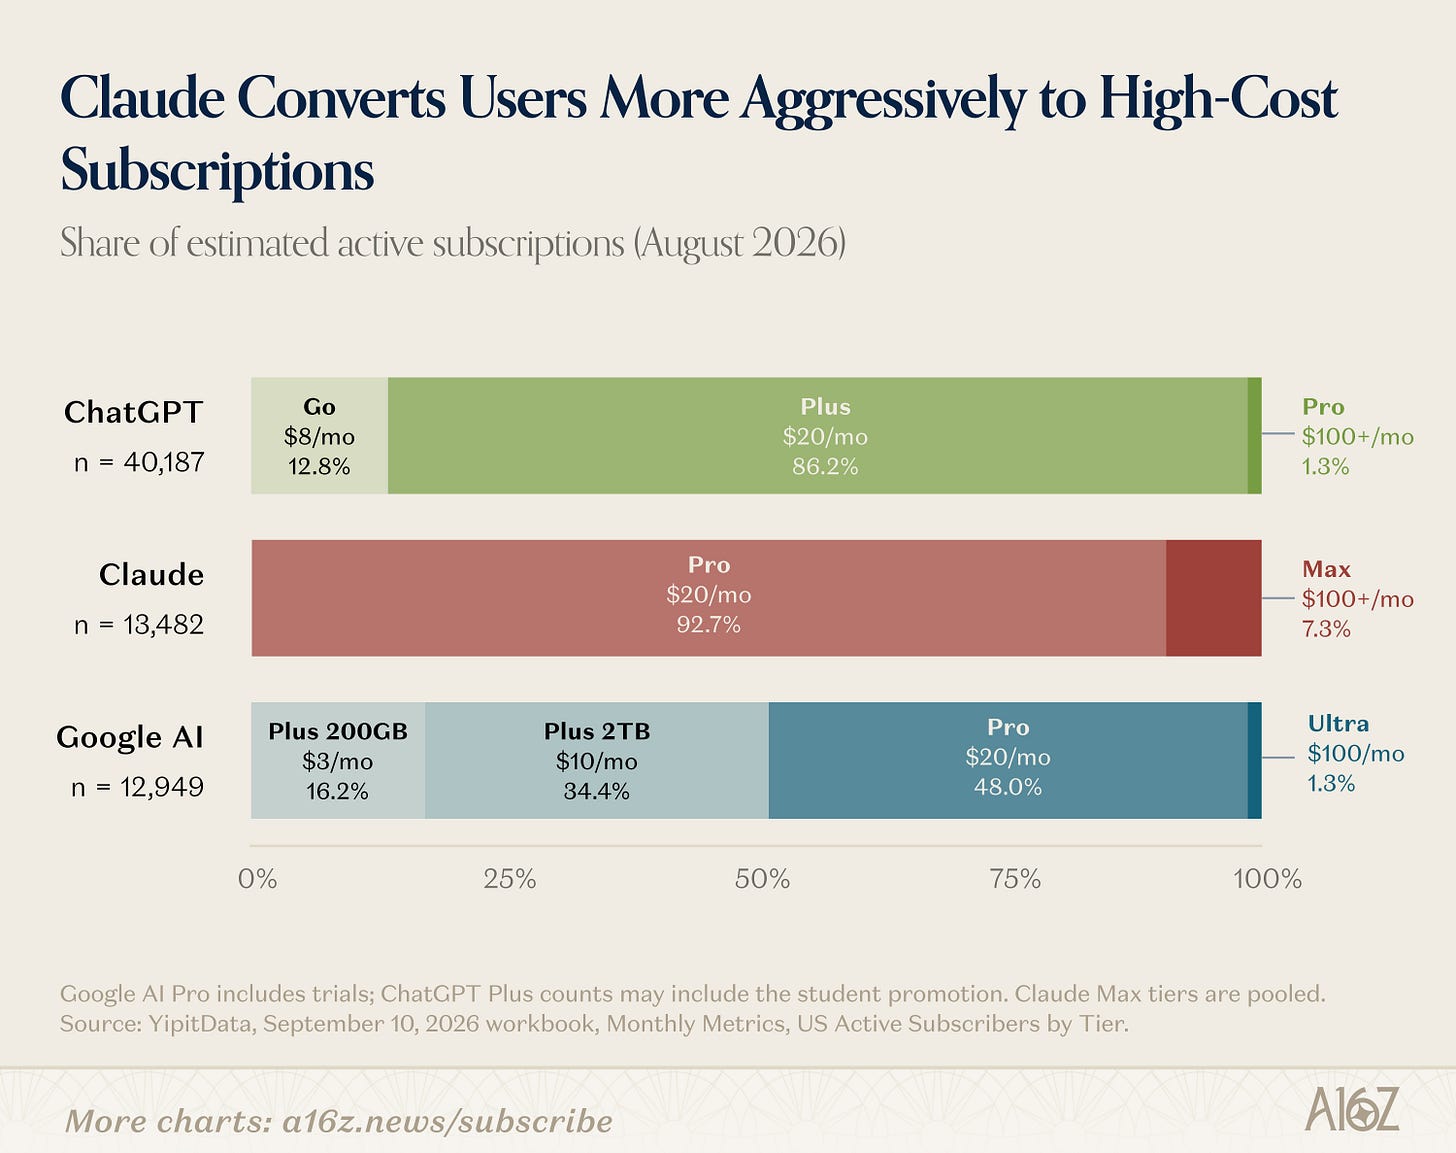
与三年前的第一期榜单相比,Anthropic 旗下的 Claude 展现出强劲的势头,不仅网页流量位列前三,在个人付费订阅人数上也曾一度越过 Gemini。这一轮增长伴随着新产品(如面向文件协作的 Cowork、设计工具 Claude Design)、新模型(如 Fable 5)的陆续推出,以及围绕五角大楼争议获得的公众讨论,其一度登顶美国免费移动应用榜首。在 Google 调整云存储方案后,Gemini 订阅曲线上扬,最新观察期两者已接近:合资格美国样本中的活跃个人订阅比例,Gemini 为 1.09%,Claude 为 1.07%。


Anthropic 明确表示不在 Claude 内投放广告,选择通过订阅变现:
- 在其活跃个人订阅用户中,有高达 7.3% 的人订购了每月 100 美元起步的最高档位 Max 套餐;
- 作为对比,无论是 ChatGPT 还是 Google,其百美元级别的最高阶订阅用户占比均在 1% 左右。
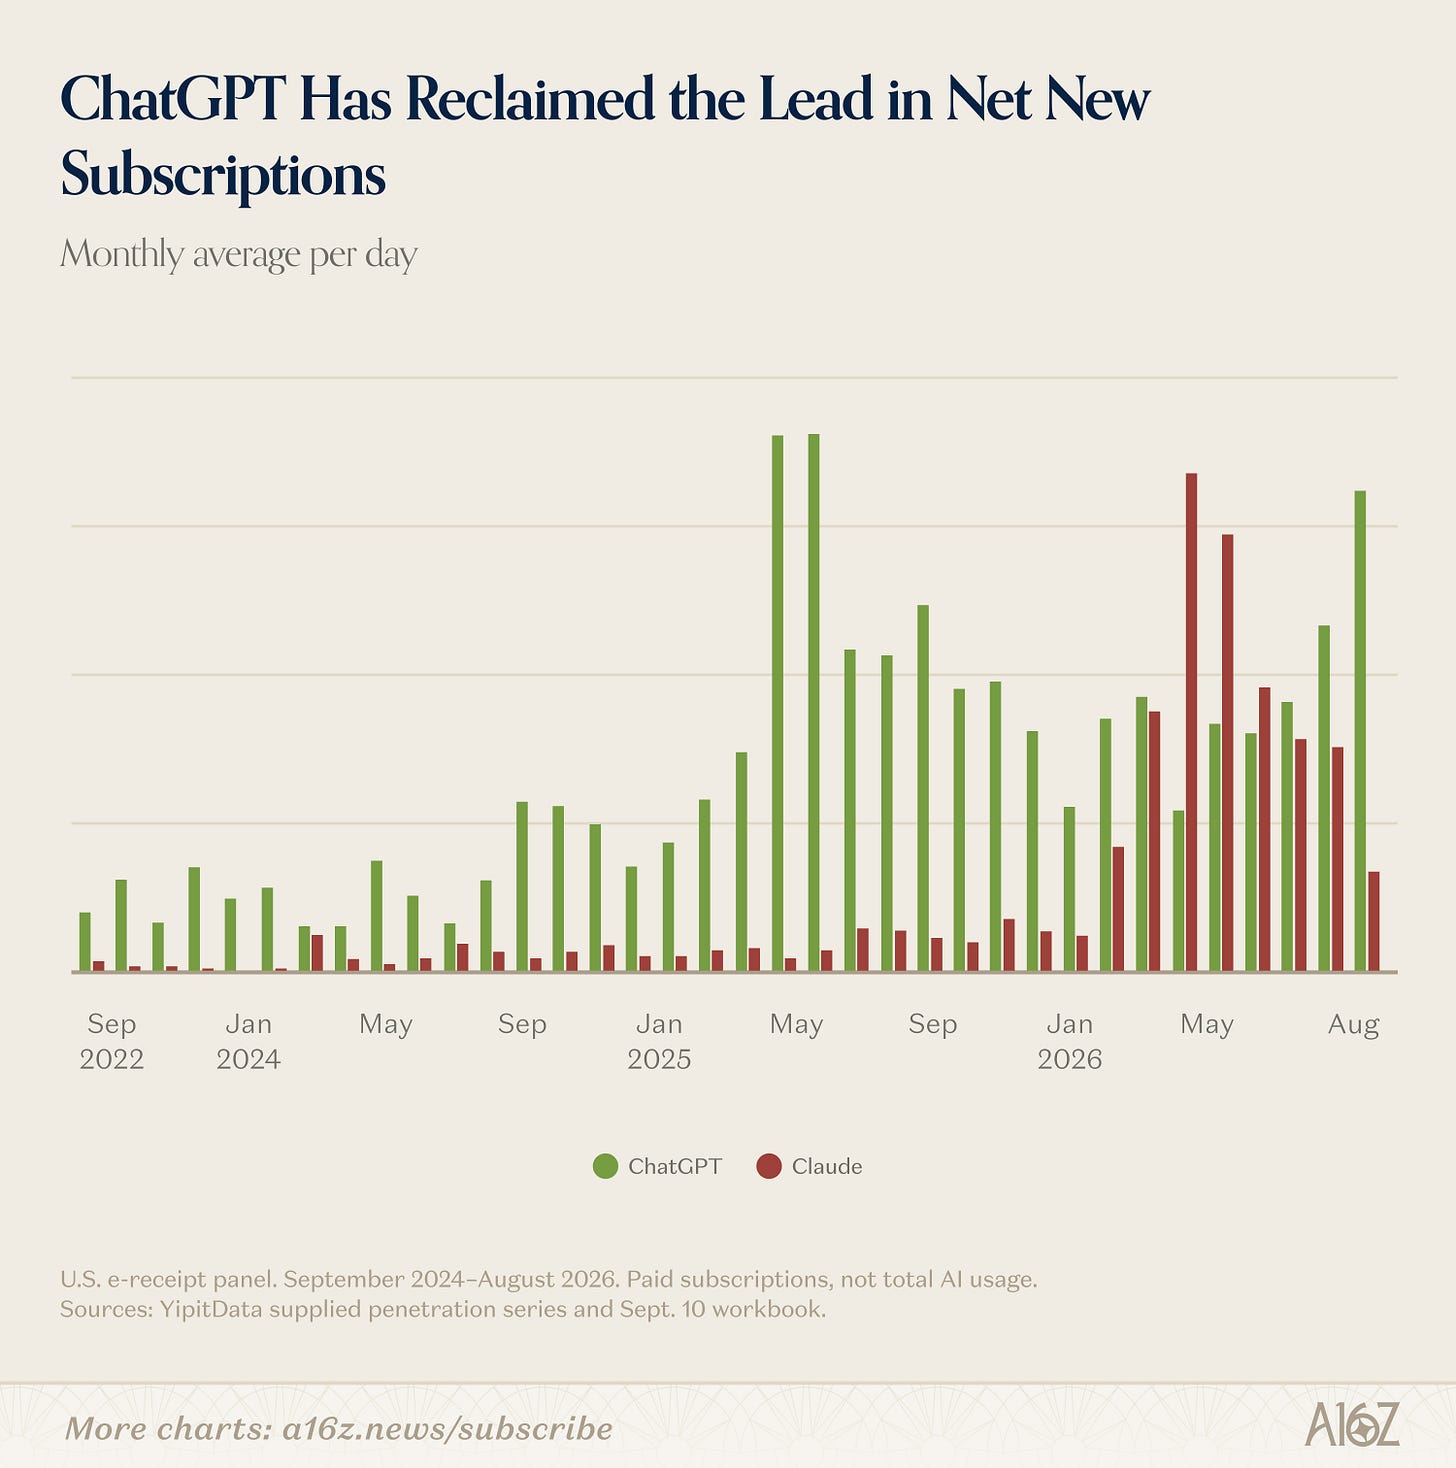
在观察到的支出结构中,Claude 呈现出明显的高收入与专业工具购买者的倾向:男性支出比例超过四分之三,高收入家庭(年收入大于 15 万美元)的支出占比较高;过去半年的产品发布中,超过六成聚焦于代码审查与专业工作场景。不过,这种聚焦专业群体的表现近期也出现分化:桌面监测面板显示其日均会话在最近两个观察月有所回落,电子收据样本中其新客总增量放缓且流失率有所上升。与此同时,ChatGPT 则在发布新模型系列与工作区产品后重新提速。

Gemini:存量生态带来订阅,多模态拓展日常用途
Google 拥有广泛的分发渠道。此前 Google 将原本的云存储付费套餐迁移升级为包含 AI 功能的高阶套餐,这种存量迁移在统计上带来了付费渗透数值的上扬。这部分上扬包含原有付费用户的迁入,不能全部理解为新增 AI 付费需求。在近期的产品发布中,Google 接近半数的新功能都集中在消费与大众创意领域(例如音乐模型与多模态生成),并借助搜索与系统生态持续扩展触达。

个人 Agent:从回答问题到订票购物
把入口搬进消息软件,让交办更容易
第六期报告还认为,OpenClaw 这类早期 Agent (能规划步骤、调用工具来替人办事的 AI 助手) 对多数普通人难以上手。半年后,Instinct、Tomo、Poke、Lindy、Town 等创业助手已报告有数十万用户;巨头也加入竞争,推出 Meta Muse、OpenAI Dots 和 xAI Grok Bot。配套访谈提醒,部分新助手尚未进入本期主榜统计,报告另行追踪了它们的早期进展。
这些助手想做到像真人助理一样,发短信、写邮件或打电话就能找它办事。iMessage 是热门入口,Instinct 从这里起步,DoorDash 也推出了短信订餐助手。用户不用先适应一个新网站,就能开始交办。面向专业工作或特定用途的助手,则常常也保留自己的网页和移动 App,用来完成更深入的任务。


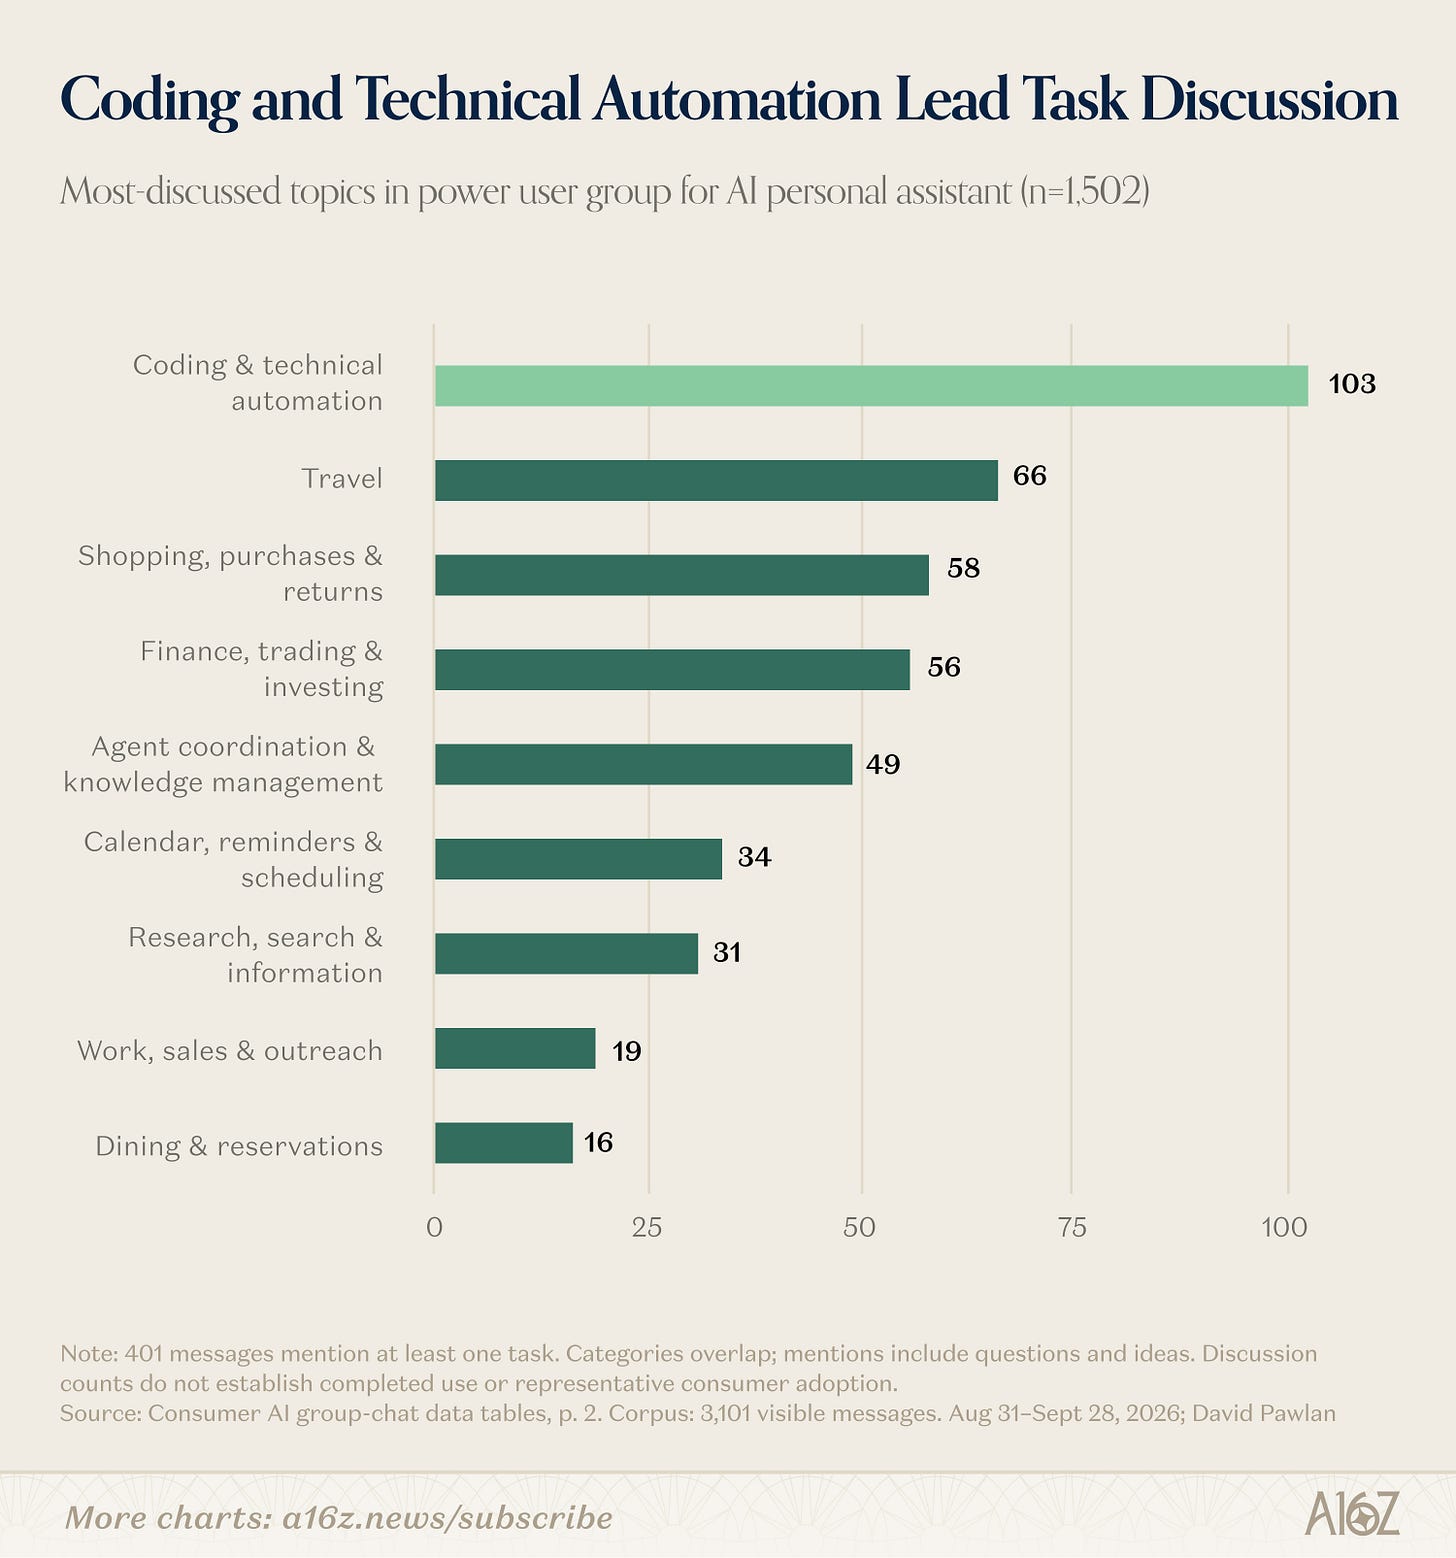
这批助理到底在帮人做什么?根据评测机构 AssistantBenchmark 对七个早期用户交流群聊的观察(在包含 1,502 条消息的样本中,有 401 条至少提及一项任务),编程与技术自动化 依然是讨论中最多的领域(提及 103 次),紧随其后的是旅行安排(66 次)、日常购物(58 次)与个人财务(56 次)。这是早期用户在群里谈论什么,包含问题和想法;它记录的是讨论,不能当成已完成任务的数量。
这一转变引出了消费级 AI 值得关注的一条商业路径:从按月收取软件订阅费,转向尝试按交易代办抽成。
- 例如近期备受关注的短信助理产品 Instinct,目前仍处于邀请制阶段,其创始人 Noah Shinn 称在三周内吸引了超过 10 万用户。据其团队披露,有 40% 的用户在三周内会绑定个人信用卡;一旦产生购买行为,这些交易用户平均每月通过 Instinct 进行的支出约为 1,300 美元。创始人称目前已有年化超过 10 亿美元的交易额流经 Instinct,其中约一半归因于旅行差旅。这 1,300 美元买的是机票、酒店等商品和服务;10 亿美元年化交易额也不是 Instinct 的收入。
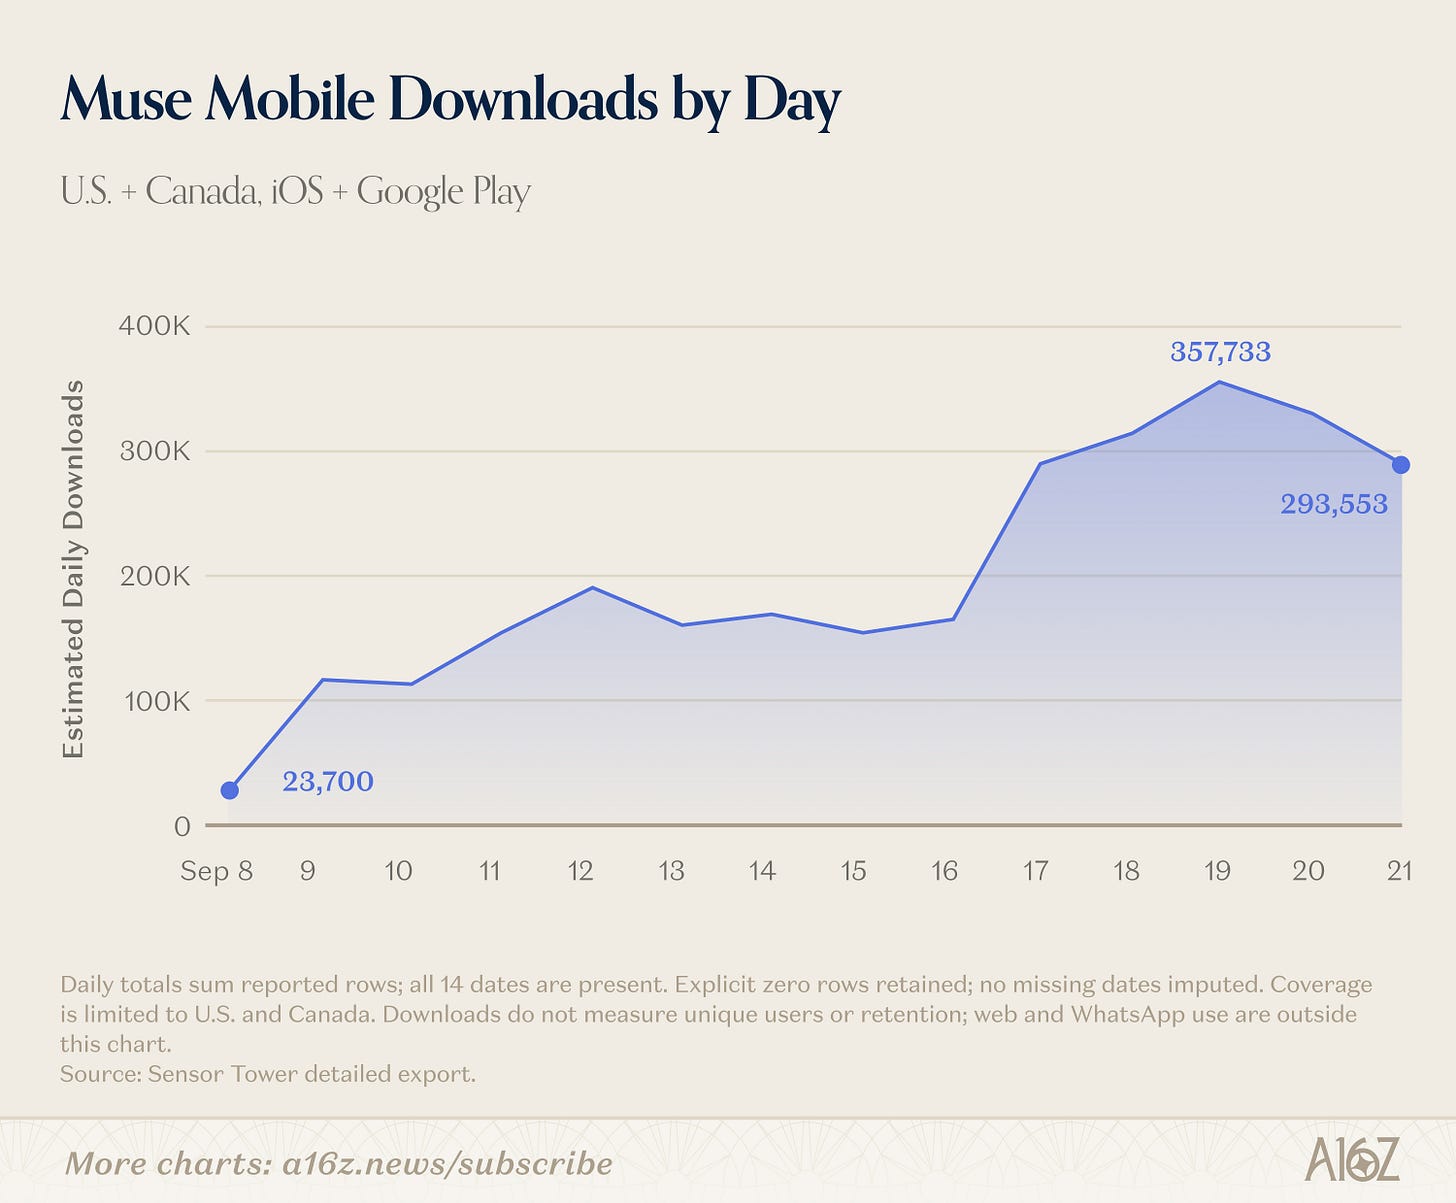
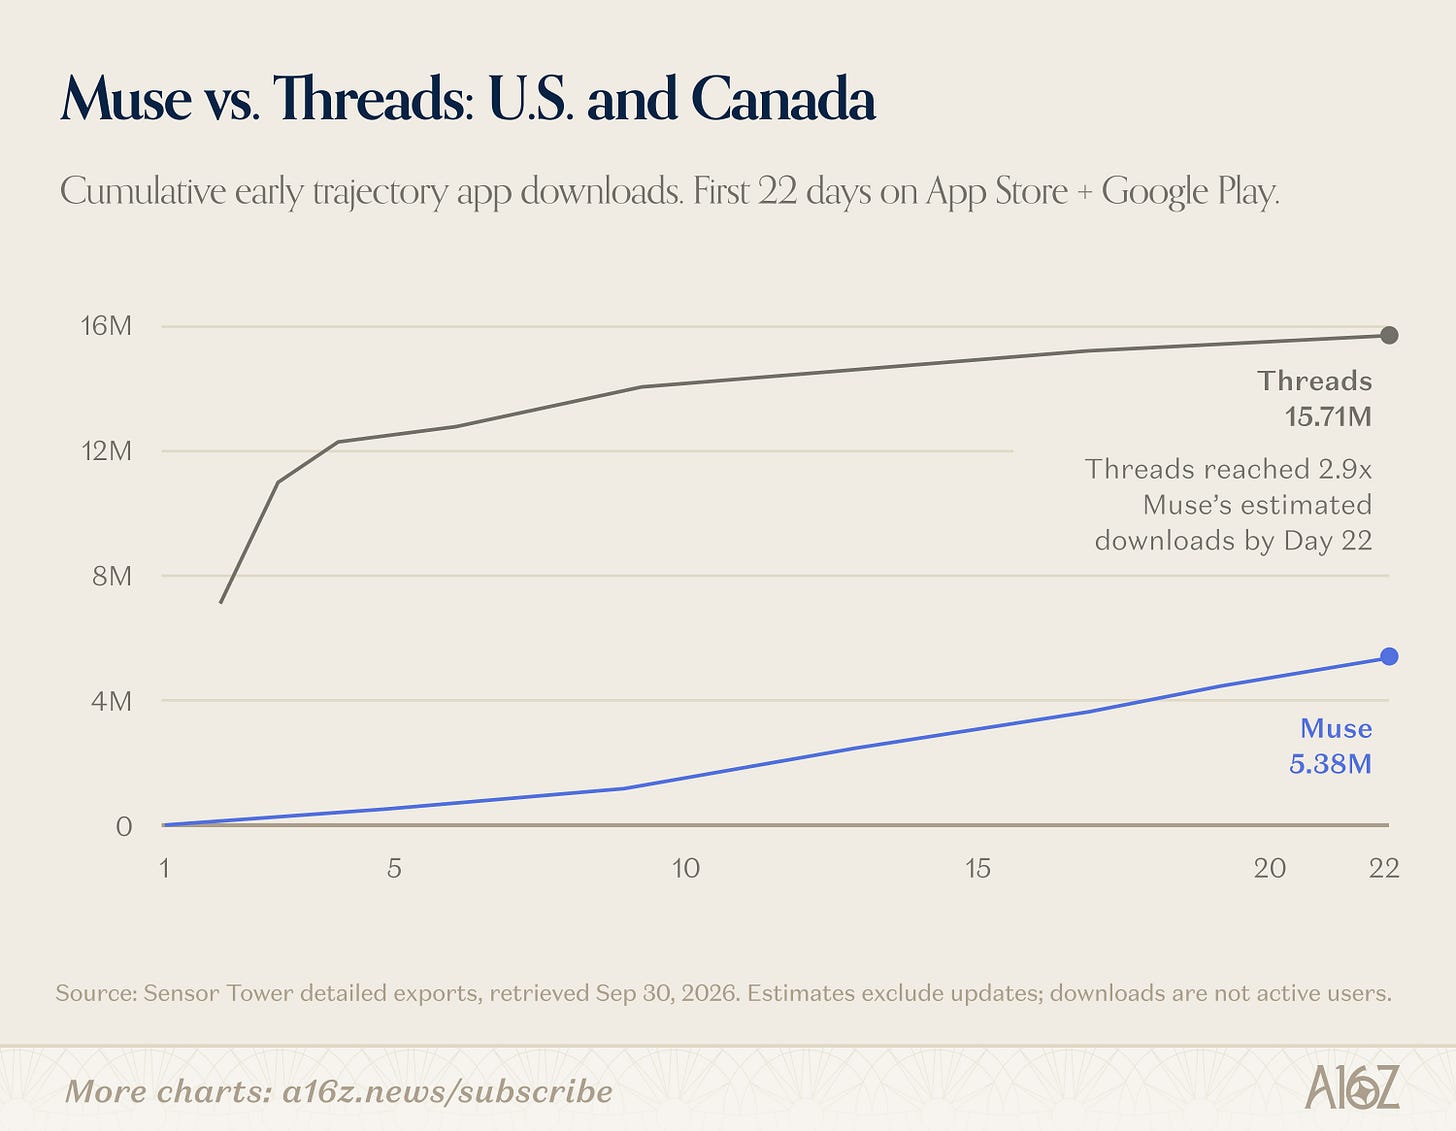
- Meta Muse首周日活达到 25 万,不到一个月累计下载超过 500 万,目前仅在美加上线。在两地各自上市后的前 22 天,Threads 下载 1,571 万次,Muse 为 538 万次。报告把新消费产品的主要难点概括为让大众不再“无感”:新鲜感过后,用户还得有理由继续打开它。下载量能显示尝试热度,持续使用要看留存。


接得通、办得成,还得让人敢交办
在产品向日常延伸的过程中,智能体落地面临着几重相互交织的现实挑战:
- 平台规则与接口合作: 当智能体开始代表用户在网上进行消费,各平台对于交易链路归属的关注显著上升。例如亚马逊在两周内便切断了 Meta 助理对其商城的自动访问;而 Shopify、外卖与出行订票平台则选择通过官方接口开展合作,DoorDash 等公司也推出了自己的短信订餐智能体。平台合作解决的是技术接口与交易链路“通不通”的问题。
- 信任机制与委派门槛: 接入个人邮箱、工作文档和信用卡,确实赋予了智能体更深厚的上下文理解与代办能力,也让用户更在意它会不会擅自执行未确认操作、向外部错误转发敏感信息、或在多场景中越过保密边界。嘉宾在访谈中指出,人们在日常社交中天然清楚哪些隐私可以分享、哪些信息必须保密,而软件能否可靠地处理这些边界,会影响用户愿意交给它什么。因此,能简单尝鲜并不等于用户愿意长期、放心地委派关键事务;建立稳固的日常使用习惯,核心在于建立可预期的信任机制。
- 单人工具与网络效应的差异: 外部商户或服务接口的拓展,本质上是让单个用户借助 Agent 能够办理更多事情,属于单人工具能力的横向延伸。然而在消费互联网历史上,很多大型业务建立在人与人的互动网络或交易市场之上。Threads 这类社交产品必须在极短时间内达到临界交流密度,网络本身才具备吸引力;而个人助理即便只有单一用户使用也能产生单点价值。但也正因为个人助手承载了极为私密的个人上下文,这些上下文也不能随意带到多人互动里。接入更多工具,与建立人际网络,是两件需要分别解决的事。
- 商业化探索仍处早期: 虽然 Instinct 和 Muse 均计划未来通过交易分成或中介费来变现,但在报告发布时两家均尚未正式实施;同样,ChatGPT 当前在产品内部发起的购物流程也未向用户或商家收取交易手续费。
为了看清不同形态之间真正的价值来源,可以将当前消费 AI 探索的场景与机制对照梳理:
接入邮箱、日历和商户,让一个人能办更多事;不需要朋友先加入。
有足够的人实际交流、分享或匹配,产品才有吸引力;更多参与者可能带来更多对象和内容。
连接供给与需求,还要能完成履约;助手更懂用户需求只是其中一步。
在约会、招聘等双边匹配领域,或是电商房产等交易市场中,嘉宾提出,AI 可以帮助人更准确地表达需求、找到合适的对象。但产品仍需要足够的买卖双方或匹配对象,以及完成交易的能力;个人助手的代办能力不会自动建立这些网络。
创业产品:模型之外,凭什么让用户留下来?
成熟软件已经进入榜单:Canva、Notion 位列网页前十,Figma 位列前十五;Superhuman(原 Grammarly)在网页榜前半区,支出排第 4。Google 有五款网页产品入榜:Gemini、NotebookLM、AI Studio、Labs 和 Antigravity。
这些老产品带来两种可能。它们可以先让更多人熟悉 AI,用户有更深入的需求后,再转向原生 AI 工具;也可能直接满足这些需求,成为创业产品的长期对手。报告从仍能吸引用户的创业产品中,归纳了四种竞争路径:
专用模型与工作流,满足具体的创作需求
在音频、图像与视频领域,竞争格局各有差异,并非简单归结为“只要有专有模型就能生存”:
- 音频与音乐领域: Olivia 认为,大模型厂商同时要投入编程与通用能力,还会面对音乐版权等问题,这些资源取舍可能给专用工具留下空间。音乐生成平台 Suno(网页第 19、支出第 7)与语音合成产品 ElevenLabs(网页第 25、支出第 10)都进入了网页与个人卡支出榜,显示这类专用创作仍有需求。
- 图像生成领域: 通用大模型(如 ChatGPT 的内置生图与 Google 的图像工具)虽然分流了大量日常生成流量,访谈则指出,专业创作者可能仍需要更合适的审美风格、细节控制和完整编辑流程。例如 Midjourney 在本期并未进入网页与移动两张流量榜的前 50 名,但在个人卡支出榜上高居第 11 名。这个对照说明,大众访问热度没有完整呈现付费需求。嘉宾的解释是,专业用户在意的不只是能不能生成,还包括结果的审美、如何调整细节,以及创作过程中能保存和继续编辑什么。
- 视频生成领域: 视频涉及画面、声音、声画同步和视觉风格等多重复杂因素,可灵(KlingAI,支出第 26)、HeyGen(支出第 23)与 Topaz Labs(支出第 27)等工具均在支出榜上占有一席之地。
此外,访谈中嘉宾提到,当更强大的底座模型学会通过工具调用去调度外部专业创作工具时,这些垂直工具是否易于被各类 Agent 检索、识别并调用,正在成为观察其未来分发入口的一个新维度。
跨模型调度,为任务选择合适的模型
通用大模型厂商天生倾向于留住用户、消耗自家的算力 token (大模型处理文本的基本数据单位);而支持调用多家实验室模型的 Cursor 以及为开发者提供多模型访问路由的 OpenRouter,则根据用户任务需求来组合模型,形成了一种产品层面的竞争优势。在编程与生产力赛道上,包括 Lovable(网页第 14 名)、Cursor(从上期第 41 名升至第 35 名)、Base44(新登榜位列第 46 名)以及 Replit(网页第 48 名)等工具均进入了网页流量榜。
服务特定人群,解决通用助手顾不到的需求
专为医生群体打造的临床辅助决策工具 OpenEvidence 成功跻身网页榜第 47 名;主打隐私定位的 Venice 也新上榜位列第 43 名。对这些专业或特定用户而言,信息来源的可靠性、隐私保护以及与自身工作的契合度,往往和底层模型能力同样重要。
内容规则也会分开市场。主流助手不愿覆盖的一些用途,仍然有人需要,小众工具便有机会服务这些特定受众。本期把成人向产品移出综合排行,改变的是榜单分类,相关需求并没有因此消失。
重做交互,积累用户自己的工作上下文
交互机会不限于聊天框。Google Docs、Calendar、Gmail 等旧界面都有重新设计工作方式的空间;老厂商要顾及现有用户习惯和收入,创业团队可以更灵活地重做体验。Plaud则把会议录音与转录做成便携硬件,通过“硬件 + AI 会员”进入支出榜第 16。
硬件也不是永久的避风港。报告提到,Meta 已宣布将 Muse 扩展到智能眼镜和 AI 电子宠物,OpenAI 收购 io Products 也显示了硬件意向。这些布局说明,大厂同样在寻找聊天框之外的入口。
软件还有一种可以累积的价值:围绕用户的工作流程,逐步理解他的上下文。访谈中讨论指出(见配套访谈 39:29 处讨论),底层大模型的升级对于创业公司来说是一把双刃剑:如果产品只是对通用大模型做了一层单薄的浅层封装,模型的能力跃升往往会轻易覆盖这种功能;但如果产品已经深入用户的工作环境、建立了独立的业务流程并积累了独特的个人上下文,底层模型变强也可能让这套产品办成更多事情。
访谈中,Olivia 以自己使用 Town 写邮件的体验为例(43:22):这款助理可接入 Slack、邮箱和 Google Drive,理解个人与组织的工作背景,并形成关于她是谁、怎样表达的工作手册。(playbook,这里指围绕个人习惯与工作方式积累的说明) 她觉得输出更像自己的口吻,修改邮件所花的时间也随之减少。这是她个人感受到的效果,也展示了应用通过积累上下文减少返工的一种方式。换用另一个模型,并不会自动把这些长期积累的个人表达和工作背景带给另一个应用。
商业模式:订阅之外,怎样服务更多普通人?
回顾上一代移动互联网的爆发,核心商业逻辑是“用户享受免费服务,平台通过广告或撮合交易变现”。在传统互联网巨头的收入构成中,广告贡献了 Meta 收入的 97% 以上、Alphabet 收入的七成以上;亚马逊庞大的会员订阅服务虽然规模庞大,在其整体营收中的占比其实不足一成。
然而,当前的消费级 AI 展现出截然不同的收费现状:

- 上榜的 44 家 AI 原生网页产品,全部已经有至少一种变现方式。84% 提供个人订阅,64% 提供用量或额外积分收费,14% 提供广告,2% 涉及交易抽成。公司可以同时采用多种模式;这些比例衡量收费方式采用率,不是收入占比。
- 高级功能和更长的使用时长,往往需要订阅或额外积分。对明确要交付工作的人,这笔钱容易和产出对应;普通用户还没形成使用习惯,就要先决定是否付钱,门槛便更高。
先覆盖推理成本,订阅仍适合明确的需求
一个重要背景是模型推理有真实的算力成本。传统消费软件可以先免费扩大用户,再做广告或交易;AI 每次交互都要消耗算力,而广告和交易抽佣往往先需要规模。还没达到规模时,用订阅或积分覆盖服务成本,是自然的选择。
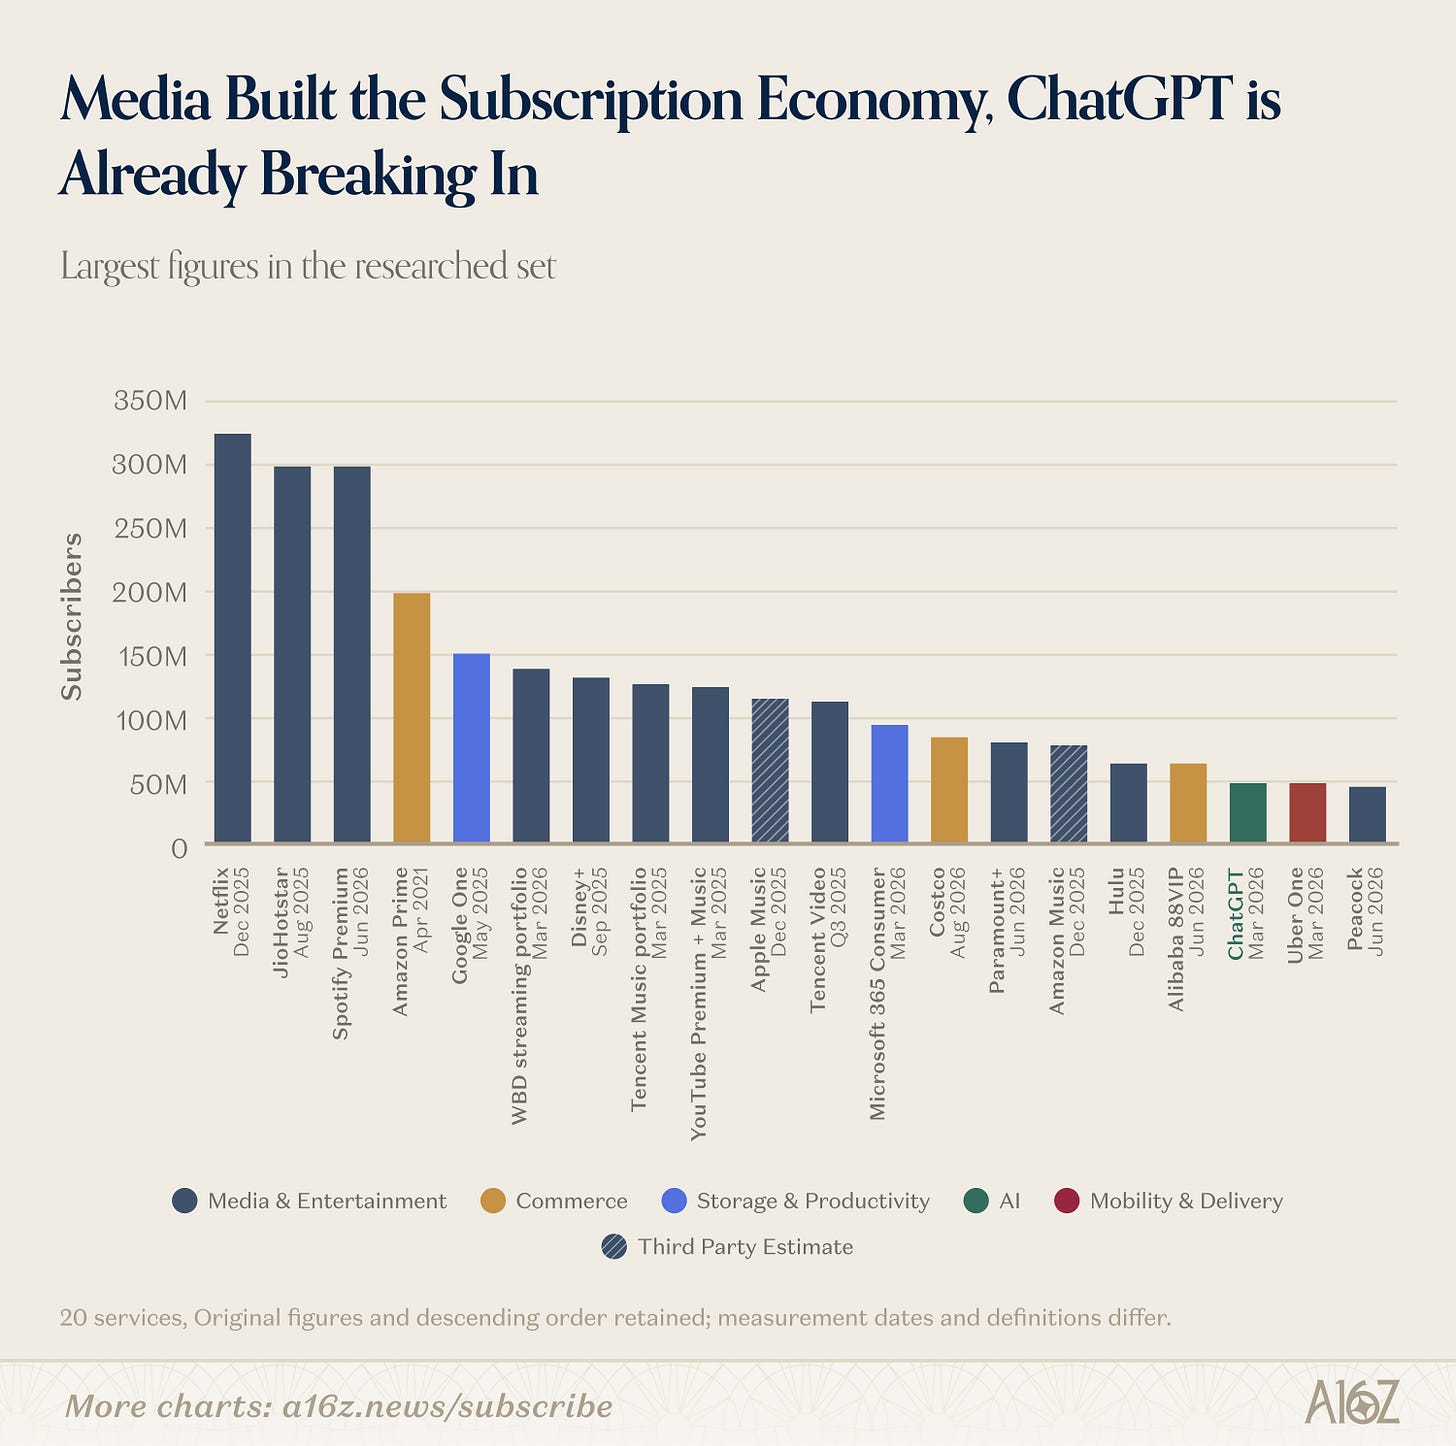
a16z 汇总的 20 款大型消费订阅产品中,65% 属于 Netflix、Spotify 等媒体类。用户为它们的独有内容或免广告体验持续付钱,AI 产品也得让人觉得长期值得。ChatGPT 上线约三年半就进入了这个集合,说明订阅仍能支撑大产品;只是各家统计日期和订阅定义不同,这张图不是统一时点的精确排名。

降低服务成本,是扩大低门槛使用的一条路径:
随着开源模型的丰富以及将复杂任务与低成本轻量模型进行分流调度的产品架构探索,服务边际成本在理论上有望得到改善,降低成本会为免费或更低门槛的服务留下空间。
对话澄清购物意图,也可能支持更相关的广告
OpenAI 表示,在拥有 12 亿周活跃用户的基础上,其广告业务达到了 10 亿美元的年化收入运行率。年化运行率是按当期收入速度折算的数字,并不等于过去一年实际收到的收入。另外,据 NBC 等媒体报道,约 50%–60% 的美国执业医生使用 OpenEvidence,该产品目前也部分通过广告进行变现。
在访谈中,嘉宾探讨了对话形态与广告结合的可能性:与传统搜索引擎单次输入的关键字相比,用户在与 AI 的实时多轮对话中,会随着深入交流逐步厘清并表达出非常具体的消费意图,这使得系统推荐的商品或解决方案在理论上能做到更高的相关性。例如 Josh Elman 分享过一段个人购物经历(见配套访谈 27:36 处案例):他原本想找一款方便拆出代客泊车钥匙的特殊钥匙扣,在传统搜索中很难准确定位;而在与 ChatGPT 反复来回描述细节、随后又追加了“希望是美国本土制造”的条件后,最终找到了底特律一家工厂生产的产品。在这段对话中并没有实际出现广告,但它清晰呈现了多轮交互如何帮助用户逐步细化出高确定性的购买意图。
嘉宾同时提出假设,这种深度意图理解未来或许能带来更高的广告转化与定价空间;但他们也一致提醒,在极其私密的日常对话中植入商业推广必须保持极高的克制。在私人健康对话中生硬推荐减肥产品,就可能让用户怀疑自己得到的是建议还是推销。
交易抽佣有机会,但还需要规模和归因
伴随智能体从对话问答走向能够协助订票或选购商品的流程,通过交易抽佣分担服务成本成为一种设想,但这也需要极大的交易规模与可靠的归因体系,能否扩大日常使用,仍有待这些产品验证。
大众还需要值得投入时间的体验
品类图把“已经有代表”“部分覆盖”和“没有上榜代表”分开。健康领域的 OpenEvidence、本地服务里的美团标为 Partial(部分),表示只覆盖较窄的用途或地区,并非整个品类都已覆盖。
流媒体、购物、社交、差旅、金融、招聘、房产、游戏和约会等标为 None(无),指本期两张前 50 榜里没有专用代表,不是现实中没有 AI 产品。图中的流媒体排除了创作工具,社交排除了 AI 陪伴产品,Character.ai 仍在主榜中。扩展这些需求,还要解决具体的问题:约会、招聘要找到合适的双方,购物和房产要连接供需,娱乐和社交要让人愿意创作、观看和参与。一个更强的聊天助手不会自动建立这些网络。

访谈嘉宾把下一步扩张的难点放在使用动机上:专业开发者与职业创作者本身就有明确的交付目标,AI 能够直接为他们节省时间、放大生产力;但对于大众初用者而言,面对一个通用的空白输入框,往往并不清楚日常生活中可以用它来解决什么问题。在很多人的真实生活中,消费并不只是为了“节省时间”,更包含娱乐、自我表达、社交参与以及亲手把脑海中想法变成现实的创造乐趣。模型更强、价格更低可以降低使用门槛;产品还需要让人看见自己今天想用它做什么。
a16z 发布最新消费 AI 榜单:流量之外,谁在真正为AI付费?
这期榜单第一次加入 YipitData 观察到的美国个人卡支出。报告引用的另一项美国调查中,近半数消费者用过 AI,每天使用的约占总体消费者的 25%;合资格美国个人电子收据样本中,至少订阅 ChatGPT、Claude 或 Gemini 一款的比例约为 4.5%。两组样本不同,尝试 AI 和持续为它付钱也不是一回事。
个人卡支出样本中,前 1% 的付费者贡献 19.5% 的总支出,超过后 50% 付费者合计的 16.6%。这些都是付费者内部的比较。
为什么工作工具更容易收钱?它们能把费用和写代码、做视频、完成交付的收益对应起来。访谈还提到,有人先个人购买工作工具,好用后再带入团队;个人消费不全是娱乐,企业统一采购也不在这份个人卡统计内。
流量和付款要分开看:网页榜衡量访问量,移动榜衡量月活,支出榜观察美国个人卡付款。三张独立 Top 50 的人群和周期不同,名次差不能推算转化率或公司全球营收。
三款主力助手的消费产品定位正在分化:ChatGPT 两边都做,Claude 更偏专业工作,Gemini 用已有生态触达更多人。
个人 Agent(能调用工具替人办事的 AI 助手)把交办搬进短信和 iMessage,尝试从回答问题走向订票、购物。入口方便之后,还有三件事要分别解决。
AI 每次交互都有推理成本。订阅和积分能先覆盖服务成本;广告、交易抽佣通常需要用户或交易规模。要扩大大众使用,还得让人觉得值得常用。
Top 100 Consumer AI Apps - Seventh Edition
Want to dig deeper into the Top 100 Consumer AI Apps? Watch the companion podcast here, and see the full list here.

Three years into tracking consumer AI, the leaderboard is becoming familiar. This is the seventh edition of our Top 100 AI Consumer Apps, where we rank the top web and mobile AI products by monthly traffic. (You can read our previous ones - I, II, III, IV, V, VI - to see how these have evolved over time.) Just 11 products make their first-ever appearance in this edition - the smallest number of debuts across our seven lists so far.
But traffic data alone increasingly conceals the real trends in consumer AI. For the first time, we’re adding a ranking by observed spending on U.S. consumer cards, thanks to YipitData. This gives us another way to see the market, including dozens of vendors absent from our web and mobile lists - like desktop apps, and agents inside existing messaging platforms.
The biggest takeaway from this new data? Consumer AI usage is wide, but not very deep…for almost everyone. Whilenearly half of U.S. consumers now report using AI, only 25% are engaged with it daily. And as of August, just 4.5% of U.S. consumers had an active paid personal subscription to ChatGPT, Gemini, or Claude. You can get more data on broad AI adoption in our State of Markets presentation we shared last week.
However, AI’s consumer power users are extremely engaged - and highly monetizable. The top 10% of spenders account for roughly half of all observed spending. These high spenders disproportionately buy coding, productivity, and creative tools.
In these users, consumer AI has found its first real market: people who pay - often a lot - for tools that help them build, create, and get work done. Reaching everyone else will likely take different products. We’re seeing glimmers of this now with the launch of personal assistants that, unlike their ancestor OpenClaw, are usable by non-developers - and free.
Alongside these product capability improvements, consumer AI likely needs a new business model - or possibly, an old one. Essentially all AI revenue has come from direct subscriptions or usage charges, unlike prior eras where consumers were monetized indirectly via ads or transactional revenue. This has likely been a limiting factor in deeper consumer adoption.
As in our previous editions, we rank the top 50 web products by monthly visits, using Similarweb, and the top 50 mobile apps by monthly active users, using Sensor Tower. Generative AI must be central to the product experience; both AI-native companies and established products can qualify.
We’re making one change to eligibility from this list forward: products primarily designed for NSFW use cases will be excluded. This should not be interpreted as a decrease in demand for these products - we’re treating them as a distinct category rather than ranking them alongside SFW products.
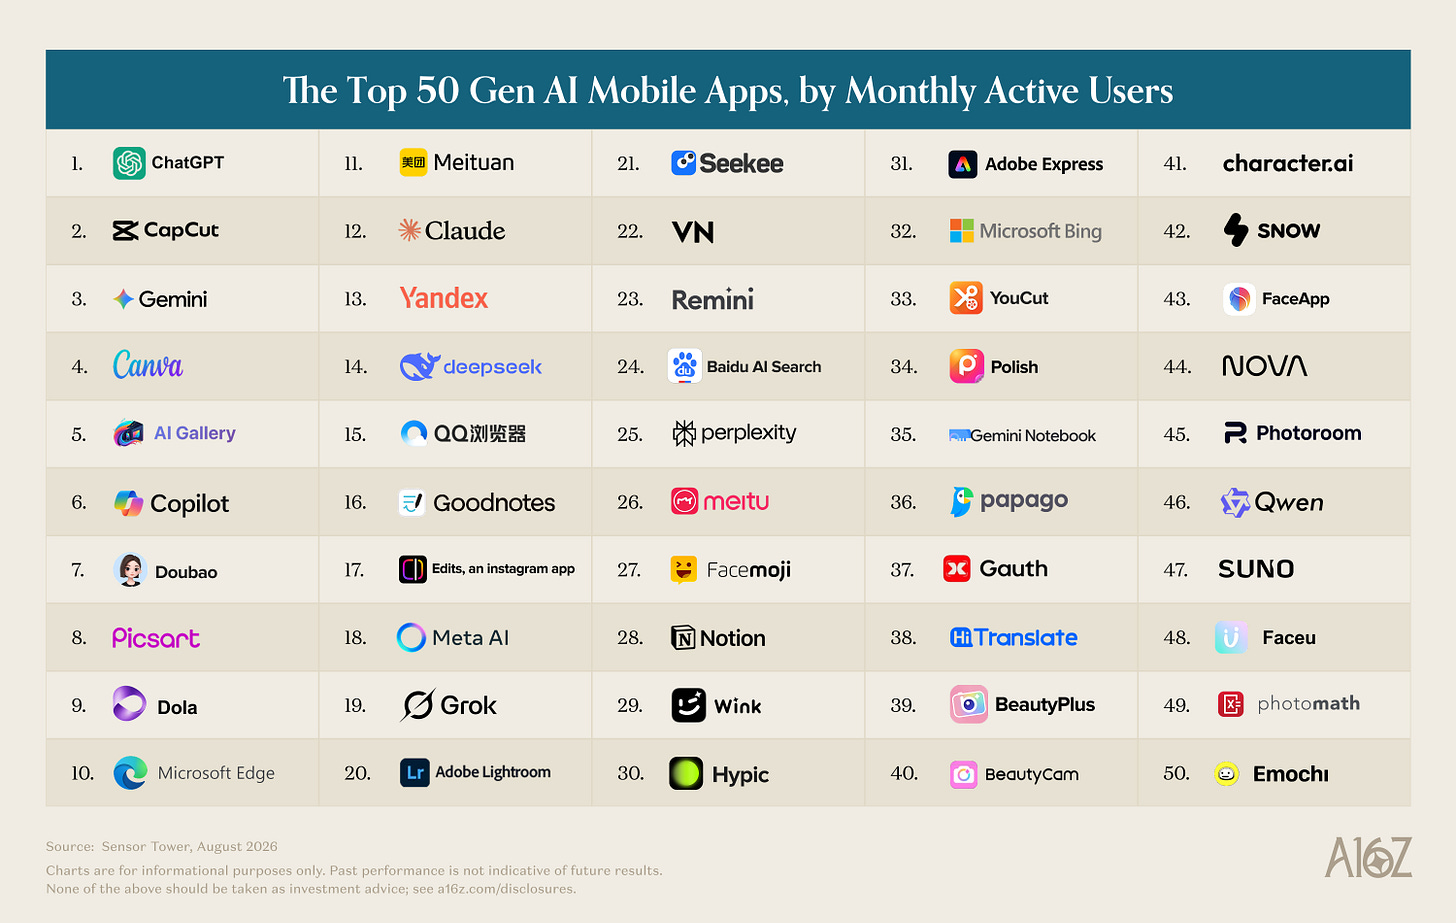
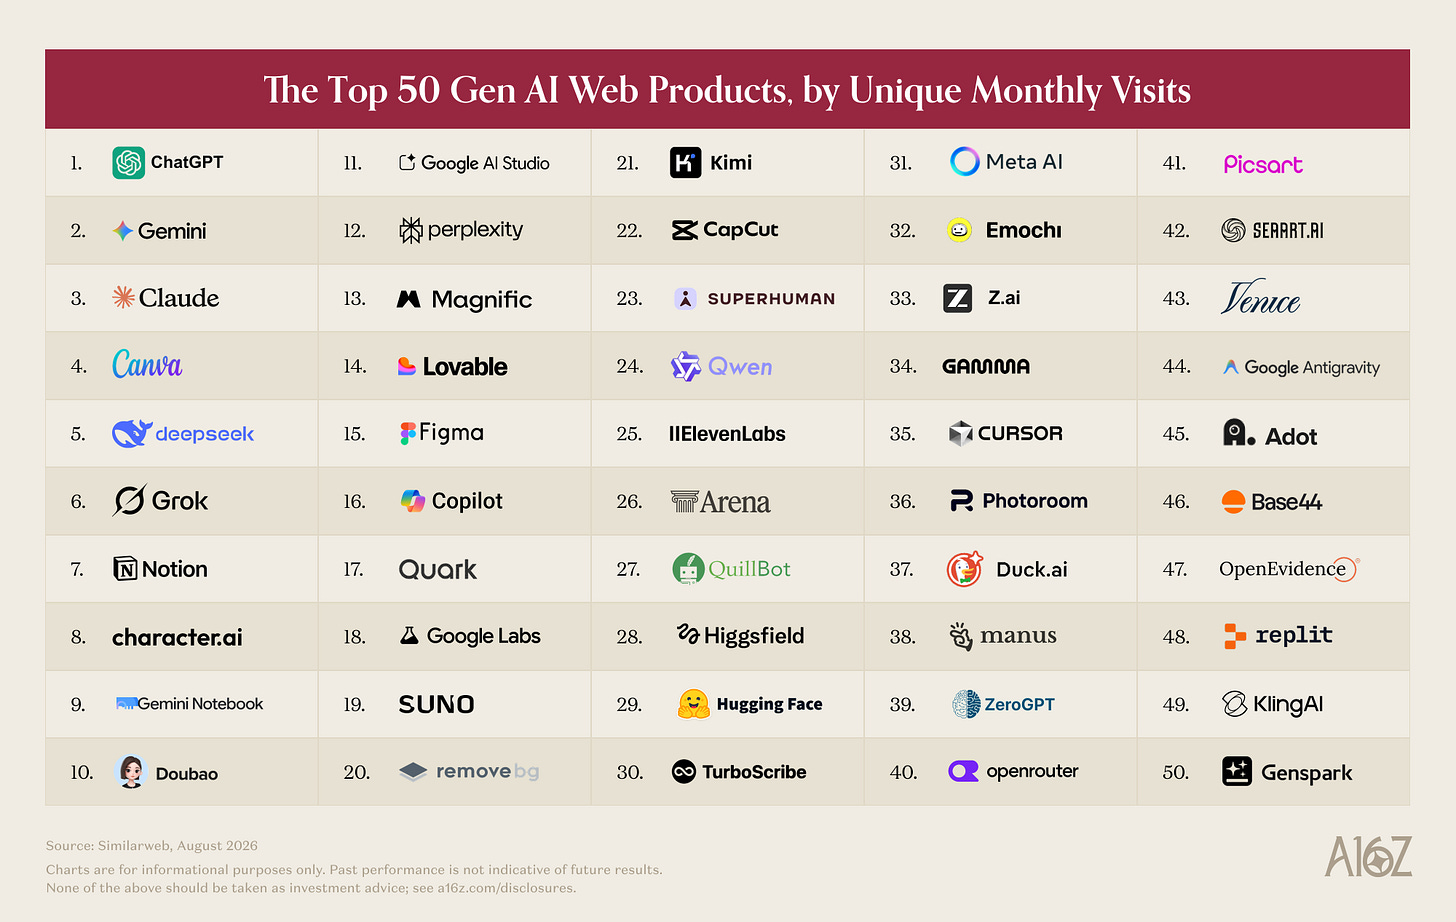
Consumer AI’s headline is the same as our very first report in September 2023 - ChatGPT was the pioneer, and remains the leader. It has a roughly 2x lead on Gemini in August web visits and an even wider lead over Claude (6x). This gap is more significant on mobile, where ChatGPT has a 2.5x lead on Gemini and a 14x lead on Claude in monthly active users.
Our new revenue data tells a similar story. Per YipitData’s panel, ChatGPT has 3x more U.S. consumer paid subscribers than Claude or Gemini.
The most significant shift in this landscape has been Claude emerging as the clear #3. Claude did not even rank on our first web list in September 2023, but has now passed competitors like DeepSeek and Perplexity in traffic. Even more significantly, Claude passed Gemini on U.S. consumer subscribers earlier this year. Even after Google migrated legacy paid users over to the AI plan (inorganically inflating subscriber count), Gemini and Claude are neck and neck.
Claude’s run came on the back of new products (Cowork in January, Claude Design in April), new models (Fable 5 in June), and a burst of public attention. Amid Anthropic’s late-February dispute with the Pentagon, Claude hit #1 among free U.S. mobile apps for the first time.
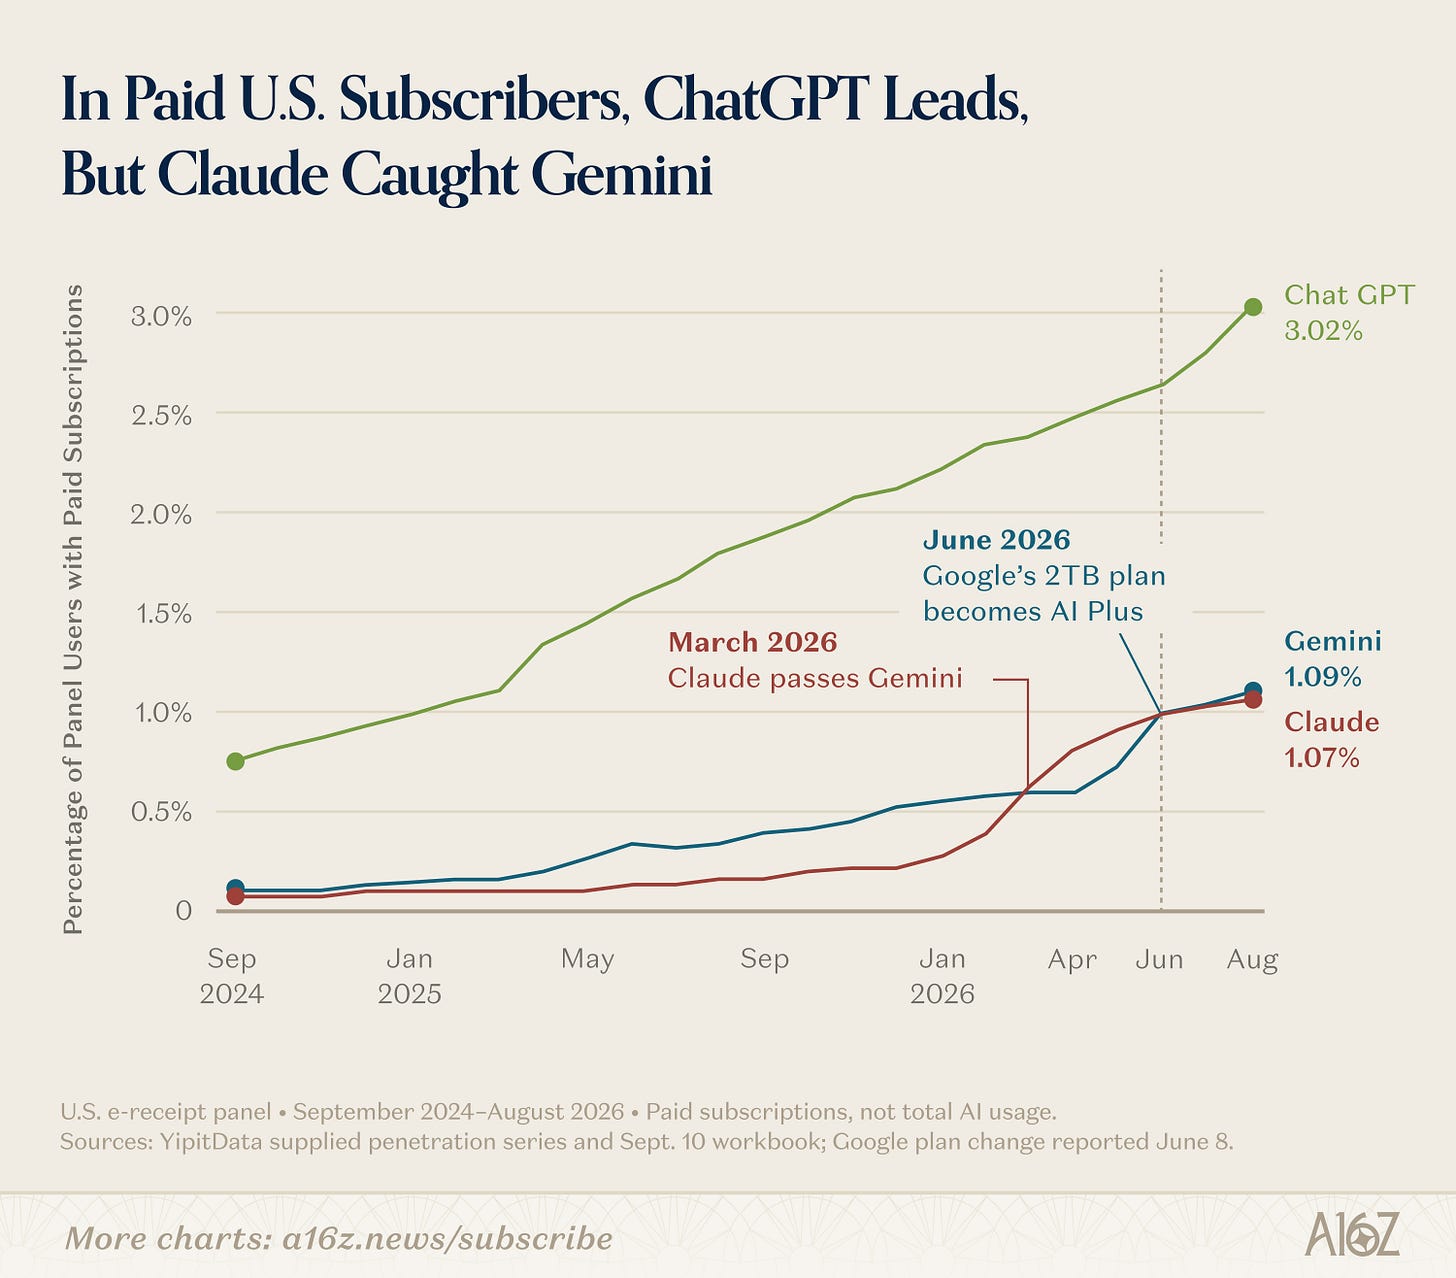
Unlike OpenAI and Google, Anthropic has been clear that they will not run ads in Claude, and instead monetize users via subscription. They have been doing so aggressively. Claude has 7.3% of consumer payers on their most expensive individual plan, Max - which starts at $100/month. This compares to 1.3% for Google and 1.1% for ChatGPT on their corresponding $100/month subscriptions.
By mid-summer, the winds had shifted. YipitData’s global desktop panel recorded declines in Claude’s average daily sessions in July and August, while its U.S. e-receipt panel showed gross additions slowing and churn rising. ChatGPT, meanwhile, re-accelerated with the July launch of GPT-5.6 Sol, Terra, and Luna and the debut of ChatGPT Work.
Increasingly, the question may be less “who is winning” - and more “how is each company executing on their own opportunity.” Per YipitData’s panel, only 8% of U.S. ChatGPT subscribers are also subscribed to Claude. ChatGPT has a more equal split of consumers across genders and incomes - and is also dominant in all U.S. states aside from California, Montana, and Massachusetts.
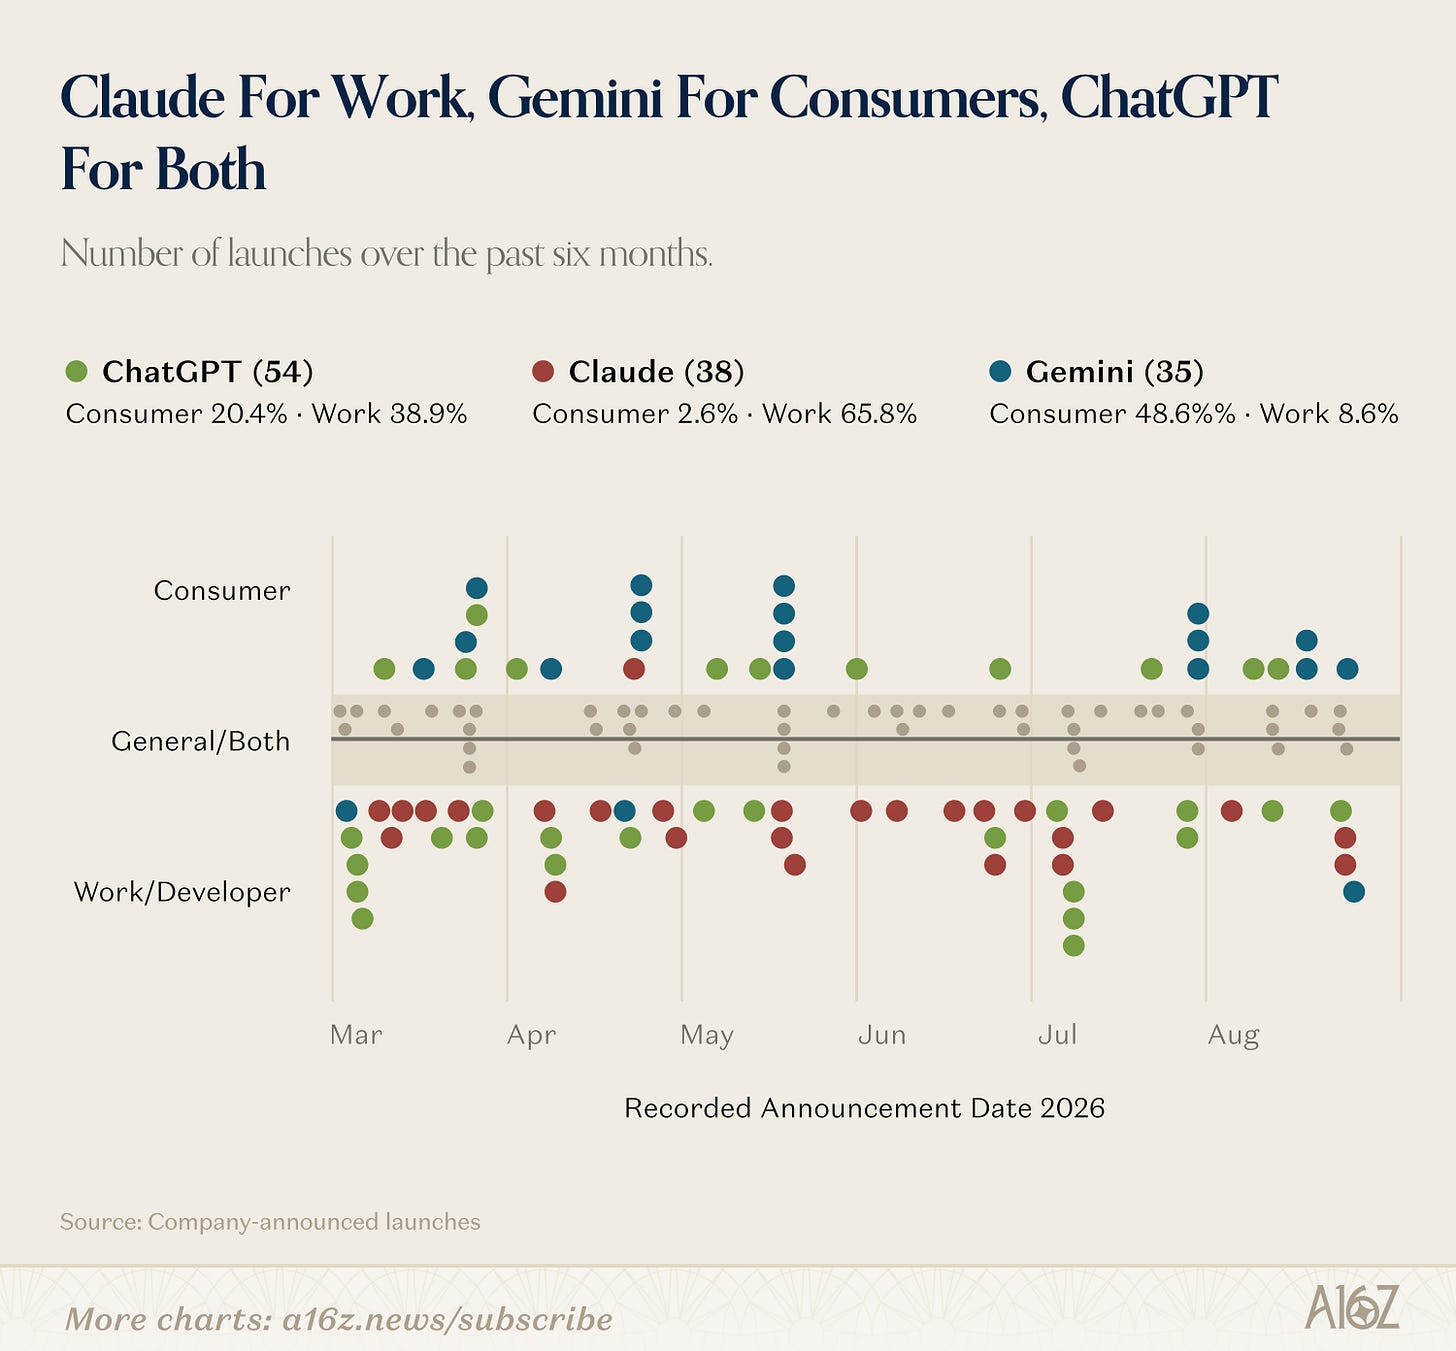
This difference in users is at least partially a result of the products being pointed in different directions. Between Anthropic, Google, and OpenAI, there were 127 new launches over the past six months. Anthropic has focused almost entirely on the prosumer (Claude Design, Code Review, Claude Science). Google has led on creative models (Lyria 3 Pro, Gemini Omni). OpenAI has tackled both consumer and enterprise - with tools for enterprise (ChatGPT Work, Sites, Dots) and for consumers (Images 2.0, Health, Personal Finance, job search).
For the first time, we’re adding a ranking based on observed consumer spending, using data from YipitData. The data is U.S.-only and drawn from panels rather than a census; so it should not be read as total company revenue. However - it gives us a new view of how consumers pay for AI, with a clear takeaway: heavy concentration.
The base of consumers paying for AI is growing, but still narrow. In August, 4.5% of eligible consumers in YipitData’s U.S. e-receipt panel had an active paid personal subscription to at least one of ChatGPT, Gemini, or Claude, up from 2.1% a year ago.
Even among the relatively narrow band of paying consumer users, spending follows a power law. Only 13% of users who pay for one AI product pay for even one other AI tool. And, spend from the top 1% of payers accounted for 19.5% of all observed consumer AI spend. This is more than the bottom 50% of spenders combined (16.6%).
This top 1% pays an average of $903 per month on consumer cards for AI (work usage may be even higher), as of August 2026. And, they’re still growing this spend - up 80% in the last 18 months. The difference from the median AI payer is stark: they are spending $25 per month, and have barely expanded this spend over time.
Who are these power spenders? They look less like mainstream consumers and more like prosumers, individuals buying software to build, create, and get work done.
Across the panel, the top 1% of spenders disproportionately purchase tools for automation and product building, like n8n, fal, Manus, and Nous Research (Hermes Agent). These heavier spenders also over-index to creative tools like Higgsfield, Figma, and HeyGen.
As a result, there are significant differences between consumer traffic and consumer revenue, made tangible by our first spending ranks. 29 of the top 50 vendors by spend do not appear anywhere on our web or mobile traffic lists. For those who do appear, their ranking by traffic and ranking by spend can vary drastically depending on how aggressively they monetize power users.
Only seven companies make all three lists - and one (ChatGPT) ranks at the top of each. This includes three model companies (ChatGPT, Claude, and Suno), two AI-native applications (Perplexity, Photoroom), and two incumbents who have added AI (Canva, Notion).
We expect the paying base to broaden as business models open up. Personal agents, in particular, show potential to monetize on transactions rather than seats, offering something closer to unlimited usage without a subscription. More on that later in the report.
In March, we wrote that agents like OpenClaw were not yet usable by most consumers - but would be. Six months later, multiple startup consumer or prosumer agent products now report hundreds of thousands of users, including Instinct, Tomo, Poke, Lindy, and Town. And, the incumbents have struck back with agents of their own - Meta’s Muse, OpenAI’s Dots, and xAI’s Grok Bot.
Most of these agents strive to be available everywhere - like a human assistant, you can text, email, or call. The channel du jour is iMessage, where viral agent Instinct launched in August 2026. Companies like DoorDash have since launched their own iMessage agent for text-to-order. More prosumer-oriented agents, or consumer agents focused on a specialized use case, often also have their own mobile or web app to provide a deeper experience.
Who is using these agents, and for what? As with our spending data, it’s still largely an early power user game - and these power users look similar to those who are spending on AI. Per David Pawlan, who runs AssistantBenchmark, the most frequently discussed task domain for agents across seven early user group chats (n = 1,502) was coding and technical automation.
Instinct founder Noah Shinn reported that 40% of users connect a personal credit card within three weeks - and these users spend an average of $1,300 / month through Instinct once they make a purchase. Shinn claims more than $1 billion in annualized transaction volume is already flowing through Instinct - with half of this attributable to travel.
As agents start to drive meaningful traffic (and revenue), the platforms are choosing sides. Amazon shut down access for Meta’s Muse in under two weeks, while Shopify, Instacart, OpenTable, Expedia, Ticketmaster, Plaid, and others have signed official integrations.
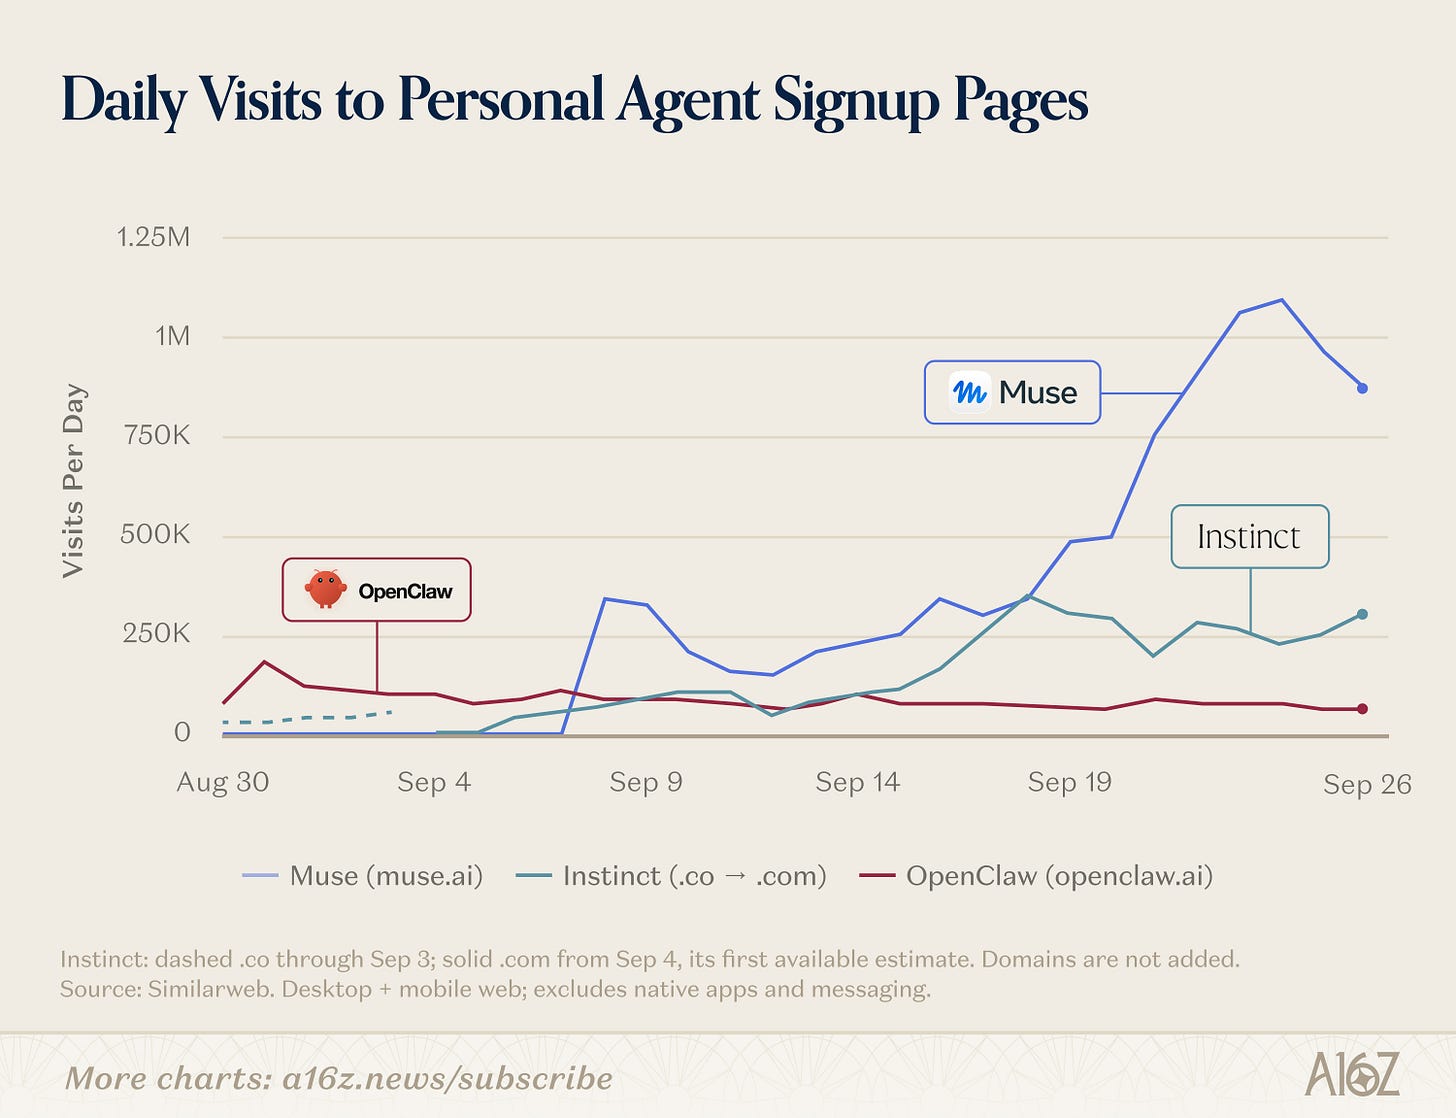
Prosumers are spending time on Grok Bot, Dots (from OpenAI), and Town. But as of late September, the consumer headline matchup is Instinct versus Muse. Instinct, founded by ex-Sierra researcher Noah Shinn, reportedly passed 100,000 users in three weeks between late August and early September, while still invite-only.
Meta launched Muse on September 9, a personal agent that runs in the browser, desktop and mobile apps, and WhatsApp. It reportedly reached 250,000 daily actives in its first week - and crossed 5M downloads in less than a month. Muse is still only available in the U.S. and Canada.
But as with every new consumer product, the primary battle is against apathy. Muse’s early traction still pales next to Meta’s Threads launch, which racked up more than 15M downloads in its first 22 days across the same two markets.
In our last list, we expanded eligibility to include existing products where generative AI had become a core part of the experience.
Those products are now prominent: Canva and Notion rank in the top ten on web, and Figma in the top 15. Superhuman (fka Grammarly) has consistently made the top half of the web list - and debuted at number four in spend. Google alone has five web entries: Gemini, NotebookLM, AI Studio, Labs, and Antigravity.
Some of these products may merely educate consumers about AI, sending them to AI-native products for deeper usage. Others look like serious long-term threats to new entrants. Among the startups attracting durable attention, a few themes stand out:
- Own a differentiated model. Creative products are the clearest examples: Suno ranks #19 on web traffic and #7 on spending; ElevenLabs ranks #25 and #10. Midjourney, HeyGen, Kling, and Topaz Labs also make the spending list - all of these products are built around proprietary models. Consumers are still paying for specialized creative products, even as Google expands Nano Banana and Veo and ChatGPT saw massive success with Images 2.0. A distinctive sound, visual style, or training dataset can matter more for a particular creative task than which lab has the strongest general-purpose model.
- Own a multi-model experience. Cursor supports models from several labs; OpenRouter gives developers access to multiple providers. Choosing models around the customer’s task can be a product advantage. A lab selling its own model may have less incentive to send that customer to a competitor. Coding and productivity products have been early beneficiaries here: Lovable, Cursor, Base44, and Replit all make the web list. Cursor moved from #41 to #35, while Base44 debuts at #46.
- Own an audience with specific needs. OpenEvidence enters the web list at #47 serving physicians; Venice debuts at #43 with a focus on private AI. Sources, privacy, and fit with the customer’s work can matter as much as the underlying model. Content policies create openings, too: the NSFW products excluded from this edition would have composed more than 20% of the web traffic list. They serve an audience the mainstream assistants have been reluctant to cater to - OpenAI told users in 2025 that Adult Mode was on the way, but indefinitely paused plans earlier this year.
- Own an experience that would require changing a legacy interface. “Legacy” can mean Google Docs or Calendar, or the blank prompt box of ChatGPT or Claude. Startups have fewer existing user habits and revenue streams to protect, which may give them more freedom to change how the product works. One example - the labs have also not ventured (far) into hardware. Notetaker Plaud, which sells both a physical device and a subscription, debuted at #16 on the consumer spend list. Whether or not this is an advantage that sustains is to be determined. Meta announced an expansion into hardware with Muse in their smart glasses and an AI tamagotchi, while OpenAI’s acquisition of io Products hints at hardware ambitions.
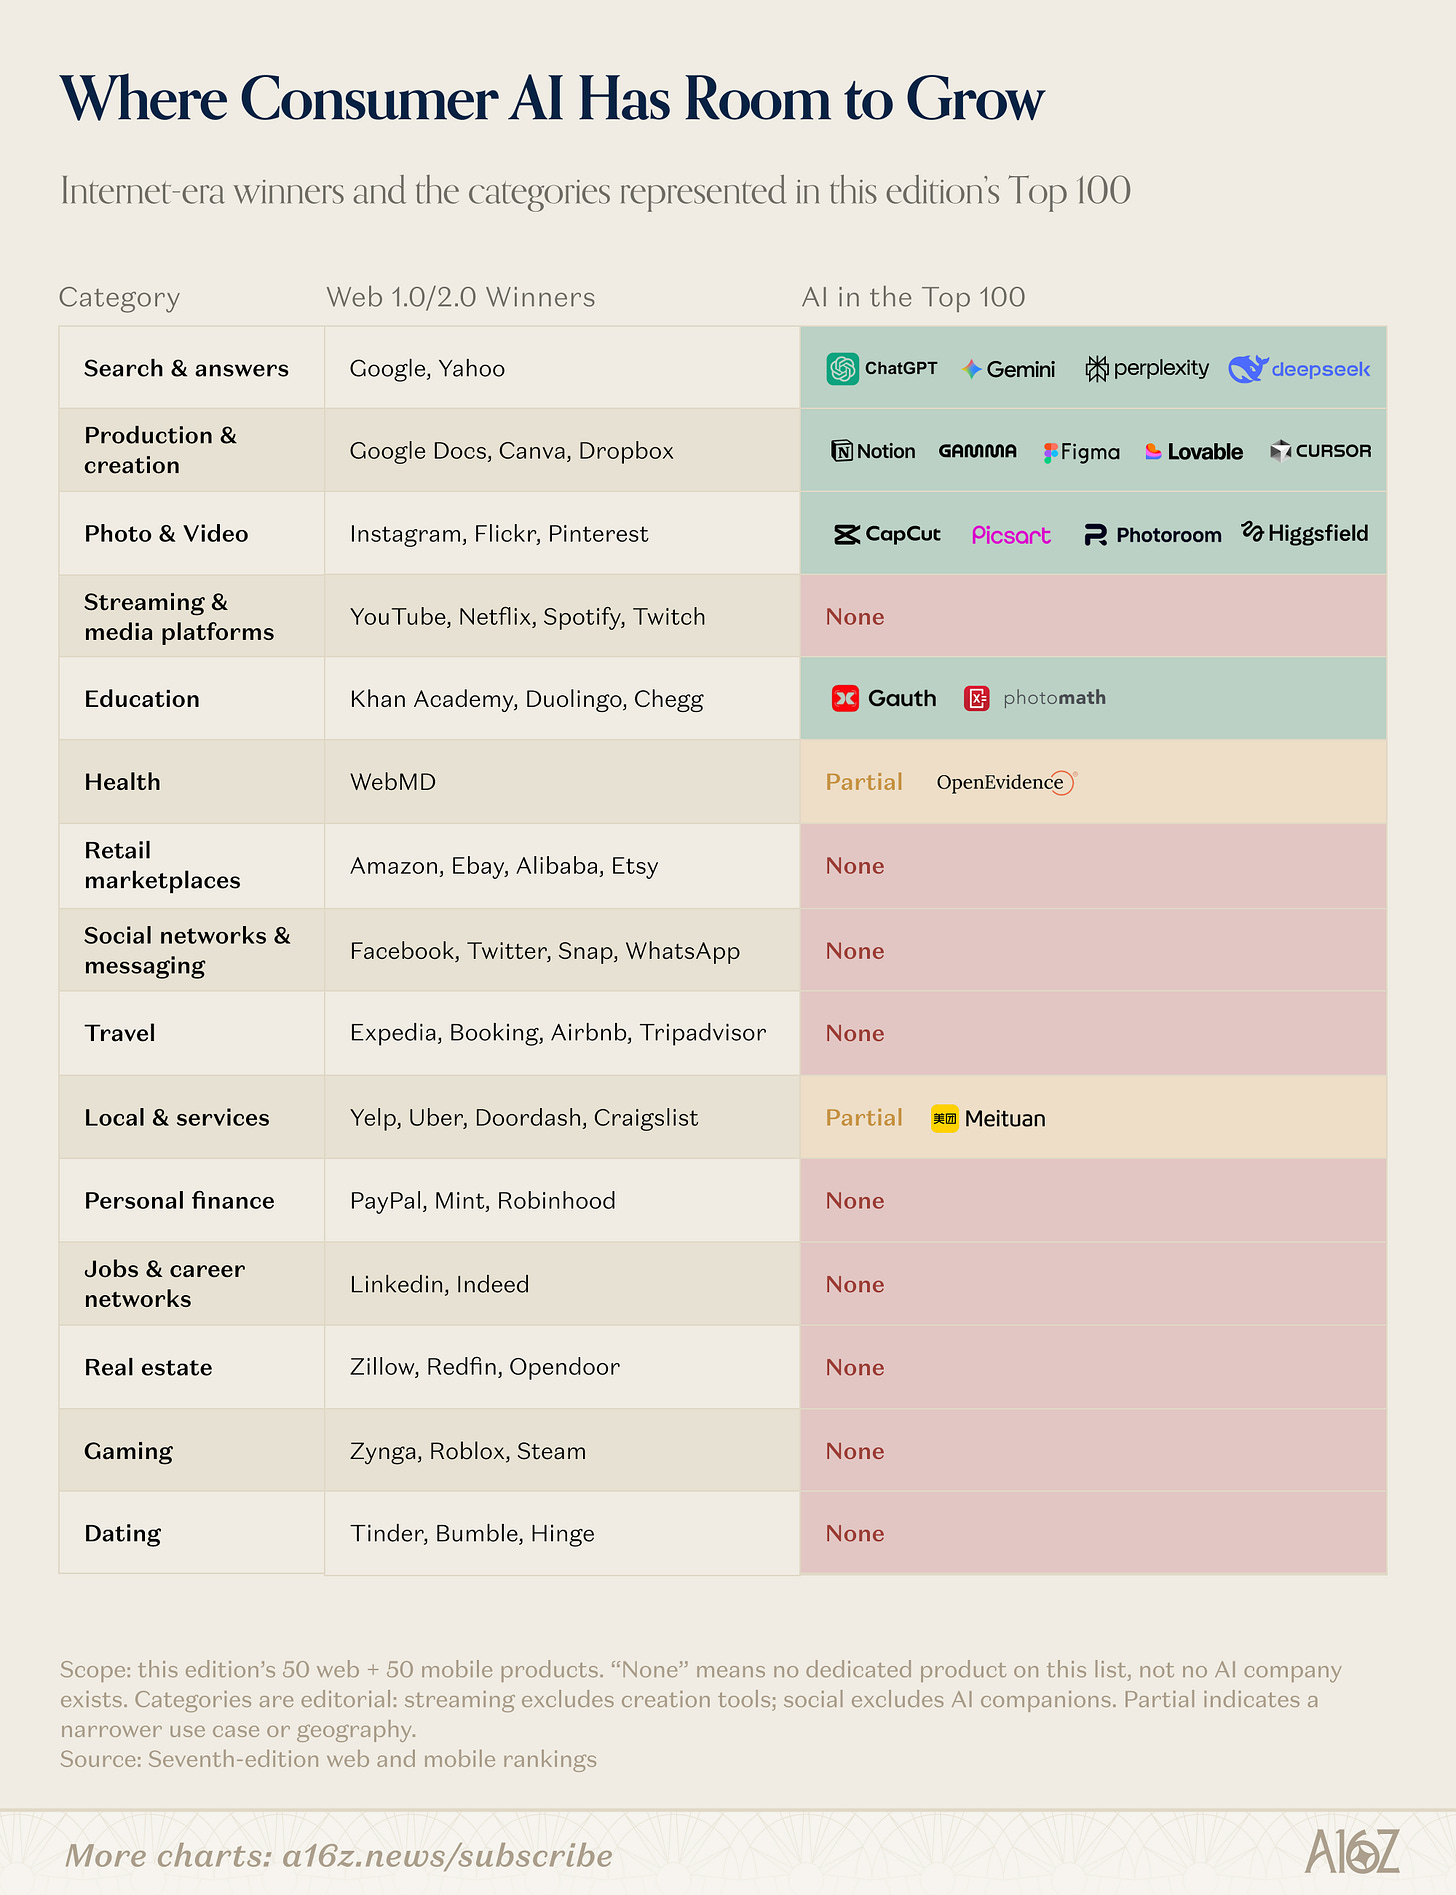
The clearest way to think about what comes next may be to look at the companies that defined the last two consumer internet eras. Many of the biggest businesses were built around transactions and networks - almost none of the top consumer AI products today have any real multi-player appeal. AI may also create categories of consumer attention and spend that we haven’t seen before.
Consumer AI has found an audience - but as our revenue data shows, deep usage remains fairly constrained.
Why? Almost all of the most-trafficked consumer AI companies gate their most valuable features, or even just extended session time, behind a paywall - either subscriptions, or one-off credit purchases. Consumers who can pay for AI are paying a lot, but the vast majority of users still cannot or will not pay for software. In the U.S., only about half of active AI users report that they use it daily.
Of the 44 AI-native products in our top web rankings, all of them already have some monetization model live. The most popular by far is paid subscriptions, with 84% of products offering it, followed by usage charges / extra credits at 64% adoption (companies can monetize in multiple ways). Only 14% have ads, and 2% make revenue via transaction or platform fees.
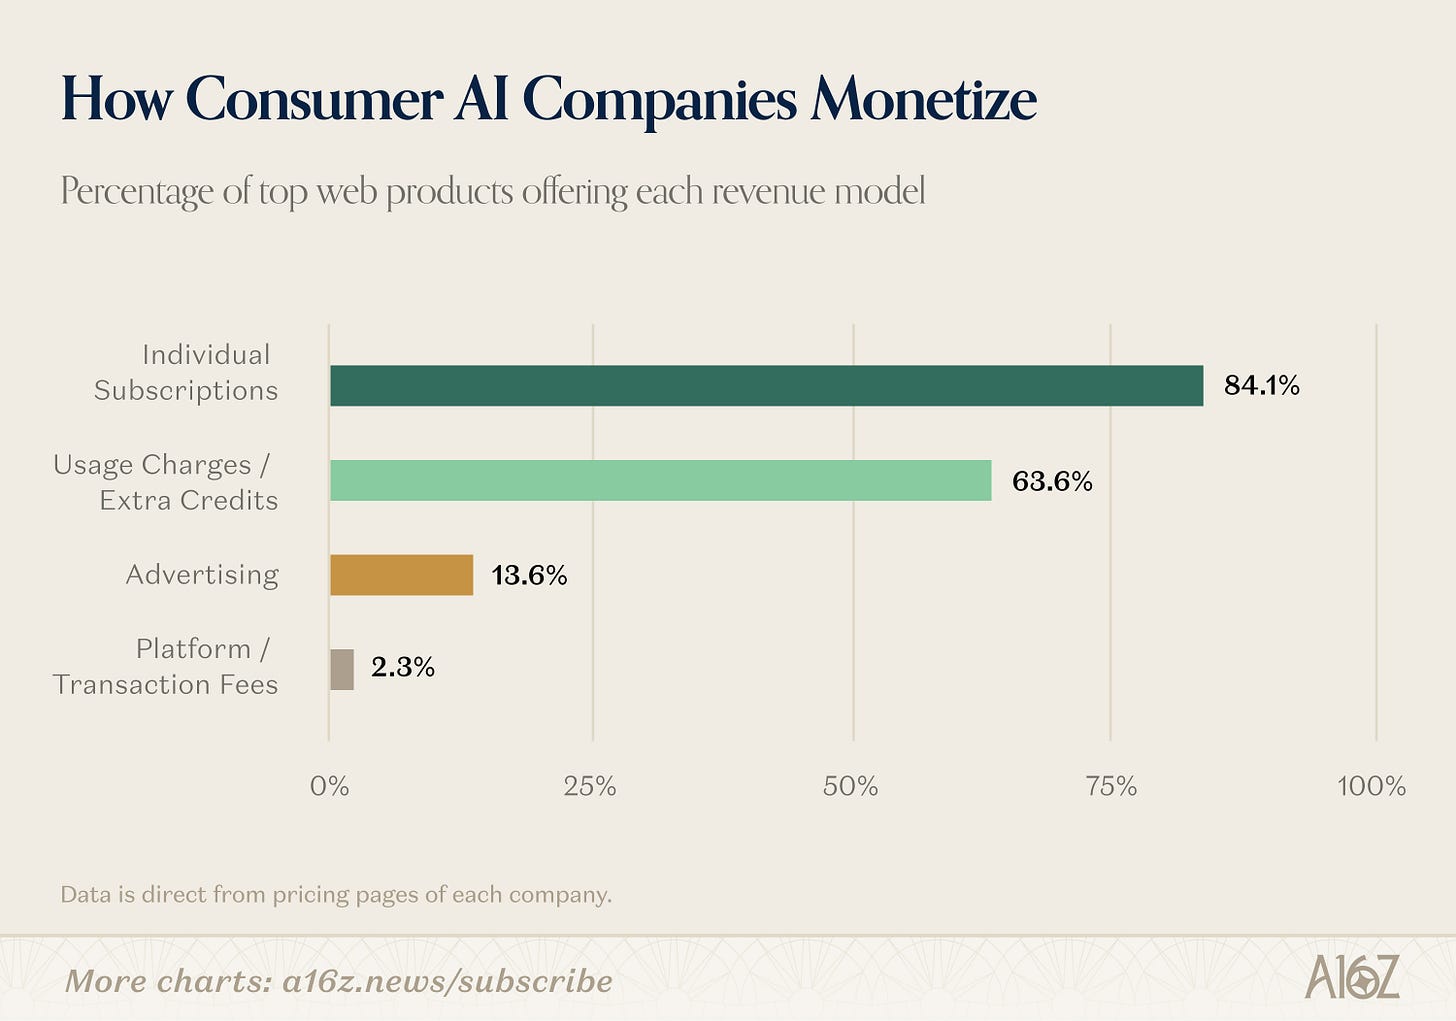
This is an inversion of the pre-AI consumer Internet, where consumers were the product instead of paying for the product. In 2025, advertising generated 97.6% of Meta’s revenue and 73.2% of Alphabet’s. Amazon’s separately reported subscription-services business generated $49.6 billion, but represented just 6.9% of its total revenue.
Subscriptions are not an unprecedented model for massive consumer businesses, but they’ve largely been concentrated in media - where users are paying for proprietary content, or ad-free access to it. Of the top 20 global consumer subscription products, 65% are media businesses (Netflix, Hotstar, Spotify, etc). ChatGPT already ranks in the top 20 with three and a half years of growth - representing how difficult it is to build a massive paid consumer subscriber base.
There is a good reason why AI companies monetize via subscription or credits. Selling ads or making transactional revenue often requires a large user base. When users were nearly free to serve, consumer companies could fairly easily eat the burn to build density. But given high model costs, forgoing early revenue has not been an option in consumer AI. In all likelihood, this will get easier as open source models continue to proliferate - and as product builders canseparate tasks that need the most expensive frontier models from those that can use cheaper intelligence.
As more consumer AI products reach scale, we are also starting to see other business models emerge. OpenAI said ChatGPT advertising reached a $1 billion annualized revenue run ratein August, on a base that totals 1.2 billion weekly active users. An estimated 50-60% of U.S. physicians use OpenEvidence, which also now (partially) monetizes via ads.
Personal agents could open another path, as consumers are now making attributable purchases entirely via AI. The standard model might look like an affiliate fee or take rate. Both Instinct and Muse have described plans to earn a fee from transactions over time, though neither is doing this yet - and ChatGPT also currently does not charge for purchases that start in-product.
Our spending data shows how valuable AI has become to people who use it to build, create, and get work done. The next opportunity is to make it just as useful for more of everyday life. Subscriptions will remain a natural fit for many of those products. Advertising and transaction fees could give founders more ways to serve consumers - and, give consumers a real shot at accessing the magic of AI.

This newsletter is provided for informational purposes only, and should not be relied upon as legal, business, investment, or tax advice. Furthermore, this content is not investment advice, nor is it intended for use by any investors or prospective investors in any a16z funds. This newsletter may link to other websites or contain other information obtained from third-party sources - a16z has not independently verified nor makes any representations about the current or enduring accuracy of such information. If this content includes third-party advertisements, a16z has not reviewed such advertisements and does not endorse any advertising content or related companies contained therein. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by a16z; visit https://a16z.com/investment-list/ for a full list of investments. Other important information can be found at a16z.com/disclosures. You’re receiving this newsletter since you opted in earlier; if you would like to opt out of future newsletters you may unsubscribe immediately.