
a16z 市场报告解读:AI 的钱流向硬件,软件要重新证明自己
从巨头现金流、旧GPU租金,到企业AI收益与创业融资,读懂这轮科技市场变化的原因和仍未解决的问题。
科技如何从一个行业,变成经济增长的重要推力
在过去很长一段时间里,科技行业在传统投资人和宏观经济学家眼里,更像是一个高成长、轻资产的“小众赛道”。在金融危机之后,伴随移动互联网和云计算的兴起,软件行业凭借极低的边际成本与近乎无限扩张的市场空间,享受了十余年充沛的估值溢价。在更早的经济周期中,住房、汽车等耐用品的购买与建设需求往往是重要驱动力。
在a16z看来,科技对经济的驱动作用正在显著增强。统计显示,科技投资已占到美国资本开支的约55%(涵盖高技术设备、软件和研发投入)。报告认为,AI基础设施建设可以说是眼下经济中拉动投资的重要力量;与此同时,几乎各行各业都在引入数字化工具,很难再找到纯粹依靠纸笔运行的传统业务,企业在不同程度上都在向科技化转型。

根据公开市场的财务口径,科技行业的利润存量已经接近标普500指数总利润的一半。如果以十余年前作为基期,科技板块累计实现的利润增长是非科技板块的约3.8倍。更直观的变化来自增量:在今年标普500指数全年的预期利润增量中,科技企业贡献了约76%。76%说的是新增利润的贡献,科技在利润总额中的占比则接近一半:前者回答增长从哪里来,后者回答谁已经赚得最多。
关于当下的市场行情是否存在泡沫,报告指出,大盘刷新历史高位主要由企业利润增长所支撑,科技板块的估值倍数(如市盈率)相比过去五年均值反而压缩了约20%,显示股价上涨伴随着实际利润的扩张。然而,利润增长支持了当前行情,并不能据此完全排除泡沫可能,更无法消除未来利润落空或估值回调的风险;一旦后续盈利增长放缓或资本投入未能如期兑现,市场仍将面临重新定价的考验。
巨头赚到的钱,流向芯片、电力与数据中心
过去十年,“软件吞噬世界”是硅谷最响亮的信条,轻资产、高毛利、低维护成本让软件公司集万千宠爱于一身。然而本轮周期最鲜明的特征,恰恰是资本关注点“从比特向原子”(From Bits to Atoms)的大规模迁移。
AI 模型运行需要芯片计算、网络传输、散热与供电,软件需求因此转成了大量实体设备订单。巨头持续扩建基础设施,源于下游前所未有的算力需求信号:前沿大模型公司的年化经常性收入(ARR)快速增长,头部云厂商的未履约收入与云订单积压(Backlog / RPO)同比也实现成倍增加。

ARR 只是某一时间点推算的年化收入规模,不等同于当年实际已确认的收入;订单积压代表未来的履约合同,并不等于已经到账的现金,这些云订单也涵盖传统业务需求,并不全属于 AI。
基于这些庞大的需求信号,报告统计的超大规模云服务商(Hyperscalers)正在把账上充沛的经营现金流,源源不断地转化为硬件基础设施的真金白银。

这笔资本开支的规模多次超出华尔街的预测。统计显示,前一年云厂商的资本开支总额达4160亿美元,今年预估将跃升至7910亿美元,并在未来两年向万亿美元迈进,这组数字统计云厂商的资本开支,并不全属于 AI 专项开支。在资金流向上,会计账面上的盈利与投资后剩余的现金是两种不同指标:企业日常运营所产生的经营现金流,在扣除厂房、设备等资本开支后,剩下的才是能够自由用于分红、回购或抗风险的自由现金流。巨头们的经营现金流虽然依然充沛,但由于资本开支急剧扩张,自由现金流占比在短期内明显滑落。机构预测这种现金流承压状态将持续到2028年左右,其后续回升依赖云业务收入的实际兑现。
谁出钱,谁先收到钱?
资金关系示意,箭头不代表金额比例。
- 云厂商的经营现金流现有业务赚钱,债务补充融资
- 投入 AI 基础设施购置 GPU、内存、网络和电力设备
- 供应商获得订单与收入芯片、光互联、液冷及电网设备企业
回收投资还有下一步:设备投入运行后,客户持续付费,收入才能转回云厂商的现金流;这部分未来回报仍需兑现。
为了支撑大规模的基础设施建设,此前借贷很少的科技巨头开始更多通过信贷市场(包括表内与表外融资)筹集资金。对借贷方而言,科技巨头整体的投入资本回报率(ROIC)目前仍高于借款成本,且投资对象是能带来稳定现金流的实体资产。整体 ROIC 衡量公司全部投入资本的回报,成熟业务也在其中;新增 AI 项目是否划算,还要看项目自身能赚回多少现金。
更重要的是,这场实物投资不仅限于半导体。高带宽内存(HBM)、光模块、液冷系统、高压变压器以至铜等大宗商品,都面临供应链紧张。实际情况往往是GPU相对能按时交付,但变压器和燃气轮机的排期却长达数年,行业面临芯片到货后无法及时通电的现实瓶颈。此外,基础设施建设拉动了专业电气与机械安装岗位的薪酬溢价。在电力方面,一项针对2019至2024年历史数据的区域研究指出,数据中心作为稳定大负荷用户分担了电网高昂的固定成本,在数据中心容量增长较快的州,居民零售电价平均出现了一定幅度下降;但这属于特定历史区间与区域样本的实证观察,并不能由此推断所有地区或未来都会普遍降价。
这场实体投资浪潮的驱动力同样不仅来自 AI:电动汽车与太阳能普及带来的电网升级、地缘考量下的制造业回流重建、人口老龄化带来的自动化需求,以及持续上升的国防支出,都在拉动实物投资。与 AI 基础设施聚焦计算与供电不同,这些方向分别服务于交通、生产、劳动力替代与防务等不同领域的现实需求;它们的共通之处在于,都跳出了软件轻资产逻辑,高度依赖电网升级、厂房建设、重型设备采购与施工安装。AI 基础设施只是其中最突出的代表,多重实体投资力量正在共同推动资本向“原子世界”转移。
新芯片来了,旧 GPU 为什么还能出租
在算力投入持续扩大的过程中,市场上常见的空头担忧是芯片加速折旧:如果高性能芯片在3到4年内就被新架构取代,老一代硬件是否会迅速失去市场需求,导致云厂商账面资产大幅贬值?
现实市场的运行逻辑打破了这种线性推论。来自算力租赁市场的实测数据显示,老一代芯片的单位租金不仅没有在推陈出新中断崖式下跌,反而在需求浪潮的托举下保持平稳甚至有所回升。

根据跟踪数据,各代GPU在租赁市场上表现分化但整体保持价值:B200每小时租金约5.69美元,H200约3.29美元,H100约2.63美元,较早的A100约1.59美元。A100在年内租金并未出现持续下跌,反映出较早代际的硬件在当前算力需求下依然具有出租价值和使用场景。
能够出租,也不等于已经回本。一块 GPU 的真实投资回报,取决于当初的芯片购置价格、实际出租利用率、机房电力消耗与日常运维成本,以及还能够使用多久。租金平稳缓解了硬件加速贬值的担忧,但实际商业回报仍需综合上述成本要素进行核算。
报告借用经济学上的杰文斯悖论(Jevons Paradox)来解释这一机制:当技术效率改善、单位使用成本下降时,降低的使用门槛可能刺激出更多应用需求,从而带动整体资源消耗总量扩张,这是一种需求传导机制,而非必然导致暴涨的定律。

在模型推理层面,Token(模型处理文本的基本计量单位)需求增长尤为显著。在模型路由平台OpenRouter上,Agent调用的七日平均Token用量呈现出十余倍的快速增长,末端七日平均Token用量达到约7.3万亿。与人类用户单次一问一答相比,Agent在多轮执行和长上下文调用中会消耗更多Token。
值得注意的是,Token总量的增加并不直接等同于服务器硬件承受了同等幅度的实际计算压力。在OpenRouter平台的数据中,Agent消耗的Token组成里,缓存前缀(Prompt Caching)占比达到86%,而人类用户消耗的Token中缓存前缀占比仅为29%。缓存复用的是此前处理相同前缀时得到的中间计算结果。可以想象一个 Agent 连续处理任务:每一步都带着相同的任务说明和参考资料,再加上最新操作结果。没有缓存时,模型要反复处理那段相同内容;使用前缀缓存后,可以复用已有结果,减少重复计算。后续的新内容和模型生成答案仍需要计算,所以 Token 用量与实际计算量不会一一对应。
在模型生态上,开源权重模型在总Token消耗中的份额正在增加,整体Token支出也在扩大,前沿闭源模型在高难度问题上仍保有定价溢价。老模型同样没有迅速失去用途:不同任务需要的能力不同,只要较便宜的模型能够完成任务,用户就仍有使用它的理由。
模型路由(Model Routing)把这种选择交给系统:根据任务选择模型,在费用与完成质量之间取舍。Databricks 在自家编码任务的评估中,智能路由在降低每任务成本的同时,取得了略高于图中对照模型的任务完成率。它说明了一种优化办法,具体效果取决于任务与模型组合。
这就把成本与需求连起来了:每个任务更便宜,原先因为费用过高而放弃的任务才可能变得划算。企业若因此扩大自动化范围,更多任务就可能带动总Token用量与算力需求增长。效率改善能否推高总需求,还要看新增应用是否足够多。
AI 用起来了,收益却还没有普遍算清楚
尽管底层算力投入巨大,但从实际落地来看,AI采纳整体仍呈现“范围广但相对浅层”的特征。虽然已有相当比例的企业将AI功能投入实际应用,但全面转化为可公开验证的财务回报仍处于早期阶段。

统计标普500大企业披露的AI落地进程,可以看到三个层级回答的不同问题:
- 部署层级(回答“有没有用起来”):74%的企业声称拥有AI战略规划,69%的企业已经有具体AI功能上线并披露了部署状态;
- 收益层级(回答“带来了什么业务成效”):能够在财报或公开说明中拿出可量化商业成果的企业降至29%;
- 持续追踪层级(回答“成效能否持续追踪与度量”):能够持续披露追踪指标的企业仅有2%。
这些比例统计的是对外披露。尚未公布追踪指标的公司,也可能正在内部核算;公开材料能让市场持续核对的成效,目前仍很少。
在企业内部的使用深度上,不同企业之间的工具采用差距也极为显著。OpenAI 的研究显示,不同企业群体的工具采用程度差异很大。Plugins 是接入外部工具的插件,Skills 是复用任务方法和流程的技能;下表分母为每周活跃企业用户:
| 企业群体 | Plugins 使用率 | Skills 使用率 |
|---|---|---|
| 前 10% 企业 | 21% | 19% |
| 中间 10% 企业 | 9% | 3% |
注:OpenAI自身作为单独比较组,Plugins 与 Skills 使用率分别达到 95% 和 93%。这里的采用率反映的是企业内进阶工具的使用广度与深度,不应直接等同于业务回报或项目成功率。
企业之间的实际使用强度也很不均匀。在OpenAI的平台样本中,以报告选定的起点为基期,全行业前10%企业的输出Token指数增至17.1倍,中间10%企业增至2.1倍。这里比较的是输出Token增长,不是全市场算力消耗的普查。
采用率回答“多少人开始用”,使用强度回答“每家用多少”。大量企业尚在浅层使用时,少数重度企业已经能产生大量调用,因而总体采纳尚浅与平台用量快速扩张可以同时成立。
一些企业已经公布了具体业务结果,下面是报告汇集的企业自报案例:
- Amazon 与 Meta(电商购物与广告成效):Amazon 在财报中自报,使用 Alexa 辅助购物的用户平均每单支出比未使用的用户高出 40% 以上(此为使用群体的横向对比,而非随机对照实验结果),其 Ads Agent 则带来 6% 的获客成本(CPA)下降;Meta 首席财务官 Susan Li 披露,其 Advantage+ 驱动了 13% 的购买增量提升与 16% 的加购转化提升。
- ServiceNow(企业工作流与合同金额):董事长兼首席执行官 Bill McDermott 披露,ServiceNow AI 的年度合同价值(ACV)在二季度突破 10 亿美元,旗下 Agentic 部署量在 9 个月内增长 9 倍。
- Affirm(信贷审批与消费促成):Affirm 公司公告披露,其采用的模型批准了原有系统原本会拒绝的申请(包括信用历史有限且无 FICO 评分的借款人),额外促成了 3.4% 的交易完成量,且这部分新增贷款的表现优于可比的扩张群体。
- Lemonade 与 Chime(理赔费用与服务成本):Lemonade 在股东信中表示,理赔运营中的自动化使理赔处理费用率(LAE ratio,即调查与处理理赔相关费用的支出比例,而非赔付率)降至 5% 的低位;Chime 首席执行官 Chris Britt 称,AI 持续带来效率提升,使单客服务成本连续四年每年下降 10%。
在消费端,AI的使用率与付费渗透率存在明显差异。统计显示,截至4月,全美付费订阅AI个人服务的家庭比例约为2.2%;而在另一项截至5月的统计中,已付费家庭的平均月支出约为31美元。两项统计的样本与时间节点不同,不能混为一谈。这组数据衡量付费订阅,免费使用 AI 的家庭不在其中。付费渗透仍低,却已经有一批用户愿意持续花钱;少数重度用户的需求与大众尚未普遍付费,可以同时成立。
软件更赚钱了,为什么估值还会下降
伴随着大模型在代码生成、界面构建和流程自动化上的突破,资本市场一度掀起了一场恐慌性的叙事——“软件已死”(SaaSpocalypse)。市场担忧,如果AI能够凭借自然语言瞬间自动生成定制化工具,传统SaaS(按订阅模式提供软件服务)按人头(Seat-based)收费的商业模式将被彻底瓦解。
a16z 用“自证期”(SaaS-Prove-It)描述软件面临的新要求:公司既要证明自己能继续增长,也要证明 AI 会增加产品价值,客户仍愿意为它付费。

软件板块遭遇的估值回撤,其核心动力并非单纯来自AI的替代威胁,而是一场伴随宏观利率环境变化的内在重定价。在零利率时代(ZIRP),低成本资本推动了以亏损换取高增长的扩张模式;而随着利率回归常态,资本成本上升,软件行业普遍启动了一场以增速换取盈利能力的自我修正。
对上市软件样本的统计揭示了这一变化:在被统计的上市软件企业中,约75%的企业报告期营业利润为正,但整体增长放缓,样本中仅约30%的企业年收入增速维持在20%以上。软件企业的营收增速虽然放缓,但整体已呈现筑底趋稳态势,多数公司的经营杠杆也保持稳定或有所改善。这里所谓的经营杠杆,可以理解为:收入增加时,部分运营成本不用同比增加,新增收入因此能更多转化成利润。而在估值倍数(即市场愿意为公司每一元收入或利润支付的买价水平)方面,那些依然能够维持高增长的软件公司,其估值倍数仍接近历史均值,低于零利率时期的峰值;板块整体估值倍数之所以承压,主要是因为能够保持高增长的公司数量较以往大幅减少。
更重要的是,软件内部的抗压表现出现了极强的结构性分化:
- 网络安全与可观测性(即监控系统运行状态、排查故障与日志的工具)显著领先:截至报告图表统计时点,该板块市值加权组合的年内累计股价回报约为+80%,明显跑赢其他软件组。报告另一张估值图也显示安全类公司的倍数溢价。股价回报衡量股票涨了多少,估值倍数衡量市场愿意为每一元收入或利润付多少钱,两者要分开看。
- 垂直SaaS的估值压缩小于通用横向SaaS:相较于通用的协同或办公工具,垂直软件通常更深地嵌入特定行业的工作流,并结合了业务特有的专有数据与可信交付要求,在估值倍数上承受的回调压力相对较小。客户是否会持续买单,仍取决于它能否稳定解决真实业务问题。

围绕软件行业的前景,报告提出了两种不同的推演情景。
一种是传统平面报业的历史重演:当年报业上市公司的股价在实际盈利崩塌之前数年就已开始下跌。如果 AI 能够直接生成定制化工具,使原先按软件席位(Seat)收费的商业模式基础被彻底替代,那么即便眼下账面营收与经营杠杆依然稳健,未来也可能面临价值重估甚至被颠覆的风险。
另一种是 AI 帮助轻资产企业提高回报。软件公司若利用 AI 降低交付与运营成本,或增加客户愿意付费的功能,就可能同时改善利润与产品价值。报告用轻资产与重资产企业的净资产收益率(ROE,即净利润相对于股东权益的比率)走势提出这一可能,如果企业无需让股东权益同比增加,就能通过 AI 创造更多净利润,轻资产模式的 ROE 有望迎来进一步抬升。不过,图表中相关的 ROE 改善包含分析师的未来一致预期,展示的是一种推演情景,并非已经发生或已测得的因果证据。
创业融资集中在 AI,回报集中在少数大结果
在风险投资与初创企业领域,资金向少数方向集中的趋势明显。一些最有价值的科技公司在未上市阶段停留更久(Private-for-Longer),已经成长为很大的企业,更多估值增长因此发生在上市前。普通公众通过购买上市股票参与这些公司增长的时点,也随之变晚。在私募二级市场上(即投资者之间转让已有股权,而非公司发行新股直接融资),最优质的头部私企在交易中折价极少、甚至能享有估值溢价,这也不等于所有私营企业都免于折价,图中不同交易依然存在价格分化与折扣。
估值增长主要增加账面价值,出售股权或退出后才可能回收真金白银,基金最终能分配多少现金仍取决于真实成交与回款。

资金明显向头部与AI领域聚集。统计显示,今年美国风险投资交易总金额中,AI相关企业占比达到86%,非AI企业仅占14%。在退出端,幂律分布特征极为显著:今年上半年美国的并购与IPO退出统计显示,排名前1%的大型交易占到了全部退出价值的84%,前10%的交易占到94%。
在企业经营层面,与成熟企业类似,多数普通的初创企业在资金成本上升后也普遍以增长换取盈利;近期成功融资的企业样本则仍保持较快增长。报告统计的头部 AI 应用样本增长尤其快:基础 ARR 在 500 万至 5000 万美元的头部梯队中,同比增速中位数达到 423%(即规模扩张至原先的约 5.2 倍);而在基础 ARR 为 5000 万至 2 亿美元的更高体量梯队中,同比增速中位数也达到 150%(规模扩张至原先的约 2.5 倍)。这些数字来自头部 AI 应用样本,并不代表普通初创企业的成功概率或整个 AI 行业的普遍表现。
在资金高度集中的同时,投资方向也在向过去较少涉足的垂直场景延伸:
- 专业服务领域:法律、财税等传统高成本人工服务,成为风投资金布局AI应用的重要延伸方向。
- 国防与制造技术:在固定防务预算约束下,投资与采购重点转向小型化、低成本且易于量产的装备,使得同等预算能够采购并部署更多数量的装备,但这些低成本装备并不能简单等同于具备与昂贵重型装备相同的单体性能。
- 物理场景的商业案例:在公共安全方面,自动车牌识别系统(ALPR,如报告提及的 Flock)帮助人手有限的警局通过车辆信息寻找涉案线索,相关治安改善属于安装前后的数据对比,不能直接视作因果证明;在租房接待场景中,EliseAI与语音厂商合作推出带有特定区域口音的租房接待语音,公司自报数据显示看房转化率提升5.28%(相对增幅而非百分点)、来电参与提升7.8%、发言词数中位数提升7.8%(词数提升不等于转化提升)。由于缺少公开随机对照细节,这些数据属于企业自报,不能视作确定的因果结论。
私企经营数据也开始帮助人们观察市场变化:OpenRouter反映的是其自身平台上的Token调用趋势,Stripe反映的是其支付平台上的SaaS企业收入流水,各平台覆盖的客户与业务不同,看到的是各自样本的变化。例如,Stripe的数据反而显示其平台上的SaaS收入增速正在重新抬头。
在报告最后,作者展望了重度计算消费体验、具身机器人、完全自动驾驶、AI驱动的生物健康、以及深入企业非编程工作流等未来方向。a16z 判断,下一轮需求会继续向这些方向扩展;具体能做成什么、用户愿意付多少钱,还要由实际产品与业务结果回答。
AI 的钱流向硬件,软件要重新证明自己
云订单积压与模型公司收入增长,为扩建提供需求信号。巨头把经营现金流投向芯片、电力与数据中心,投资后可自由使用的现金因此减少。
2025年云厂商资本开支为4160亿美元,2026年预测7910亿美元;这组数字涵盖云厂商全部资本开支,不能全算作AI专项投入。
新芯片推出,旧GPU仍有出租需求。效率提升让任务变便宜,也可能让更多原本不划算的任务进入自动化范围。
算力需求增长,也能与多数企业使用较浅同时成立。标普500的公开披露显示,部署、量化成效与持续追踪之间仍有很大落差。
这些比例不证明企业内部没有核算。OpenAI平台样本中,前10%企业输出Token增长至基期的17.1倍,中间10%为2.1倍:少数重度企业已经能产生大量调用。
软件进入“自证期”:既要继续增长,也要证明AI能提高产品价值,让客户持续付费。更赚钱与估值下降,可以同时发生。
私募市场中,融资金额与退出价值都高度集中。更晚上市,也让更多估值增长发生在公开市场投资者参与之前。
2026年上半年,美国并购与IPO退出中,前1%的交易贡献84%退出价值,前10%贡献94%。这不是投资人的实际收益率。
2026年美国VC交易金额中AI占86%,不代表86%的项目都会成功。判断这轮周期,仍要回到投入能否兑现现金、工具能否创造客户愿意付费的价值。
State of Markets II
100+ Charts On The State of Markets (1H’26). It's the best. You wouldn't want to miss it.
We are pleased to release the second edition of a16z’s State of Markets.
If you recall the first State of Markets (and even if you don’t), then you know what to expect for SoM II: the canonical chartapalooza of 2026 from the perspective of equity markets and tech (for the first two quarters, at least).
Behold, just a small preview of what’s inside.
As a force in capital markets, tech really took off following the GFC. After the housing bust and credit crunch, tech offered a high-growth, capital-light alternative to the asset-wary. Perhaps more importantly, tech offered massive embedded operating leverage, given substantially untapped TAM, and software’s near-zero marginal cost. Hindsight is 20/20, but the investors who remained skeptical that loss-making techcos would ever grow into high-margin machines, missed out on the theme of the previous decade.
That’s all true, and software did, in fact, eat the world, but tech’s centrality to capital markets has risen to a whole other level:
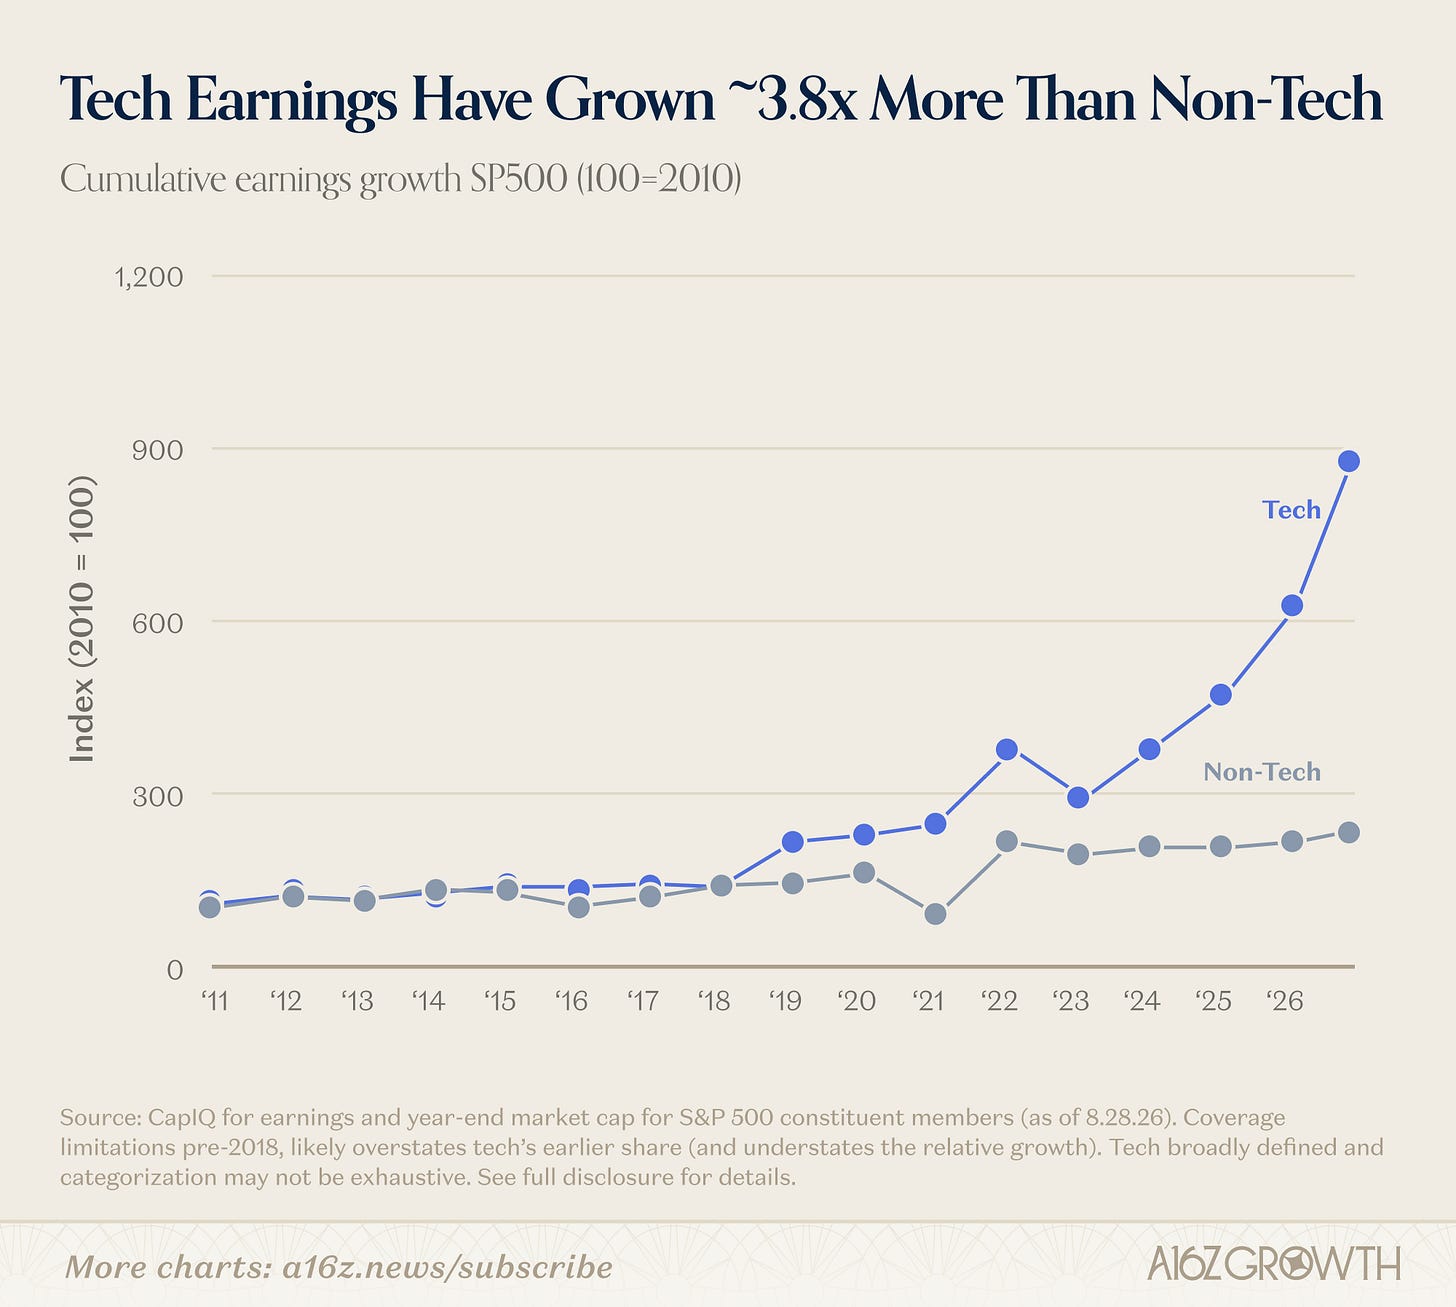
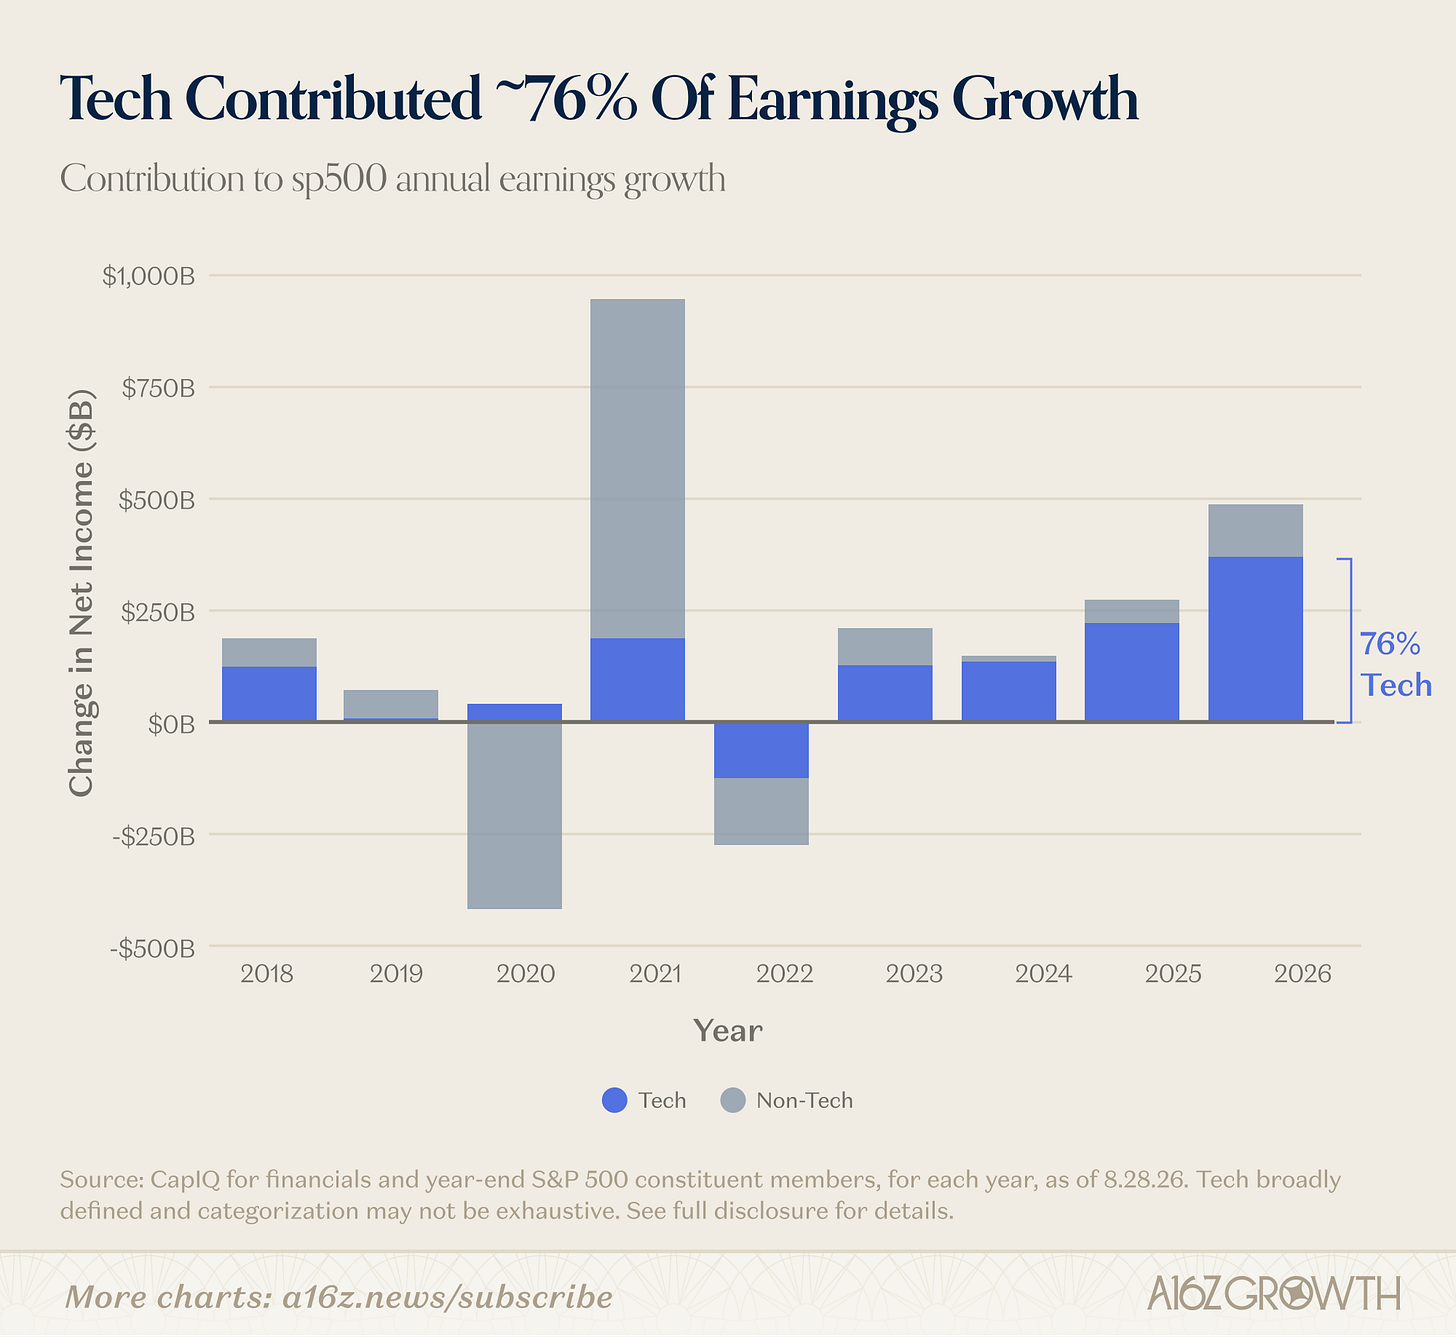
Tech has steadily compounded earnings growth, albeit off a lower base, much more so relative to the field. Since 2023, however, it’s fair to say that tech is the earnings growth story, contributing ~76% of the SP500’s total earnings growth in 2026 (as of late August).
What lies beneath that earnings growth is an interesting story in and of itself, but you can’t really call tech just a sector anymore. In the old days, durable goods defined the cycle–houses, dishwashers, cars, etc.--but tech has taken their place. Tech is everywhere and in everything. Tech is the everything cycle, now.
Within tech, the theme of the year (and beyond), has been the rotation from bits to atoms.
While software dominated the previous tech cycle, hardware is now the star of the show, and it’s pretty easy to see why:
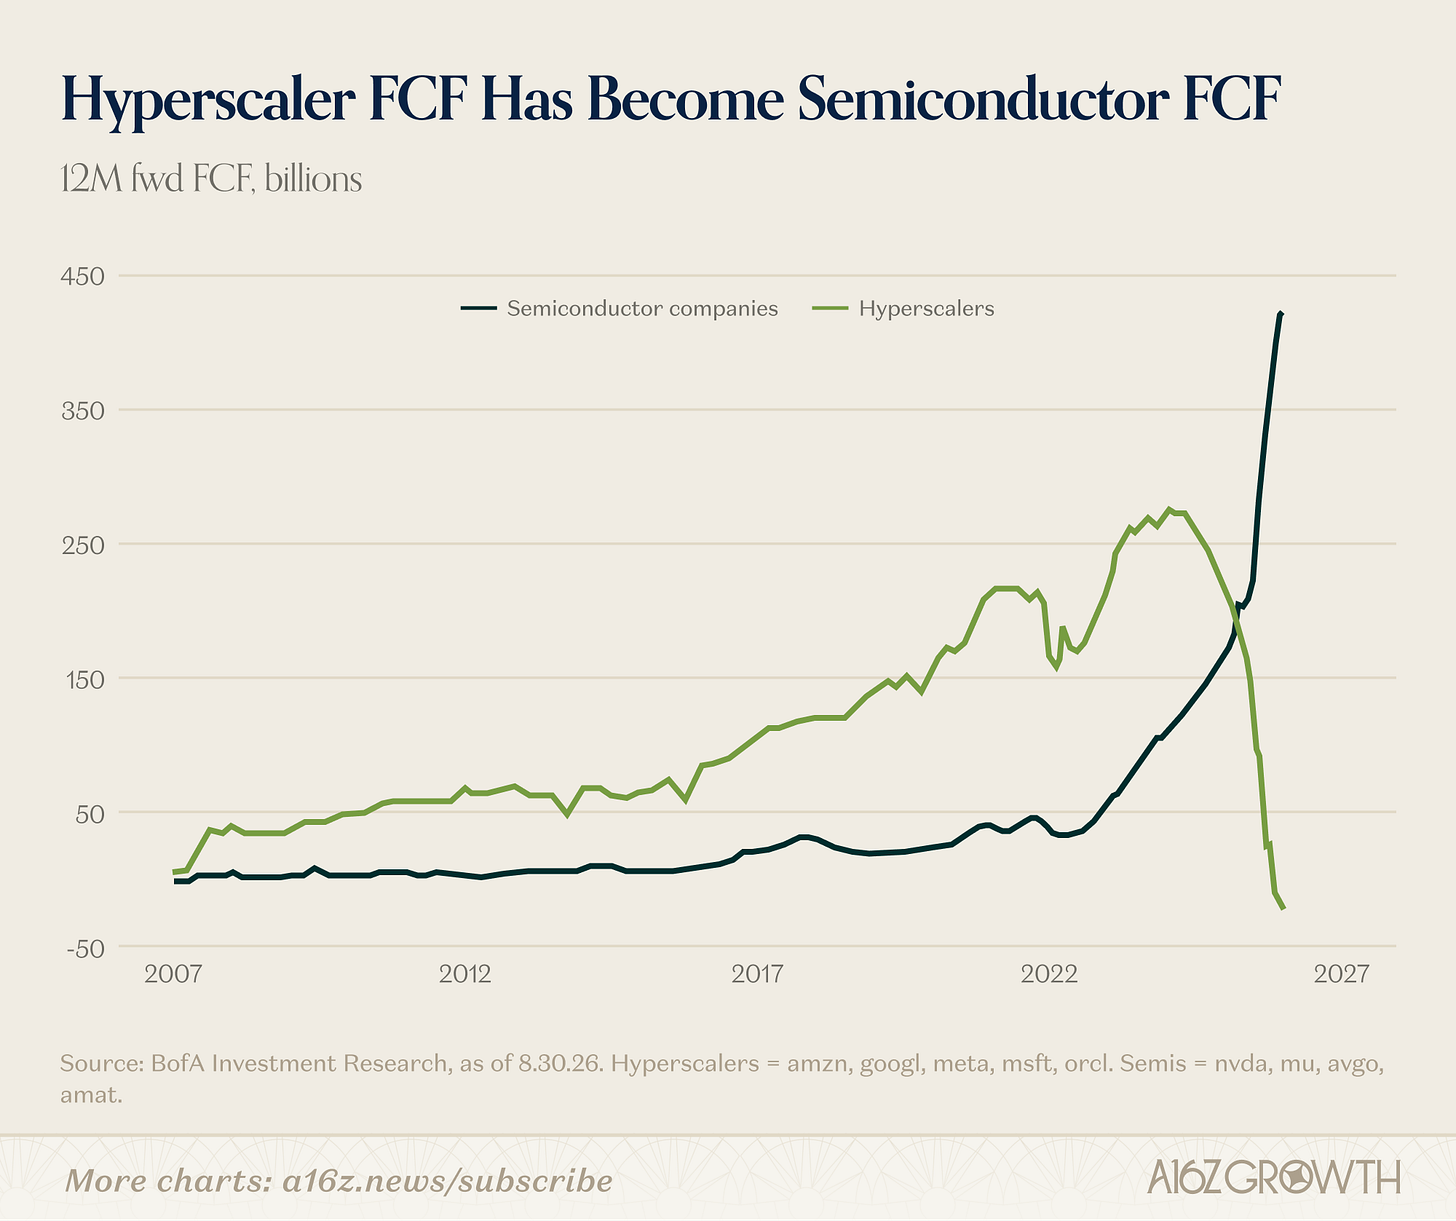
The AI buildout has caused a surge in demand for traditionally sleepy, cyclical, and capital intensive industries like semiconductors (but power and networking, as well). That demand has been funded in large part by the historically massive profits generated by the world’s largest tech companies–functionally converting hyperscaler free cashflow into semiconductor free cashflow—but increasingly by debt, as well.
It’s not just AI that’s spawned a revival for the world of atoms, however. Global infrastructure needs are measured in trillions, defense spending is rising, grids are grappling with the electrification of everything, manufacturing is being reshored, and robots and robotaxis are inbound.
In all events, hardware and infrastructure have emerged as the apple of the market’s eye, after years of trailing in software’s wake. Both public and private equity is funding innovation in compute, memory, power, robotics, manufacturing, and defense, with an intensity we haven’t seen in decades (if not longer). The point being: atoms are so back.
On the subject of all that capex, one thing has been clear: demand for compute is still outpacing supply.
At least one prominent bear of the buildout expressed some skepticism whether all this money invested in GPUs could possibly be worth it, given that they’d become obsolete in 3-4 years’ time. It’s great that Nvidia is selling B200s like gangbusters, but what does that mean for all the A100s that were installed a year or two before?
Well, for now at least, it turns out that the upward inflecting demand curve for AI-compute has meant that the A100s are still pretty useful:
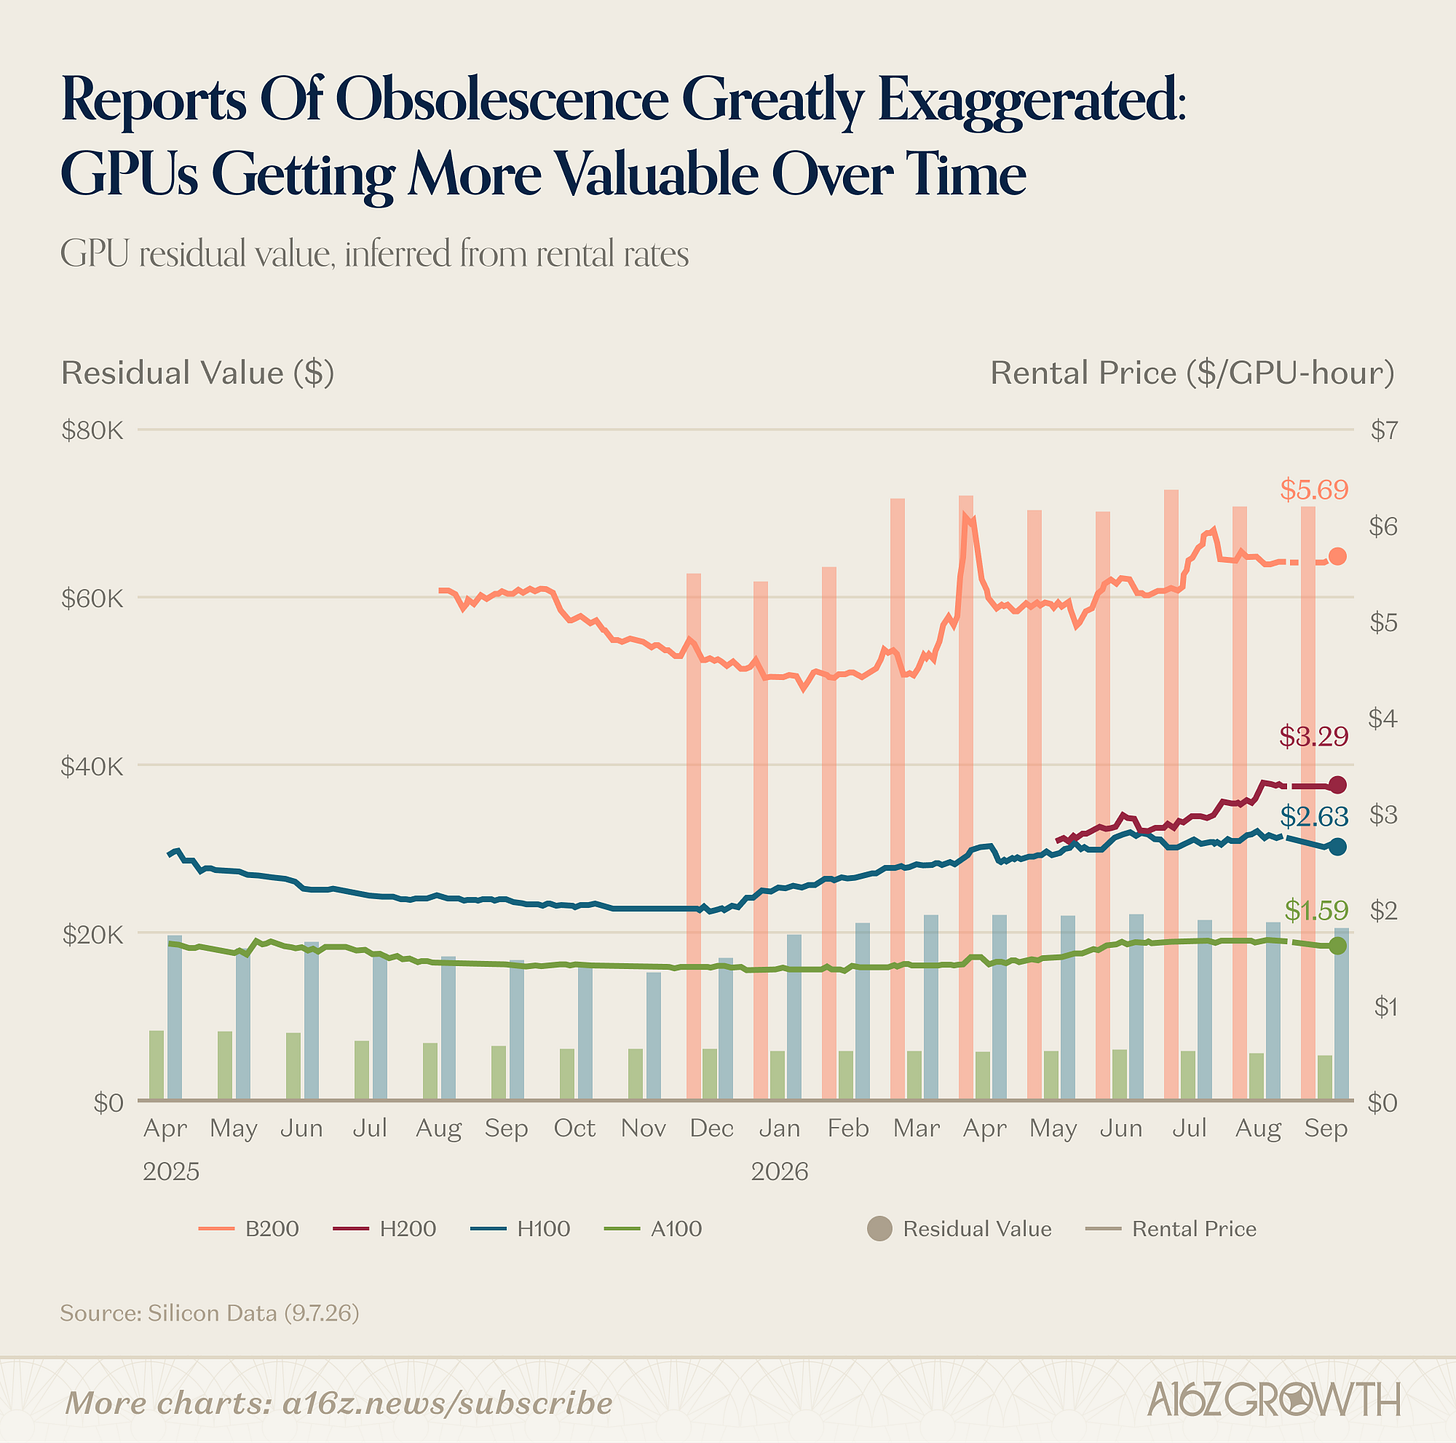
Rental rates (and thereby residual values for GPUs) are supposed to decrease over time, but that’s not really what’s been happening. As intelligence gets cheaper, demand for compute is only rising, causing GPU pricing to climb upwards for the latest chips (and stay pretty for the older ones). Even the A100 is pricing at-or-above what it was at the beginning of the year.
The story is far from over, of course, but so far, neither compute nor model advancements have been a zero-sum game. Better, cheaper, intelligence is accruing value to the entire ecosystem, with both older chips and models retaining substantial value well past the expiration dates assigned by the bears.
And, oh, by the way, all of this is happening while AI adoption remains relatively immature. Adoption is broad, but for the most part, it’s relatively shallow:
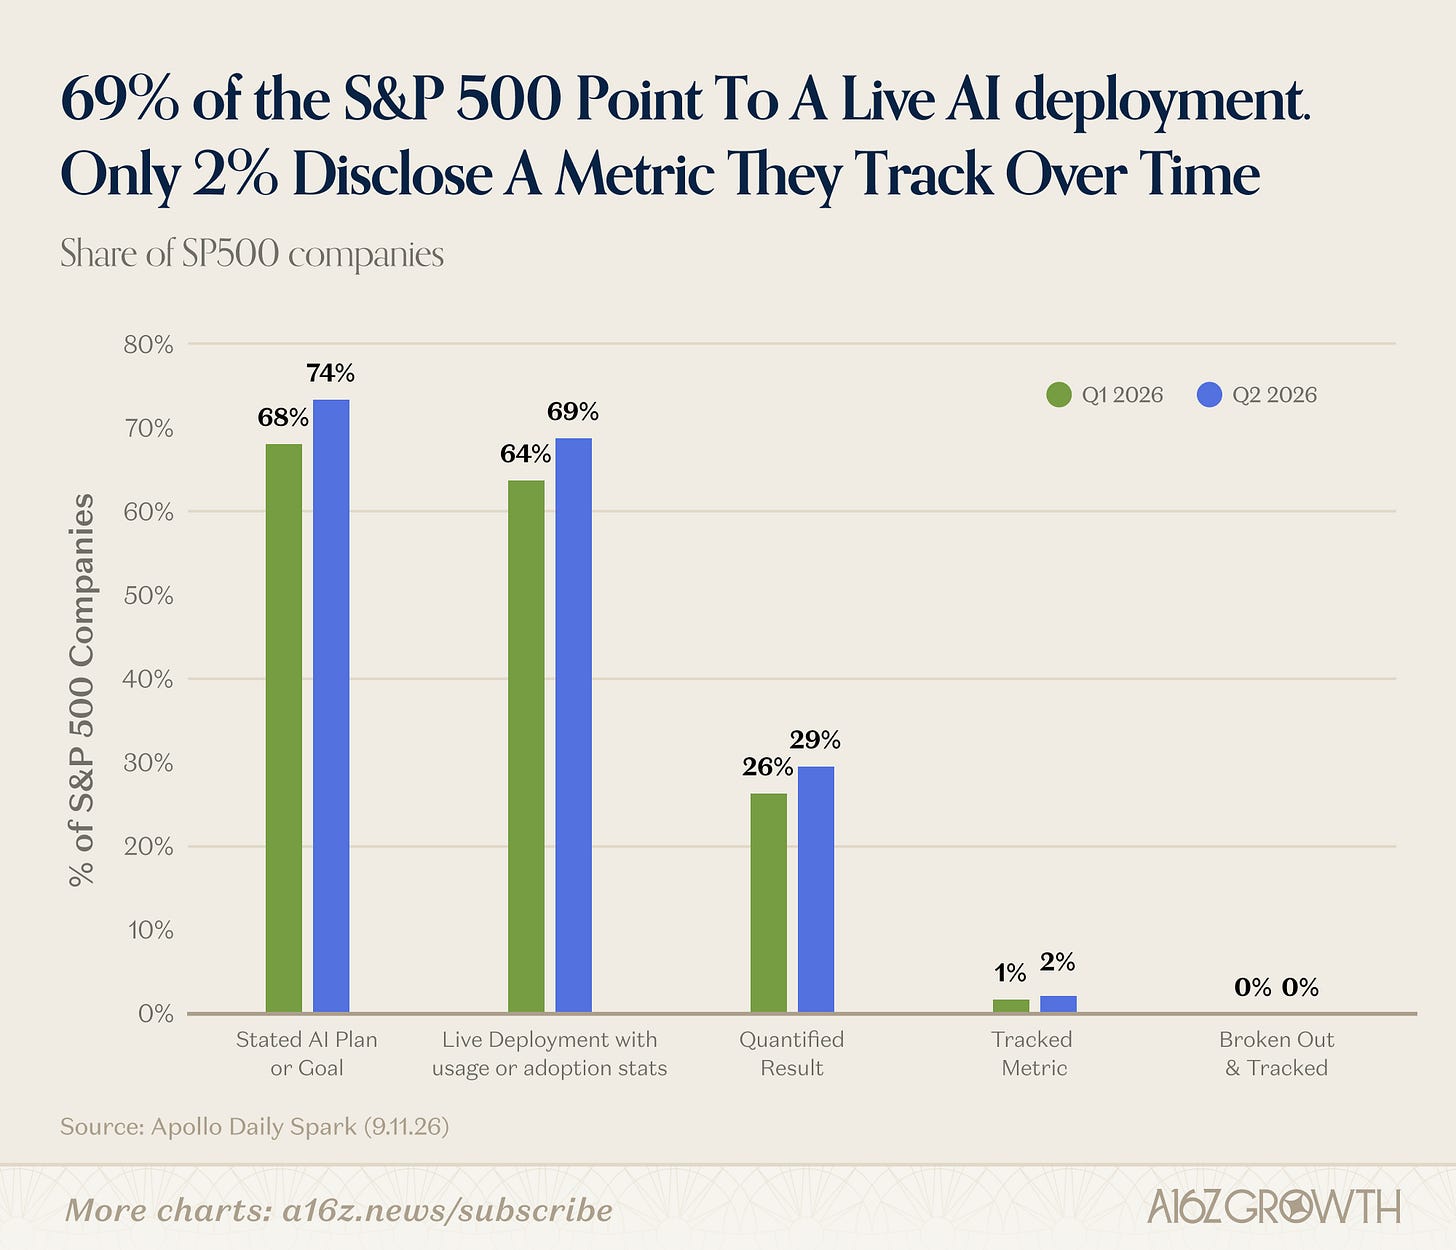
While nearly 30% of SP500 companies report some “quantifiable impact” of AI, only ~2% are reporting any tracked metric. The same goes for agentic use-cases, where a tiny share of the overall userbase is meaningfully deploying agents with any scale.
Likewise, on the consumer side, paid penetration is still tiny:
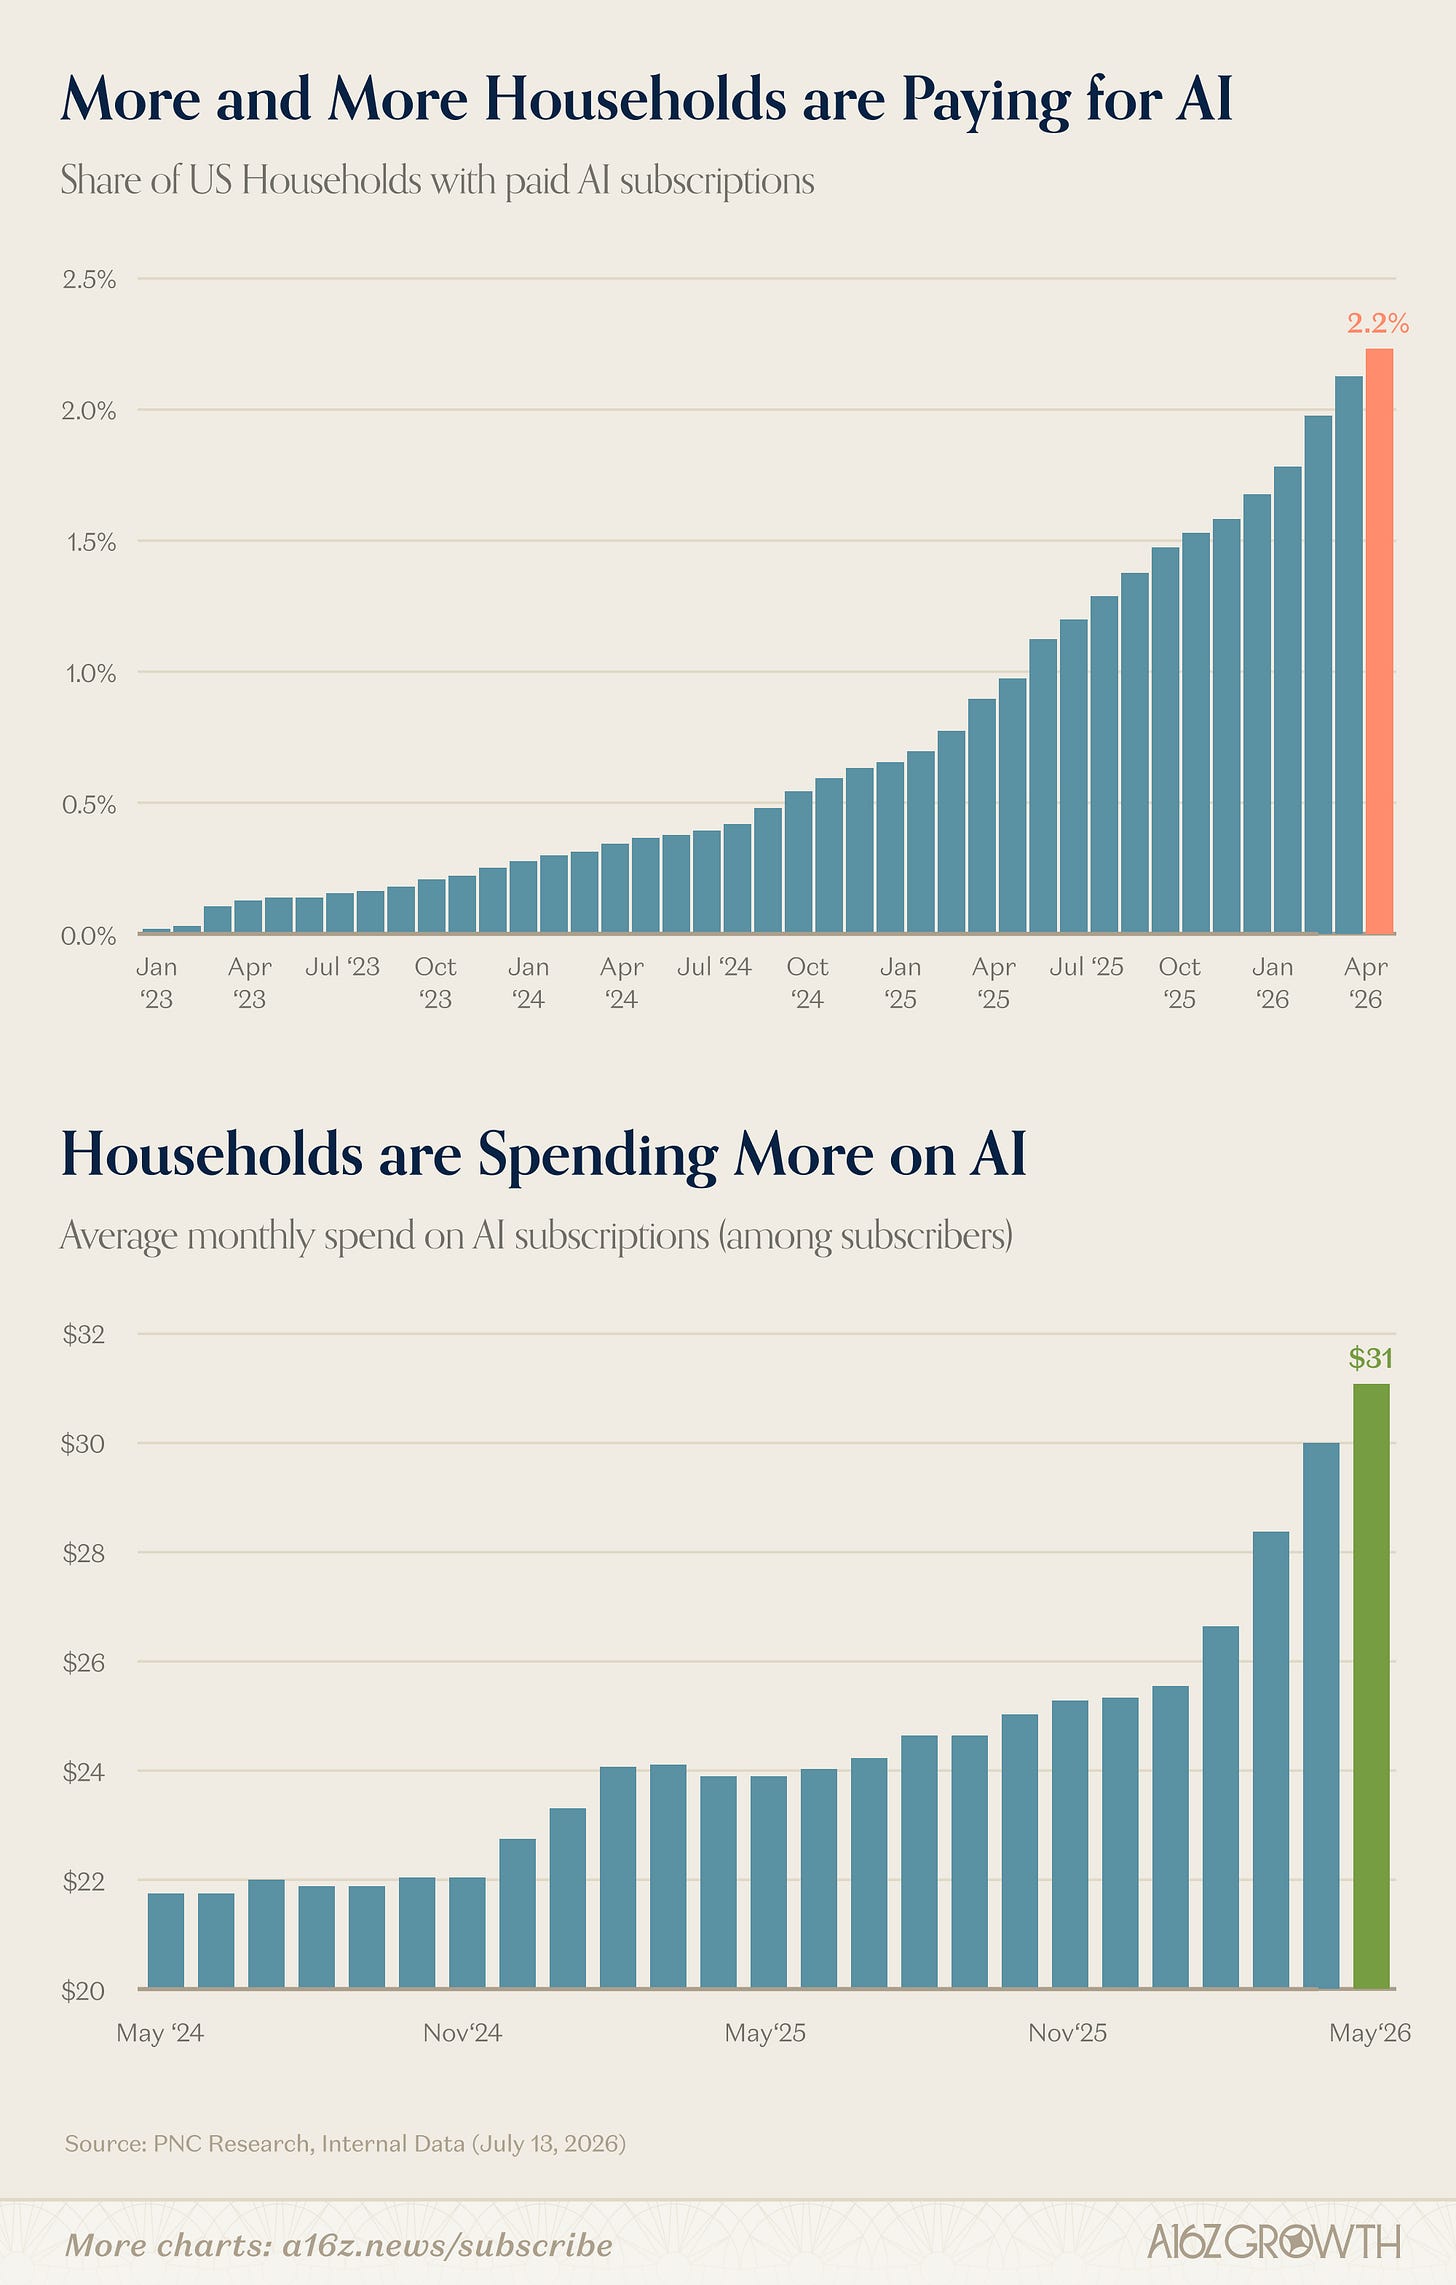
As of April, barely ~2% of US households were paying for some AI service. The number is higher now, and growing, but it’s still tiny in the big scheme of things.
The point is that GPUs are already running hot, even while the data indicates that it’s still so early when it comes to mature AI adoption and utilization.
The year started with the declaration that software was dead, a sure fire victim of AI’s vibe-coded everything. SaaSpocalypse was nigh. Run for the hills, enterprise SaaS, and don’t let the door hit you on the way out.
Reality, as it often is, turns out to be a bit more nuanced than that. There was surely a sell-off, albeit a more discerning one than “pocalypse” would imply, and while AI (or the threat of AI) is definitely playing a role, it’s not the only thing.
The actual thing about public software is that some part of this reckoning, or really a re-rating, was a long time coming:
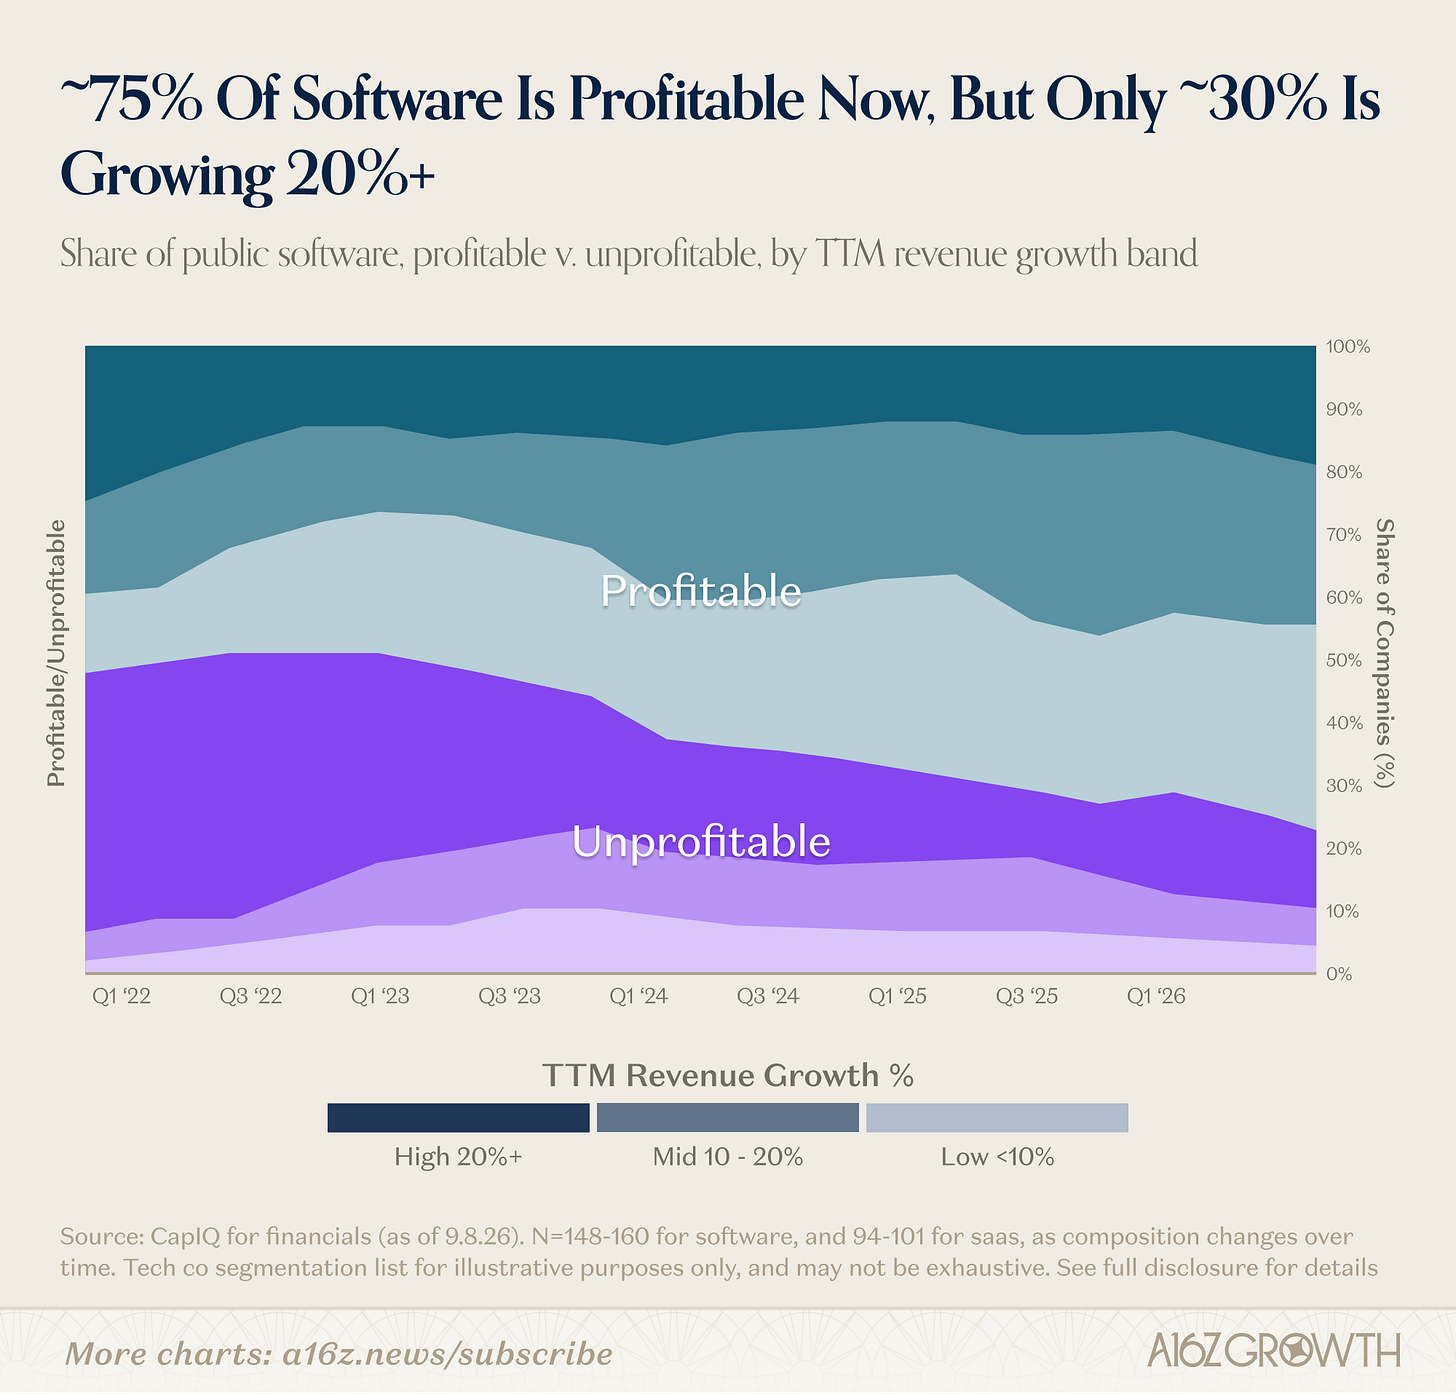
Since the end of ZIRP, techcos (but not just techcos) traded growth for profitability. Back in ‘22, the market was full of high-growth, mostly unprofitable software businesses, but by 2026, the story has inverted: ~75% are profitable, but only ~30% are growing 20%+.
It makes sense, insofar as higher interest rates are intended to make capital relatively scarce, and so companies wisely pivoted from loss-making growth, to a more self-sustainable, slower-and-steadier growth. That’s all well and good, but slower-growth companies do not beget high-growth multiples, at least not for long, and eventually the new “slower-growth” normal caught up to software.
Not for everyone, of course. Fast-growing companies are still trading at multiples in line with historical averages (albeit not ZIRP peaks), but there are simply fewer of those now, so the sector as a whole was broadly repriced.
There’s been no apocalypse for software, but there has definitely been a “prove it.”
And finally, while the lion’s share of the presentation covers what’s been, we’d be remiss if we didn’t offer some thoughts on where we think things may be going:
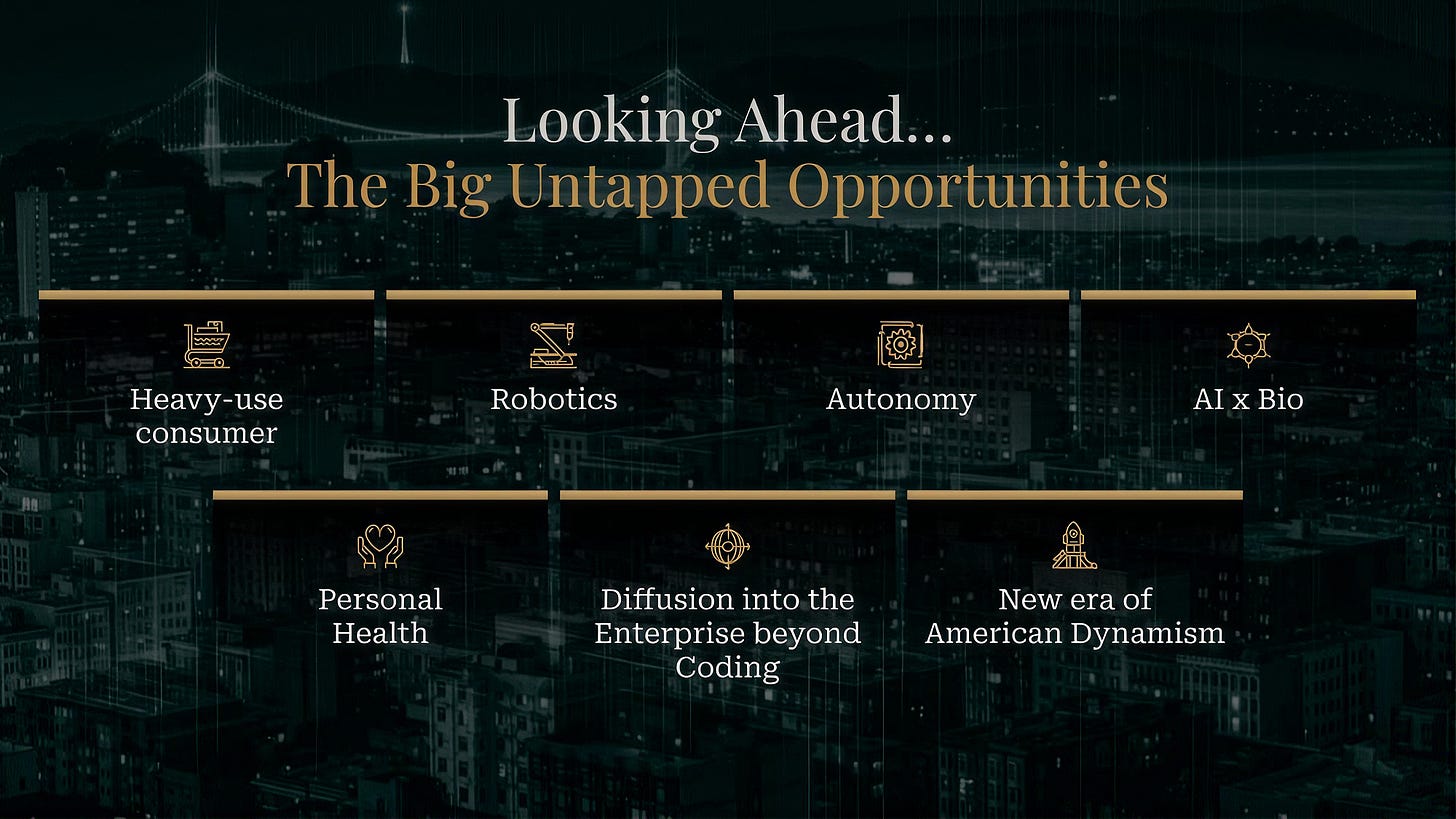
We expect that AI will expand the surface area of demand. That means advancing towards more mature adoption across enterprise and consumer, but also pushing out into entirely new frontiers in robotics, biotech, health and AD.
In general, the technology is improving at an exponential pace, and while no one can predict the future, given the rate and pace of change, we’re pretty confident that this cycle isn’t going to be like any previous cycle.


This newsletter is provided for informational purposes only, and should not be relied upon as legal, business, investment, or tax advice. Furthermore, this content is not investment advice, nor is it intended for use by any investors or prospective investors in any a16z funds. This newsletter may link to other websites or contain other information obtained from third-party sources - a16z has not independently verified nor makes any representations about the current or enduring accuracy of such information. If this content includes third-party advertisements, a16z has not reviewed such advertisements and does not endorse any advertising content or related companies contained therein. Any investments or portfolio companies mentioned, referred to, or described are not representative of all investments in vehicles managed by a16z; visit https://a16z.com/investment-list/ for a full list of investments. Other important information can be found at a16z.com/disclosures. You’re receiving this newsletter since you opted in earlier; if you would like to opt out of future newsletters you may unsubscribe immediately.
No posts