a16z 用 14 张图告诉你:AI 投资并没有出现泡沫,算力、便宜的 token、贵的 token 全都在飙升
顺手拆了三个被广泛误读的指标:下跌的 token 曲线、半年的订单积压、5% 的初级岗位。
- 一家给数据中心做空调和供电的公司少交了 7600 万的货,被当成 AI 退潮的信号,a16z 顺着这条线查了三遍公开数据。
- 查完的结论是「需求高得罕见,但供应链有没有拖后腿,数据答不了」,中间顺手拆了三个被广泛误读的指标。
- 其中那条被到处转发的「AI 需求崩了」曲线,量的其实根本不是需求。
AI 算力与硬件需求爆表,但供应链吃紧 🤖
硅谷头部风投 a16z(Andreessen Horowitz)的每周数据栏目 Charts of the Week 更新了一期,14 张图全部来自公开数据。它值得看的地方在过程。现在到处在吵「AI 是不是泡沫」,绝大多数论据是股价和情绪,而这一期是拿人口普查局、纽约联储、Indeed、ADP 这些地方的数字,一条条去查三个具体问题,AI 基建的需求在不在退、初级岗位是不是被 AI 干掉的、企业花在 AI 上的真金白银有没有缩。查到答不了的地方,它会直接说答不了。
一家做数据中心空调的公司,交不出货了
Vertiv 是给数据中心做散热和供电设备的供应商,这轮基建潮里的大赢家之一。它 2026 年二季度总营收 32.7 亿美元,同比涨 24%。
但这个季度它没交出承诺的量:比自己给的指引少了约 7600 万美元,比华尔街那个更高的一致预期少了约 1.2 亿美元。7600 万大约相当于它这个季度同比增量(6.3 亿)的 12%(这个换算是本站算的)。
公司自己的解释是「minor timing shifts」,临时的供应链拥堵,加上部署规模和复杂度上升带来的多阶段项目执行。意思是:订单在手上,货没能按时交出去。

如果 Vertiv 遇到供应链问题,别人多半也遇到了。那这件事在别的数据里看得出来吗?接下来是三条线索。
空调订单十年翻倍,同一张图上的物料搬运涨完又跌了回去
第一条线索是订单量。美国人口普查局按类别统计制造业订单,跟数据中心沾边的那几类里,空调这一类的涨幅最扎眼。

空调这一类翻了一倍(涡轮发电与输配电同期涨约三成,没有翻倍),这件事本身不难理解,高性能计算就是在把电变成热,机器越多、热越多,散热设备就越紧俏。发电和输配电跟着涨也是同一个道理。
图上还有第四条线:物料搬运设备。它 2016 年在 2.4 附近,2023 年冲到 3.7,现在回落到 2.85,涨过一轮又跌了回去,形状和上面三条一路向上的明显不同。这条线发布页没有提,是本站从图上读的。
第二张图看的是同一件事的另一面:已经下了单、但工厂还没交货的那部分量,叫「未完成订单」(unfilled orders)。

未完成订单堆高,通常意味着需求超过了供给。但它有个说不清的地方:既可能是工厂那边卡住了,也可能是需求本来就大到接不住。要分开这两种情况,得换个指标。
积压要半年才清得完,可这个数从 2024 年起就没怎么动过
换一个能分清的指标:积压比(backlog ratio):未完成订单除以每月发货量,算出来的单位是「月」。
用这个指标看回原来的数据:

GSCPI 是纽约联储做的一个指数,用运费、交货延迟这类数据算出来,读数是「比正常水平高几个标准差」。这张图上两条线在打架:
积压比说:高,但已经三年没怎么变了,这是需求一直很大,不是供应链突然坏了。GSCPI 说:全球供应链确实在紧,紧到接近平常波动幅度的两倍。a16z 的判断是,全球供应链的问题是真的,但这些问题有没有具体砸到数据中心的机器上,从这批数据里看不出来。
四类进口里三类照旧,只有电力转换货少了两成
第三条线索是实物进口。人口普查局既数金额也数件数,所以能把「花的钱」和「到的货」分开看,如果供应链真的堵了,件数应该掉下来。

四格里只有电力转换这一格异常:货少了两成多,钱多花了两成多。其余三类的件数最新都落在 90 到 110 之间,跟去年 1 月的水平差不多,中间波动不小,最低到过 64、最高到过 126,但没有走成单边下滑。也就是说,转换类设备可能真的卡住了,其他的一切照旧。
这里有一件事这份数据答不了:如果没有供应链干扰,进口本来会更高多少。发布页自己也把这一点写了出来。
三条线索查完,能确定的是:订单十年翻倍、积压排到 5.7 个月、进口件数没掉,三个数都指向买家比卖家急。供应链有没有额外拖后腿,这三条都答不了。但要说需求降温了,这批数据里一点影子都没有。
初级岗位难找,AI 并非主因,真正抢饭碗的是远程办公 💼
a16z 此前论证过,AI 目前更像造工作的而不是抢工作的。但他们承认有一个持续的弱点:初级岗位难找。这一期给出的新观察是,科技行业的初级岗位一直就只占很小一份,而且这些年基本没变。
科技行业的初级岗位,从来就只有这么点

这张图有一个容易看反的地方:它量的是「每个职业内部,招聘里初级占多少」,不是「初级岗位占全市场多少」。软件开发那一行的意思是,这个行当发出来的岗位里,只有二十五分之一标着初级。
被压缩的其实是中级,高级还在涨

科技那一格里,初级那一小条七年基本没动。真正在变的是中间那一层:中级份额掉了约 7 个百分点,高级涨了约 9 个百分点。被挤的是有几年经验、但还没到资深的那批人。
真要找一个初级招聘正在变少的行业,医疗比科技更像:它的初级基数大,而且一路在跌,2020 年约 44%、2025 年约 37%。(发布页写的是「从 2023 年起」,但图上 2021 年就开始跌了。)
公司现在可以直接去全球人才池里挑熟手
份额没变,但年轻人确实觉得更难了。发布页把这个落差归给远程招聘:公司不再非得在本地招一个没经验的人。

这些年各种「回办公室」的要求喊得很响,但这条线没有掉下来。

这两个行业接近一半的人处在某种长距离用工状态,比疫情前几乎翻了一倍。a16z 自己也说这个数字「高得有点难信」,但方向经得起常识检验。
AI 大概没抢走你的工作,但远程办公很可能抢走了。
a16z Charts of the Week · Moses Sternstein
AI 的真实使用与企业消费依然强劲,没看到衰退迹象 📈
这是这一期最实际的一块:企业花在 AI 上的真金白银,到底在不在缩。a16z 的答案是没有,但要先拆掉一个被广泛误读的指标。
那条被当成「AI 需求崩了」的曲线,量的不是需求

这张图在网上被当成「AI 需求要崩了」的证据到处传。但这个指数量的是 token 支出强度:用了多少 token、每个多少钱,两件事一起算进去,它不是单纯的用量。⚠️ 具体算法 SiliconData 没有公开,只能知道它同时受用量和单价影响。
也就是说,贵 token 的用量在涨,便宜 token 的用量涨得更快,两者一平均,每个 token 的单价就被拉下来了,指数跟着往下走,而总的花销其实在增加。
机制上讲得通,但眼下是不是正在发生,发布页也没有把握。不过另一批数据至少显示,总的花销确实还在涨。

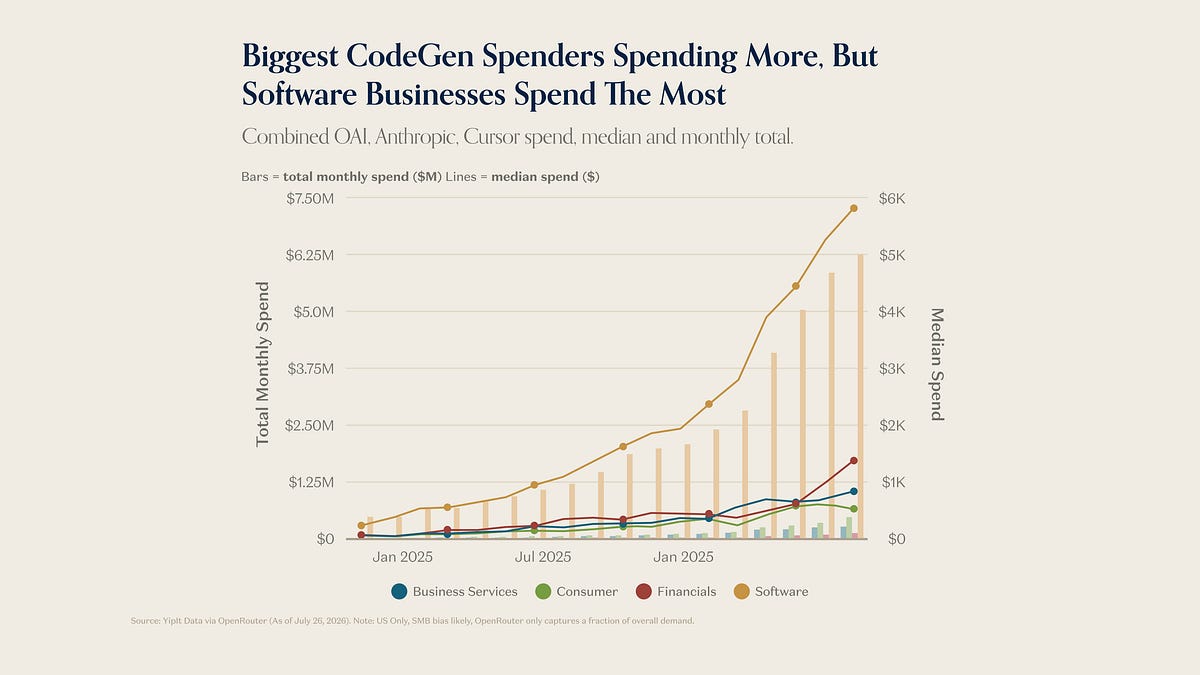
软件业花得最多,这不奇怪。反常的是金融业,它的中位数曲线在最近几个月拐得最陡,从落在商业服务后面变成了第二高。
真正在涨的,是租一块 GPU 的价钱
如果说 token 指数是个容易被误读的指标,那 GPU 的租金就直接得多:想用,就得按小时付钱。

另一条线是长约价格:提前把一年的租期和价钱一起锁死。现货反映的是这一周的松紧,长约里含着对一年后的预期。

八个月,锁一年的价钱从约 1.79 美元涨到约 2.43 美元,涨幅约 35%。同一张图最左端(0 个月,也就是现货)同期从约 1.99 涨到约 2.76,约 39%,现货涨得还更多一些,长短两端是一起抬起来的。(发布页写的是「almost 40%」,按图上 12 个月这两个点算是 35%。)

把三块连起来看,这一期真正示范的是一种读数据的方式:先认真对待一个吓人的信号,再一层层去查它能不能被别的数据证实,查到查不动的地方就明说查不动。这批数据里没有需求放缓的影子,但它也只回答了「需求」这一个问题。
三个被当成 AI 退潮证据的数,a16z 查下来问题都出在读法上
a16z 用 14 张公开数据图查了订单、就业和 GPU 租金,一页带图讲完
↓ 一页读完 · 有一张会动的图
Vertiv 给数据中心做散热和供电设备,是这轮基建潮的大赢家之一。它 2026 年二季度总营收 32.7 亿美元、同比涨 24%,但这个季度没交出承诺的量:比自己给的指引少约 7600 万美元,比华尔街的一致预期少约 1.2 亿。公司的解释是临时的供应链拥堵。如果 Vertiv 都交不出货,别人多半也一样,a16z 顺着这条线去查了三样公开数据。
三条线索里,积压比最容易被读反。它的算法是:已经下单、工厂还没交货的那部分量,除以每个月的发货量,算出来的单位是「月」。
✔ 这个数 2022 年秋到过约 7.1,2024 年以来一直在 5.5–6 之间横着
✘ 数值高,也不代表供应链突然坏了,它三年没怎么动
应届生找工作变难,常被算到 AI 头上。a16z 翻 Indeed 的数据:科技行业的初级岗位份额七年基本没动,被压缩的是中间那一层。(到处被引用的「科技初级只剩 5%」,其实是另一张图里 软件开发 这一个职业的数,初级约 4%;科技行业整体在 6–8% 之间。)
中级 43%
高级 48%
中级 36%
高级 57%
a16z 把年轻人的体感落差归给远程招聘:信息业处在长距离用工状态(住得离办公地点很远、平时不通勤)的比例,从 2020 年 2 月约 28.5% 升到 2026 年 2 月约 46.5%,公司不必再在本地招一个没经验的人。作者 Moses Sternstein 的原话是:「AI 大概没抢走你的工作,但远程办公很可能抢走了。」
SiliconData 的 Token Cost Index 从去年 12 月的约 1.00 冲到 5 月中的约 2.11,之后一路跌到 1.4520,这张图被当成「AI 需求要崩了」的证据到处传。它量的是 token 支出强度:用了多少 token、每个多少钱,两件事一起算进去。
另一头的数字直接得多:想用卡就得按小时付钱,而且愿意提前把一年的租期和价钱一起锁死的人在变多。肯锁一年,说明预期这东西会一直紧。
少交的货,美元。
当季总营收
32.7 亿,涨 24%
机械订单,
十年翻了近一倍
- × 每个客户
要等 5.7 个月 - × 供应链
突然坏了
中级 43% → 36%
高级 48% → 57%
到处传的「科技
初级只剩 5%」,
说的是软件开发
这一个职业
花钱的猛劲。
便宜 token
涨得更多,
平均单价被
拉下去了。
全包时租。
2025 年 11 月
约 1.79,八个月
涨约 35%